
Multa a Banco Sabadell por la venta cruzada de seguros e hipotecas
El Banco de España considera "muy grave" la infracción por imponer la venta de seguros
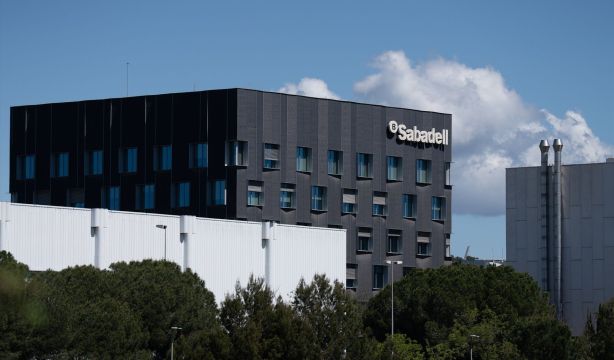

El Banco de España ha multado con de 16,5 millones de euros a Banco Sabadell por la venta cruzada de hipotecas y seguros, una práctica prohibida por la legislación hipotecaria. El supervisor considera que la entidad cometió una infracción "muy grave" al vincular ambos productos y no actuar de forma imparcial, teniendo en cuenta los intereses de sus clientes.
La sanción hace referencia a operaciones de venta conjunta de hipotecas con seguros realizadas entre enero de 2022 y marzo de 2023, un periodo en el que, según el Banco de España, se detectó un elevado número de casos afectados. El organismo que dirige José Luis Escrivá también destaca que no se trató de hechos aislados, sino de una conducta que se repitió en numerosas ocasiones. El Banco de España, en efecto, señala que estos incumplimientos resultan especialmente relevantes por el número de operaciones afectadas y la reiteración de la conducta por parte de la entidad.
La cuantía de la sanción es firme en vía administrativa, pero puede ser recurrida en sede jurisdiccional.

Venta cruzada de productos
El problema está en la venta cruzada de productos financieros. La Ley 5/2019, que regula los contratos de crédito inmobiliario, prohíbe que las entidades condicionen la concesión de una hipoteca a la contratación de otros productos, como los seguros, salvo determinadas excepciones previstas en la normativa.
El año pasado, el Banco de España ya anunció que centraría su supervisión de la conducta de las entidades financieras en el crédito al consumo y en la venta cruzada de productos o 'cross-selling'. El regulador quiere asegurarse que las entidades financieras cumplen con el principio de préstamo responsable en la concesión de crédito al consumo, así como en la venta cruzada de productos, para asegurarse que la venta de productos como seguros no sea impuesta por la entidad. El regulador se marcó como objetivo para el pasado 2025 reforzar los controles internos y otros elementos relacionados con la gobernanza de la conducta.
La normativa hipotecaria busca evitar que los consumidores se vean obligados a contratar productos adicionales para conseguir el dinero que necesitan para comprar una vivienda. Aunque los bancos pueden ofrecer seguros y otros servicios vinculados a una hipoteca, deben respetar las condiciones legales y no obligar a su contratación.
