
DANA: qué daños cubre el seguro si mi vivienda o mi coche resultan afectados
Legalitas explica que ignorar las instrucciones de las autoridades puede acarrear sanciones
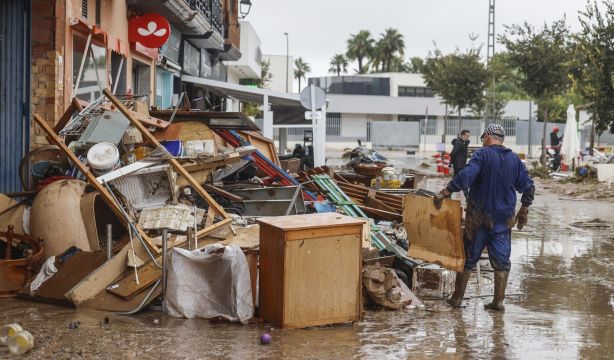

Las lluvias torrenciales y las inundaciones provocadas por la DANA que ha sacudido Valencia, Alicante y Baleares vuelven a poner sobre la mesa las dudas legales que surgen durante este tipo de emergencias. ¿Qué consecuencias puede tener desobedecer una orden de confinamiento o evacuación? ¿Se puede faltar al trabajo si las carreteras están cortadas? ¿Quién se hace cargo de los daños en una vivienda inundada o un vehículo arrrastrado por la corriente?
Legálitas ha recopilado algunas de las principales cuestiones jurídicas que pueden afectar a los ciudadanos durante estos episodios, desde las posibles responsabilidades por incumplir las instrucciones de las autoridades hasta los derechos laborales y las condiciones para recibir una indemnización.
No respetar una orden de confinamiento o evacuación, ¿qué ocurre?
Las órdenes dictadas por las autoridades de Protección Civil durante una emergencia no son simples recomendaciones. Según explica Legálitas, incumplirlas puede dar lugar a sanciones administrativas y, en determinadas circunstancias, incluso a responsabilidades penales por desobediencia.
Además, si una persona sufre daños después de ignorar una orden de evacuación o confinamiento, esa conducta podría tenerse en cuenta al valorar una posible reclamación. Las consecuencias dependerán de las circunstancias concretas, de la relación entre el incumplimiento y los daños sufridos y de las coberturas que correspondan en cada caso.
Por ello, la recomendación es seguir las instrucciones de Protección Civil y de las autoridades competentes, especialmente cuando se establecen restricciones de movilidad o se ordena abandonar una zona por riesgo de inundación.
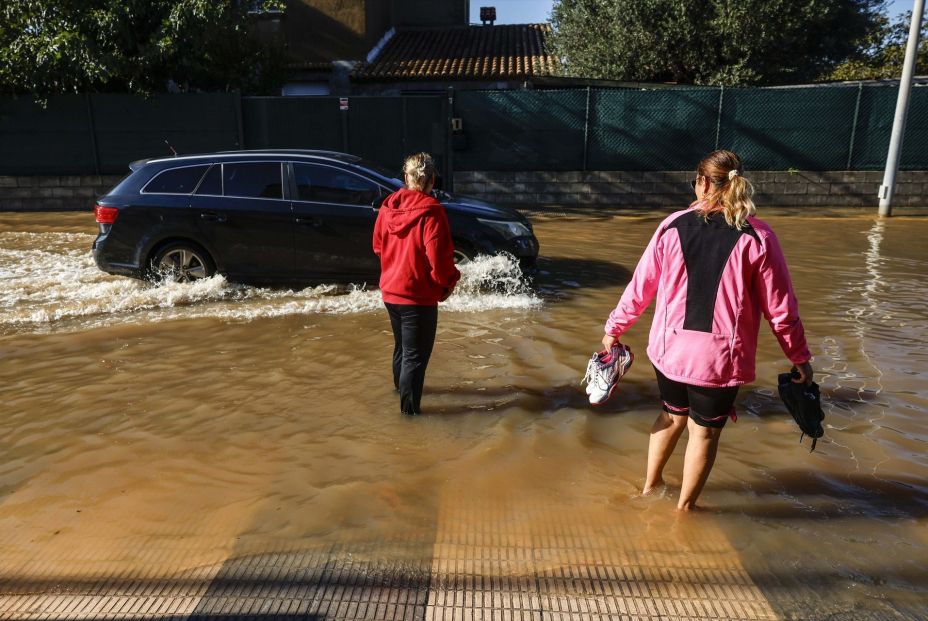
Alerta meoteorológica y trabajo, ¿se puede faltar?
La legislación laboral contempla un permiso retribuido de hasta cuatro días cuando resulta imposible acudir al trabajo por las restricciones o prohibiciones de desplazamiento acordadas por las autoridades, o cuando existe una situación de riesgo grave e inminente relacionada con una catástrofe o un fenómeno meteorológico adverso.
Para acogerse a este permiso, el trabajador debe comunicar la situación a la empresa y aportar la documentación que permita justificarla, como avisos oficiales, restricciones de movilidad u otras acreditaciones válidas.
Si la situación que impide acudir al puesto de trabajo se prolonga más allá de esos cuatro días, el permiso puede extenderse mientras persistan las circunstancias que lo justifican, según señala Legálitas.
La pregunta es, si la empresa exige acudir al centro de trabajo, ¿qué ocurre? ¿pueden obligarte? Según explica la firma de asesoramiento legal, la empresa debe proteger la seguridad y la salud de sus trabajadores. Por tanto, cuando existe un riesgo grave para su integridad física o las autoridades han establecido restricciones que impiden los desplazamientos, no puede exigirse la actividad laboral ignorando esas circunstancias.
La normativa de prevención de riesgos laborales obliga a adoptar las medidas necesarias para proteger a la plantilla y contempla que no se reanude la actividad mientras persista una situación de peligro.
¿Quién paga los daños en una vivienda o un coche inundados?
La cobertura depende del origen de los daños, del tipo de seguro contratado y de las circunstancias del siniestro. Cuando se trata de una inundación extraordinaria, la indemnización puede corresponder al Consorcio de Compensación de Seguros, siempre que se cumplan los requisitos establecidos.
Para acceder a esta cobertura, es necesario que el bien afectado esté asegurado mediante una póliza en vigor y que se haya abonado el correspondiente recargo al Consorcio. La entidad puede indemnizar los daños sufridos por viviendas, vehículos, locales comerciales y comunidades de propietarios, incluidos elementos como garajes, ascensores y zonas comunes.
También pueden cubrirse determinadas pérdidas económicas, como la paralización de una actividad, la inhabitabilidad de una vivienda o la pérdida de alquileres, siempre que estas garantías estén incluidas en la póliza y se cumplan las condiciones aplicables.
La indemnización se calcula conforme a las condiciones, los capitales asegurados y los límites previstos en el contrato. Legálitas recuerda, además, que existe un periodo de carencia general de siete días desde la emisión o entrada en vigor de la póliza para los daños materiales, con las excepciones previstas en la normativa.
En cuanto a las franquicias, el Consorcio aplica con carácter general una del 7% en los seguros de daños materiales, aunque esta franquicia no se aplica a los automóviles, las viviendas y las comunidades de propietarios de viviendas. En los seguros de personas tampoco se efectúan deducciones por este concepto.
No todos los daños por lluvia los cubre el Consorcio
Es importante distinguir entre los daños causados por una inundación extraordinaria y los provocados directamente por la lluvia. Las filtraciones, las goteras o los desperfectos ocasionados por la entrada de agua a través de cubiertas, azoteas, patios o redes de desagüe pueden corresponder a la aseguradora privada, siempre que la póliza incluya la cobertura de daños atmosféricos aplicable.
Por ello, antes de tramitar una reclamación conviene identificar el origen del daño y revisar las condiciones del seguro. Esta distinción puede determinar qué entidad debe hacerse cargo de la indemnización y qué requisitos debe cumplir el afectado.
