
Un 3% de los alquileres es de renta antigua: así funciona
El caso de Maricarmen desata una ola de indignación por las dificultades de acceso a la vivienda

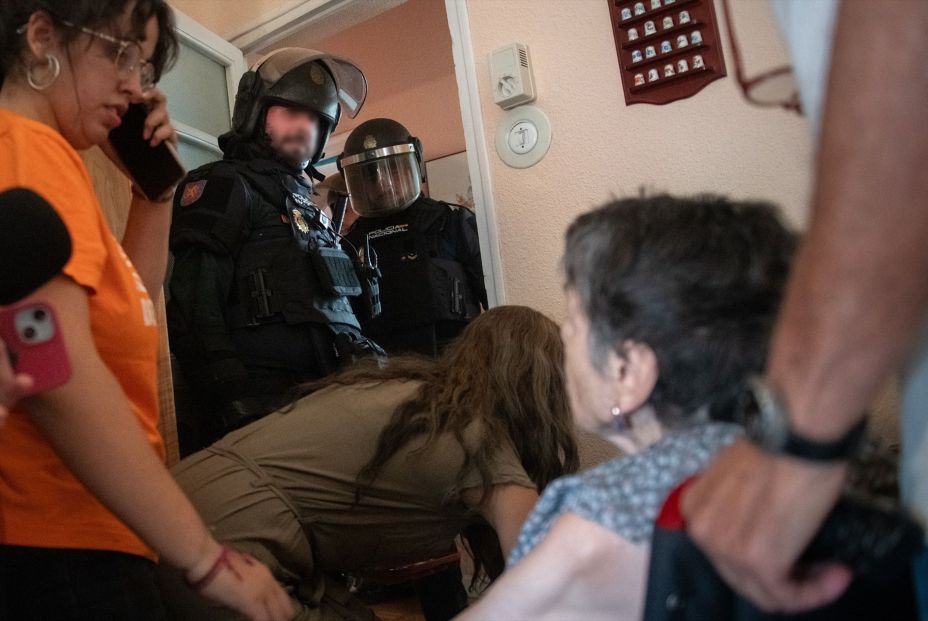
El desahucio de Maricarmen, de 87 años, que residía desde hace 70 años en una vivienda del distrito madrileño de Retiro y pagaba un alquiler de renta antigua, ha vuelto a poner el foco sobre estos arrendamientos, cómo son, qué porcentaje representan y cómo funcionan.
En España no existe un registro estatal que permita conocer con exactitud cuántos contratos de renta antigua siguen vigentes. Desde Alquiler Seguro, sitúan la cifra en torno a 150.000 viviendas, con base en datos del Instituto Nacional de Estadística (INE), lo que representaría un 5% del parque total de alquiler, calculado en unos 3 millones de viviendas.
La correduría de seguros inmobiliarios Arrenta ofrece una horquilla similar, de entre 130.000 y 160.000 hogares, equivalente a un 3%-4% del mercado arrendado, con un descenso de siete puntos porcentuales en los últimos cinco años.
¿Qué son los contratos de renta antigua?
Se conoce como renta antigua a los arrendamientos de vivienda firmados antes del 9 de mayo de 1985, fecha en que entró en vigor el Real Decreto-ley 2/1985, conocido como decreto Boyer por el entonces ministro de Economía, Miguel Boyer.
Hasta ese momento, la Ley de Arrendamientos Urbanos de 1964 obligaba a mantener la llamada prórroga forzosa, un mecanismo que impedía al propietario dar por terminado el alquiler mientras el inquilino cumpliera las condiciones legales. El decreto Boyer eliminó esa obligación para los contratos nuevos, pero respetó el régimen de los ya existentes.
"En términos estrictamente jurídicos, el hecho de haber residido décadas en una vivienda no genera por sí mismo un derecho real a permanecer indefinidamente. El derecho a ocupar la vivienda deriva del contrato de arrendamiento y del régimen legal aplicable –en el caso de Maricarmen, el de “renta antigua” de la LAU de 1964 y sus disposiciones transitorias–, no de la mera antigüedad en el uso, explica Eduardo Ortega, responsable de EO Abogados, gabinete especializado en brindar protección jurídica a las personas mayores.

Derechos de quien vive décadas en una renta antigua y causas de pérdida
El abogado especializado en derechos de las personas mayores Eduardo Ortega aclara que "los derechos de un arrendatario de renta antigua hoy son, esencialmente:
- Derecho a permanecer mientras subsista el contrato y las subrogaciones permitidas, con un régimen de prórroga forzosa y rentas actualizadas conforme a IPC y reglas específicas.
- Derecho a una renta protegida: la DT 2ª prevé sistemas de actualización que, en muchos casos, mantienen rentas muy inferiores al mercado, con límites a la subida y, en supuestos de baja renta familiar, incluso excluyen la actualización.
- Derechos de tanteo y retracto en ciertos supuestos, aunque la propia DT 2ª suprime o limita estos derechos en algunos casos.
Esos derechos pueden perderse por:
- Extinción del contrato por agotamiento de las subrogaciones: al fallecimiento del subrogado en segunda posición, o al cumplirse los plazos tasados (dos años, edad límite, etc.), sin posibilidad de nuevas subrogaciones.
- Resolución por falta de pago: El impago de la renta debida (incluida la renta actualizada conforme a la DT 2ª) constituye causa de desahucio, incluso si se trata de diferencias de actualización.
- Renuncia u otros actos incompatibles (por ejemplo, aceptar un finiquito o un nuevo contrato en condiciones distintas, en algunos supuestos).
En la práctica, la causa que ha operado en Maricarmen es la extinción del derecho de subrogación por aplicación estricta de la DT 2ª, al no encajar en los supuestos que permiten prolongar el contrato más allá de la segunda subrogación y de los plazos tasados", explica Ortega.
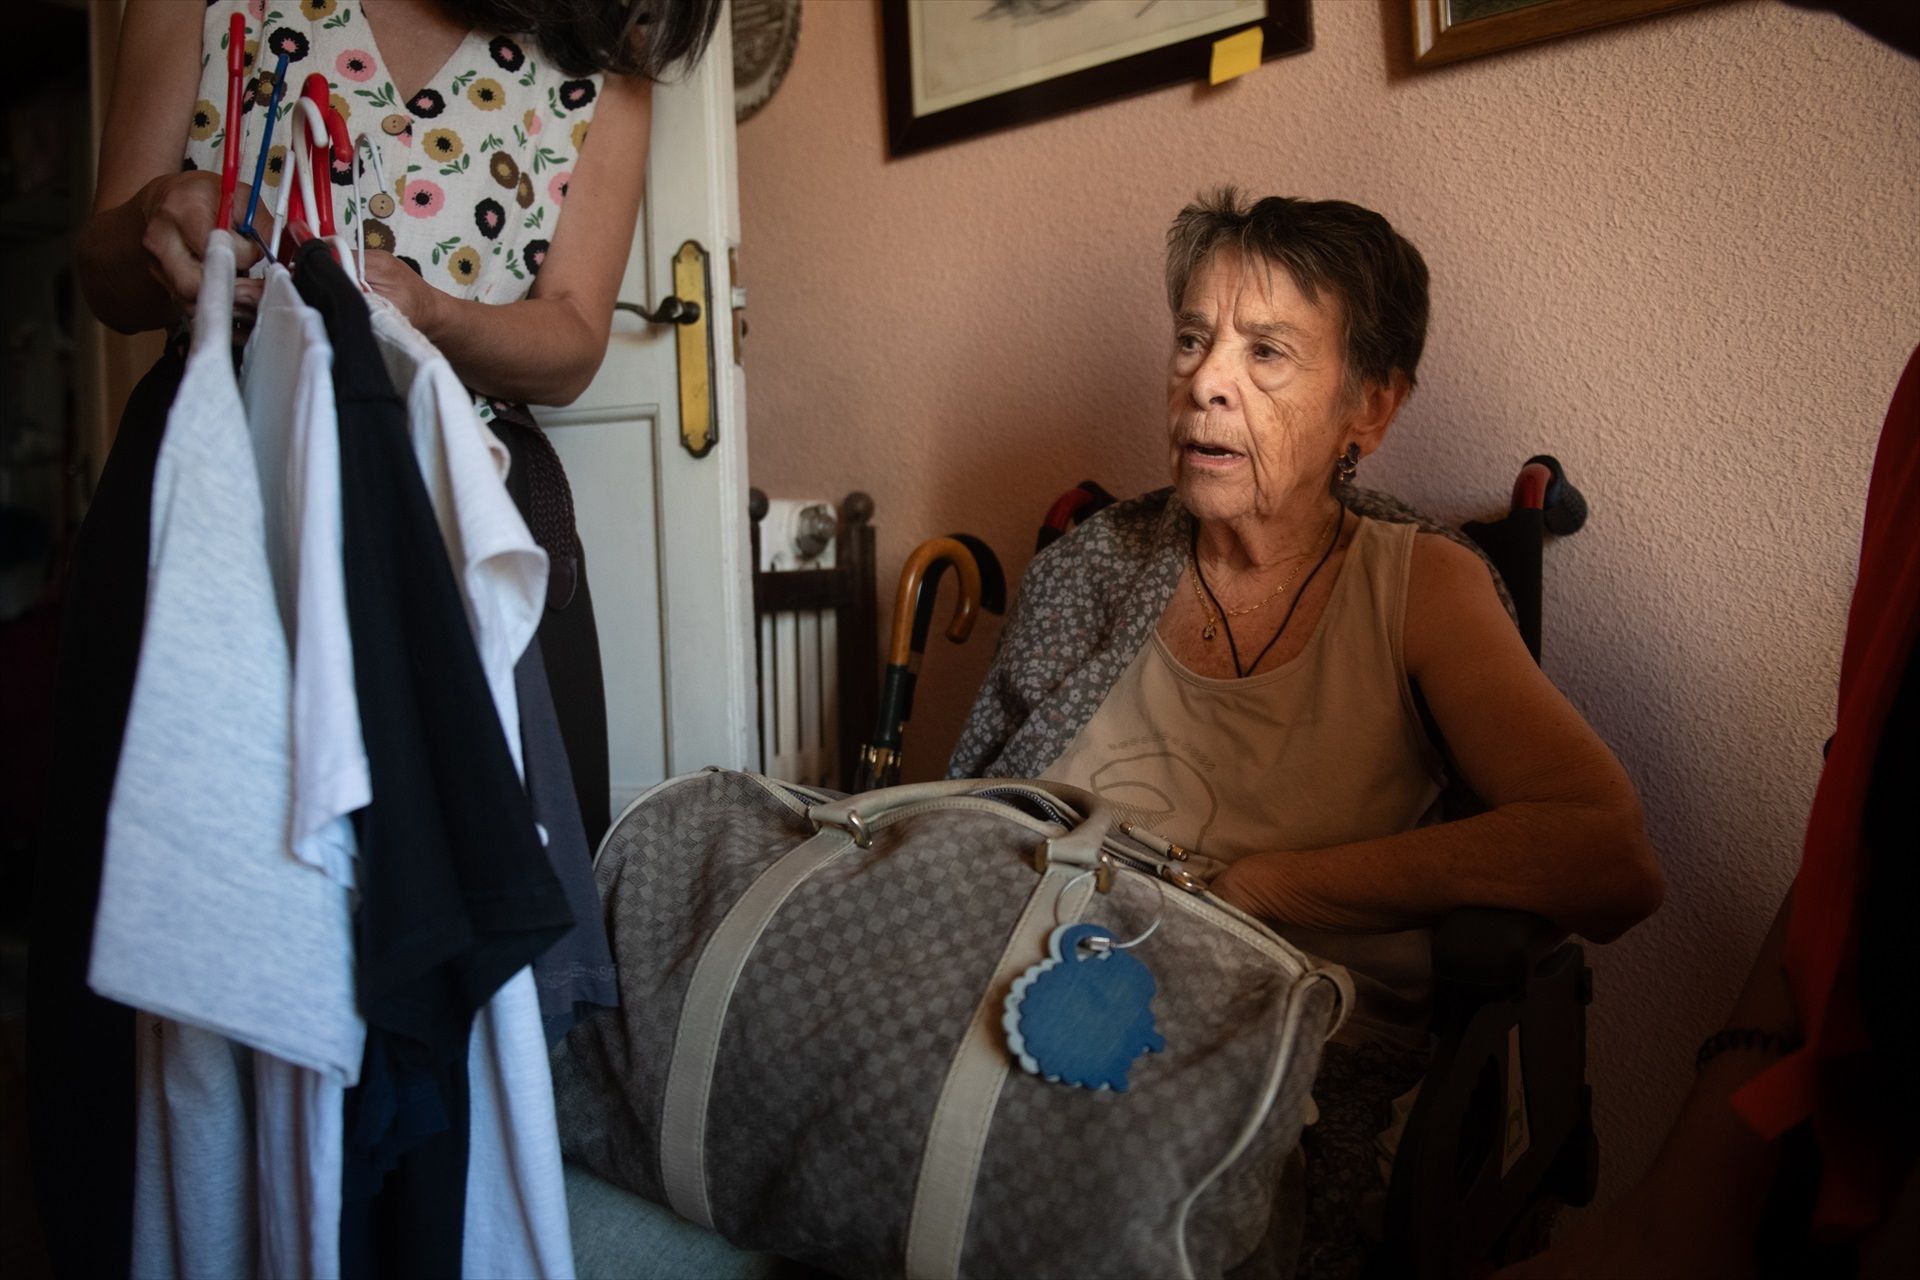
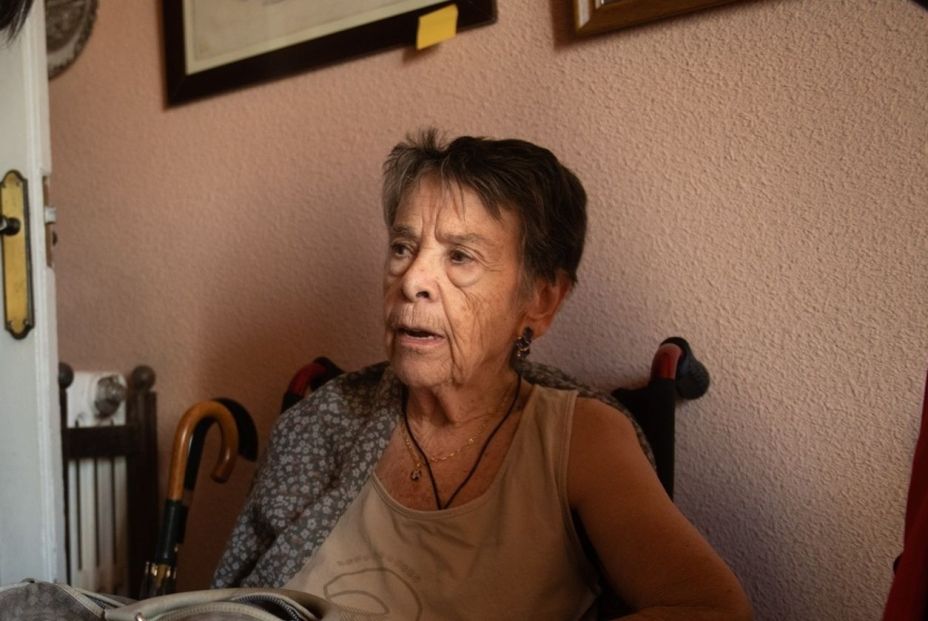
El caso de Maricarmen, que ha desatado la indignación
El desahucio de Maricarmen ha vuelto a poner el foco sobre la situación de los lanzamientos en España.
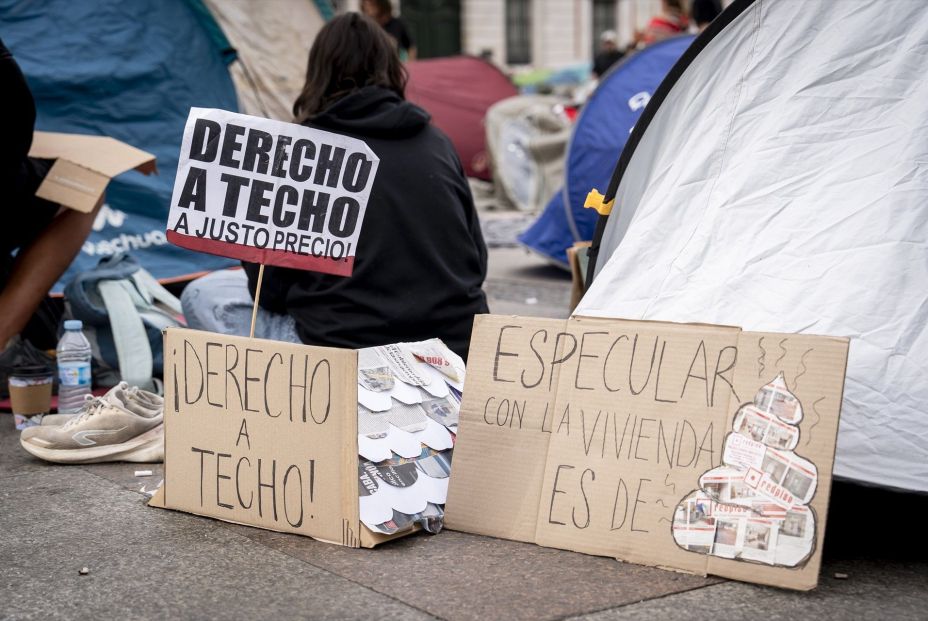
Un fondo propietario del inmueble le exigía una renta superior a la que podía asumir con su pensión, lo que finalmente derivó en el desahucio el pasado miércoles, que ha prendido la mecha en la calle con convocatoria de movilizaciones en toda España y una acampada en Sol para presionar el Decreto Maricarmen en el Congreso este martes.
El caso se produce además en un contexto de dificultades para acceder al alquiler en muchos puntos del país. La Organización de Consumidores y Usuarios (OCU) ha advertido de que una persona con empleo estable e ingresos de 2.000 euros netos tiene "serias dificultades" para alquilar una vivienda en solitario en Madrid y Barcelona.
¿Cuántos desahucios se producen en España?
El número de lanzamientos o desahucios practicados entre el 1 de enero y el 31 de marzo de este año disminuyó un 45,4% respecto al mismo periodo de 2025, hasta alcanzar un total de 4.005, descenso que afectó tanto a los lanzamientos derivados de ejecuciones hipotecarias como a los causados por el impago del alquiler, de acuerdo con los datos publicados este lunes por el Consejo General del Poder Judicial (CGPJ).
Dividido entre los 90 días del primer trimestre, el cálculo arroja una media de 44,5 desahucios diarios.
Principales causas de los desahucios
Los lanzamientos más numerosos fueron nuevamente los derivados del impago del alquiler, que representaron el 64,9% del total y que se redujeron en un 53,9% con respecto a 2025, hasta los 2.600. Por su parte, los derivados de ejecuciones hipotecarias supusieron el 24,24% y mostraron una disminución interanual del 18,3%.
Por comunidades autónomas, el 23% del total de lanzamientos practicados en España se efectuaron en Cataluña que, con 921, fue la comunidad autónoma con un mayor número de ellos. Le siguieron la Comunidad Valenciana, con 741; Andalucía, con 616 y Madrid, con 582. Si se atiende únicamente a los lanzamientos por impago del alquiler, la Comunidad Valenciana encabezó la lista, con 513 desahucios, seguida de Cataluña, con 489; Madrid, con 454; y Andalucía, con 355.
Las ejecuciones hipotecarias están aumentando: diferencias
Los datos del CGPJ sobre lanzamientos deben distinguirse de las cifras de ejecuciones hipotecarias que publica el Instituto Nacional de Estadística (INE). Una ejecución hipotecaria es un procedimiento que se inicia para reclamar una deuda garantizada con una hipoteca y no implica necesariamente que se produzca posteriormente un desahucio.
En cambio, la estadística del CGPJ recoge los desahucios que efectivamente se han practicado. De hecho, mientras los desahucios están disminuyendo, las ejecuciones hipotecarias están aumentando.
El número de ejecuciones hipotecarias sobre viviendas habituales se situó en 3.703 en el segundo trimestre del año, cifra un 10,3% superior a la del trimestre anterior y un 27,5% por encima de la del mismo trimestre de 2025. Se trata de la cifra más alta de ejecuciones hipotecarias sobre viviendas habituales en algo más de nueve años, concretamente desde el primer trimestre de 2017, según datos publicados por el Instituto Nacional de Estadística (INE).
En el segundo trimestre se iniciaron 7.141 ejecuciones hipotecarias, un 8,3% más en tasa trimestral y un 12,2% más en la comparativa anual. De ellas, 6.864 afectaron a fincas urbanas (donde se incluyen las viviendas) y 277 a fincas rústicas (-15,3% trimestral y -19,5% interanual). La estadística recuerda que no todas las ejecuciones de hipoteca terminan con el lanzamiento (desahucio) de sus propietarios.
