
Felipe de los Ríos: "La jubilación es el momento de usar la vivienda, el esfuerzo de toda una vida"
Debate 65YMÁS con Las Arcadias, Almagro, patronal de las residencias y Fundación Más Sénior
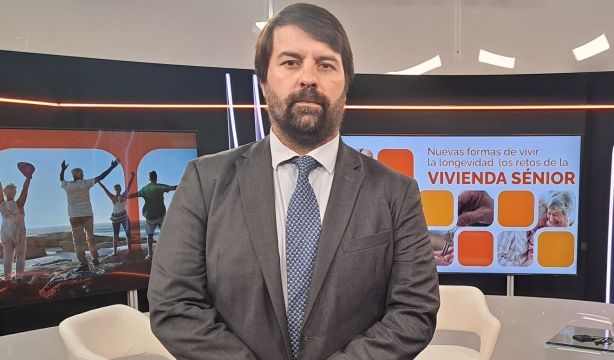

El ahorro de los sénior en España se encuentra masivamente concentrado en la propiedad inmobiliaria, un patrimonio que a menudo permanece inmovilizado mientras los jubilados afrontan tensiones económicas derivadas del aumento del coste de la vida y la falta de ingresos complementarios. Felipe de los Ríos, socio de Almagro ha defendido la Viviienda Inversa como la la mejor manera de monetizar el hogar propio. “Permite a las personas mayores acceder al ahorro acumulado en su vivienda”.
En caso de no contar con otros instrumentos financieros para complementar las prestaciones públicas por jubilación, la vivienda en propiedad es una excelente fórmula para no pasar apuros durante la jubilación. Entre las fórmulas que permiten obtener una rentabilidad de la casa propia, sin necesidad de abandonarla, esta opción es la más rentable. “Vendes la propiedad en el momento inicial, percibes un desembolso económico importante y te garantizas vivir en tu casa durante el resto de tu vida. Si necesitas marcharte a una residencia o falleces antes de tiempo, existe la garantía contractual de un pago adicional para ti o para tus herederos”.
Ante la falta de reformas estructurales, el socio de Almagro aconsejó perder el miedo a disponer del patrimonio acumulado: "Si has vivido pensando que hay que tener casa en propiedad, cuando llega la jubilación es el momento de usar esa vivienda, no hay que tener miedo a usar ese dinero, es el ahorro de toda una vida”. Asimismo, el directivo desmontó las reticencias familiares habituales, asegurando que "suelen ser los hijos los principales defensores de esta propuesta", animando a sus padres a usar sus recursos para planificarse la jubilación.
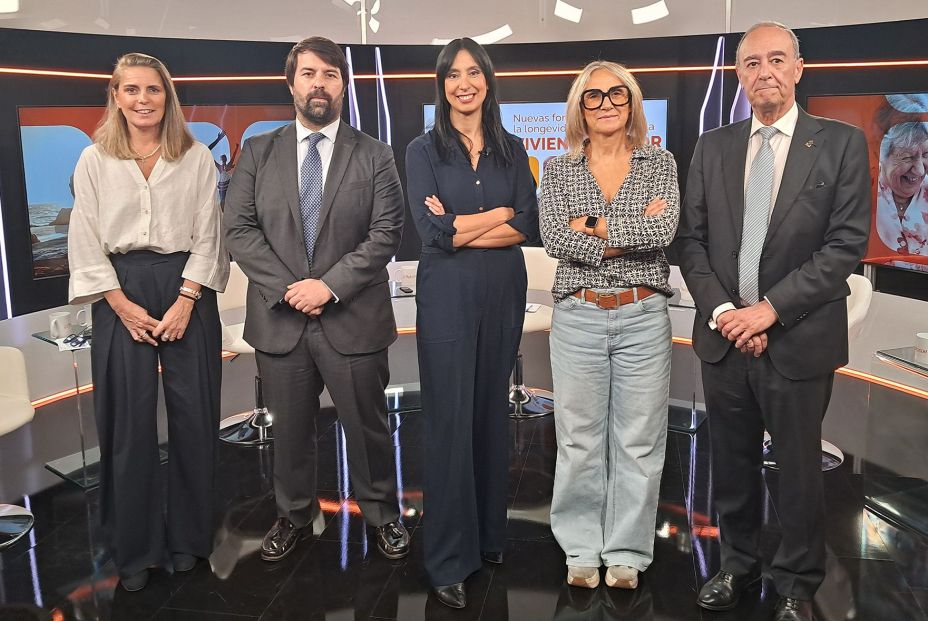
Felipe de los Ríos ha participado en el debate de 65YMÁS 'Nuevas Formas de vivir la longevidad: los retos de la vivienda sénior’ sobre los nuevos modelos de hogares para el segmento sénior, diferentes soluciones habitacionales y las nuevas formas de vivir la longevidad presentado por Ana Bedia, directora de 65YMÁS, en el que también han participado Nuria Boix, directora comercial de Las Arcadias, Grupo Layetana; José Alberto Echevarría, Secretario General de la Federación Empresarial de la Dependencia (FED); y Sonia Catalán, directora general de Fundación Más Sénior.
Durante este programa especial de 65YMÁS se analizaron en detalle las preocupaciones de los mayores en materia de vivienda; se presentaron las vulnerabilidades y preferencias de los mayores; se expuso el modelo ‘Senior living’ como alternativa para un envejecimiento activo e independiente; se analizó la transformación del modelo de residencias; además de presentarse la Vivienda Inversa como modelo para monetizar la casa propia y se explicaron las diferencias y las ventajas respecto a otras fórmulas.
Monetizar el patrimonio sin abandonar el hogar
Felipe de los Ríos abordó durante el debate la necesidad de ofrecer soluciones financieras adaptadas a las personas sénior que desean mantener su independencia y calidad de vida sin verse obligadas a mudarse de su entorno habitual. En este contexto, el socio de Almagro detalló el funcionamiento contractual de la Vivienda Inversa, una modalidad concebida para transformar el valor del inmueble en liquidez inmediata sin pervivencia de deudas.
Según explicó el experto durante la sesión, la operación se articula mediante la transmisión de la propiedad en el momento inicial, a cambio de la cual el residente percibe un desembolso económico significativo y la garantía formal de residir en su casa a título gratuito durante el resto de sus días. "La Vivienda Inversa es una modalidad que nosotros creamos que consiste en permitir a las personas mayores acceder al ahorro que tienen depositado en su vivienda", expuso De los Ríos, subrayando que la Vivienda Inversa resulta especialmente competitiva frente a otras alternativas, como la hipoteca inversa, que genera dudas y ofrece menos cuantía por la vivienda, o la nuda propiedad.
Asimismo, el directivo remarcó las salvaguardas que contempla este modelo frente a otras opciones del mercado como la hipoteca inversa o la nuda propiedad. Ante el temor a que una salida prematura del inmueble suponga un perjuicio económico para la familia, aclaró que la fórmula incorpora mecanismos de compensación: "Si te tienes que ir en algún momento o si tienes la desgracia de fallecer antes de tiempo, tienes la garantía de que vas a recibir un cobro adicional si te vas o tus herederos van a recibir un pago extra para que no tengan la sensación nunca de haber malvendido".
Los hijos, principales defensores
Frente a la creencia tradicional de que mantener la herencia inmobiliaria representa una fuente de conflicto familiar, Felipe de los Ríos aportó una lectura apoyada en su experiencia directa con los usuarios y desmontó las idea de reticencias familiares habituales. En su opinión, España está experimentando una transformación notable, donde las generaciones más jóvenes priorizan el bienestar de sus progenitores sobre la futura adjudicación de bienes inmuebles.
"Suelen ser los hijos los principales defensores de esta propuesta", afirmó de manera rotunda el socio de Almagro, quien indicó que habitualmente son las personas mayores las que albergan reticencias iniciales al sentirse obligadas a legar la vivienda a su descendencia. En este sentido, aconsejó perder el miedo a disponer del patrimonio acumulado: "Si has vivido pensando que hay que tener casa en propiedad, cuando llega la jubilación es el momento de usar esa vivienda, no hay que tener miedo a usar ese dinero, es el ahorro de toda una vida”.
Para De los Ríos, el perfil idóneo de usuario de este instrumento es el de quien antepone la serenidad de mantener su hogar y financiar los cuidados que pudiera requerir en el futuro.
Complemento y ayuda para la pensión pública
El análisis de Felipe de los Ríos incluyó una severa advertencia sobre la fragilidad del modelo público de previsión social en España. El directivo recordó que el sistema de pensiones de reparto fue instaurado a principios del siglo XX, una época en la que la esperanza media de vida se situaba entre los 60 y los 65 años, por lo que la cobertura estaba diseñada para un periodo de retiro sensiblemente inferior al actual.
"En estos casi 100 años que han pasado no ha evolucionado: seguimos instaurados en un sistema que te da dinero a partir de los 65 años y la gente tendemos a vivir mucho más”. Al tiempo, el socio de Almagro criticó la inercia de las administraciones públicas y la falta de incentivos políticos para asumir el coste de reformas estructurales antes de que sean impuestas desde el ámbito comunitario.
Ante este panorama, De los Ríos recomendó que “cada uno sea responsable de lo suyo y que utilice todos los medios que tenga a su alcance, y que nadie espere a que llegue un Estado a darle ayudas a la dependencia o a garantizarle una plaza de residencia que, ahora mismo, no tiene capacidad de garantizar”. Así, reclamó la adopción de medidas proactivas por parte de los ciudadanos para no depender en exclusiva del auxilio estatal o de infraestructuras asistenciales insuficientes.
Educación financiera
En su balance final, el representante de Almagro lamentó la reducida penetración de los planes de pensiones privados en España y la escasa formación financiera media de la población, situaciones que agravan el impacto de la inflación sobre la capacidad adquisitiva de los jubilados. Por todo ello, hizo un llamamiento a las instituciones y medios de comunicación para que divulguen de manera transparente las alternativas existentes para monetizar el ladrillo.
Asimismo, hizo una apelación directa a las familias para romper los prejuicios históricos que rodean a la gestión del patrimonio para las personas mayores. "A mí me gustaría que llegue el mensaje claro de que no tengan miedo a informarse, que no tengan miedo a usar el dinero en su vivienda", manifestó De los Ríos.
El experto concluyó urgiendo a realizar esta planificación económica de forma anticipada y reflexiva, antes de que las contingencias de salud o la necesidad económica impongan decisiones precipitadas: ”Cuando llega la jubilación es el momento de usar esa vivienda. Que lo planifiquen, que lo hagan con antelación y que se informen bien".
