
Ángel E. Jiménez (Mutualidad): "Es necesario informar a cada ciudadano sobre la pensión que cobrará"
El director comercial de Mutualidad detalla: "Gestionamos más de 11.000 millones de euros de ahorro"

Planificar con tiempo la jubilación se ha convertido en una necesidad fundamental para toda persona que aspire a mantener el nivel de vida que disfruta durante la etapa laboral. Asegurar un colchón de dinero suficiente para financiar el retiro y complementar la pensión pública exige anticipación, calcular necesidades futuras y una estrategia de ahorro adecuada.
"En España se da la paradoja de que la gente ahorra (los hogares tienen más de un billón de euros en depósitos), pero no ahorra para la jubilación", ha expuesto Ángel Esteban Jimenez, director comercial de Mutualidad (@Mutualidad_es), en un reciente debate organizado por 65YMÁS. En este complicado panorama, ha instado a incentivar el ahorro finalista, además de impulsar el cobro de los planes y PPA en forma de renta, reclamando asimismo "la absoluta transparencia de las administraciones, mediante la implantación del famoso sobre naranja, con información sobre la pensión pública futura de cada trabajador".
A juicio de Ángel Esteban Jiménez, incrementar el capital acumulado para la jubilación requiere múltiples medidas, entre ellas, "revisar los límites de aportación anual a los vehículos de ahorro, vinculándolos a la inflación, así como equiparar el tratamiento de los trabajadores autónomos (ahora tienen un tope de 4.250 € en planes simplificados) al de los asalariados (8.500 € en planes de empleo), para que los planes de pensiones de empleo corporativos despeguen como fórmula de previsión social".
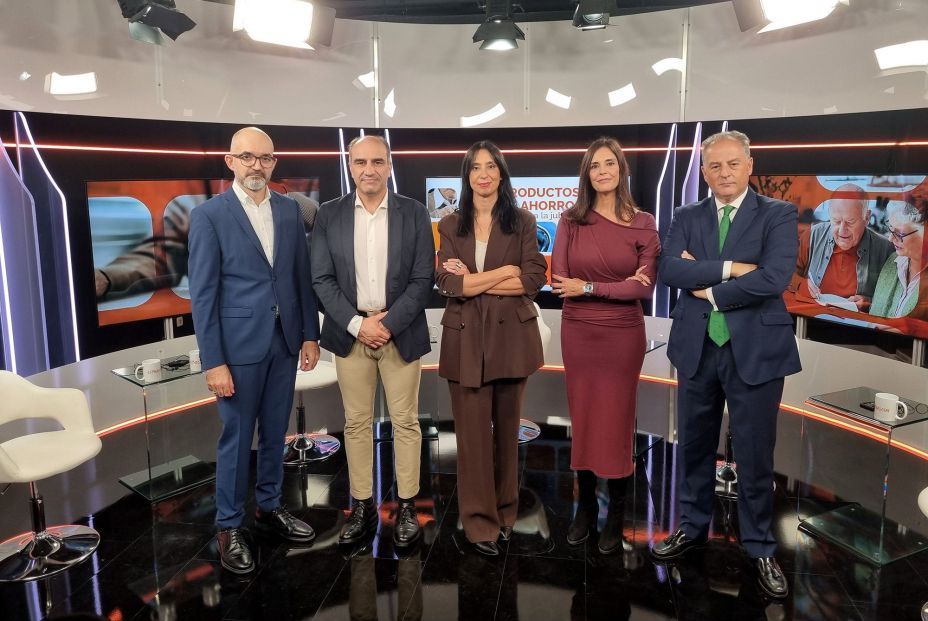
En el programa especial de 65YMÁS, presentado por Ana Bedia (@AnaBedia), directora del diario, con participación de Alfonsa Muñoz, directora de Previsión Colectiva en Santander Pensiones (@santander_es); José Manuel Daga, director de desarrollo del negocio de vida individual de Mapfre España (@MAPFRE_ES); y Pedro Serrano, profesor titular de Economía Financiera de la Universidad Carlos III (@uc3m), el director comercial de Mutualidad ha explicado el modelo de entidad: "Sin ánimo de lucro, con un ahorro gestionado de más de 11.000 millones de euros y comprometida con revertir todos sus beneficios en sus más de 200.000 mutualistas".
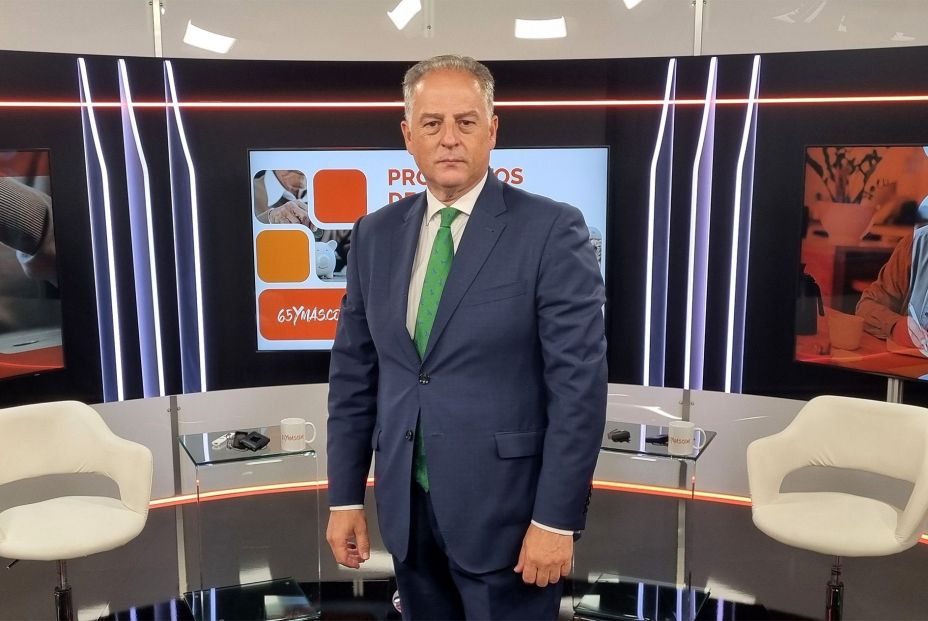
Jiménez: "Mutualidad revierte la totalidad de los beneficios al propio mutualista"
PREGUNTA.- Para comenzar a hablar de ahorro y centrar el debate, ¿cuál es la esencia del modelo institucional de Mutualidad y cuál es el volumen de ahorro que gestionan?
RESPUESTA.- Mutualidad es una entidad sin ánimo de lucro que nace del profesional y para el profesional y sus familias. Dentro de nuestra estrategia, lo que tratamos de hacer es revertir la totalidad de los beneficios en el propio mutualista. En el año 2025 traspasamos a nuestros clientes, en términos de rentabilidad y beneficio, más de 500 millones de euros. Actualmente, somos más de 200.000 mutualistas y gestionamos más de 11.000 millones de euros de ahorro, situándonos como la quinta entidad en ahorro gestionado de España.
P.- ¿Cómo estructuran su catálogo de soluciones de ahorro e inversión para responder tanto a las necesidades inmediatas como a la planificación del retiro?
R.- Agruparía nuestro porfolio en dos categorías, según el para qué y el para cuándo. El corazón de nuestro negocio ha sido históricamente el Plan Profesional, que es el sistema de previsión alternativo o complementario al RETA para profesionales, dotado de coberturas de ahorro y de riesgos como fallecimiento, invalidez, incapacidad y dependencia. En nuestra política de retribución, este año hemos otorgado una rentabilidad del 4,47% para 2025, y en el histórico de los últimos diez años superamos de media el 4%, batiendo la rentabilidad real frente a la inflación. En el bloque de medio y corto plazo con rentabilidad garantizada, contamos con el Plan Ahorro Multiplica (con vencimientos de uno a cuatro años y rentabilidades entre el 4,1% y el 4,5%) y el Suma Más (producto de liquidez al 3,5% sin penalización por rescate). En productos con incentivo fiscal disponemos de SIALP (Plan Ahorro 5), PIAS, Planes de Previsión Asegurados (PPA) y el Plan Junior para niños. Y en el capítulo del para cuándo, ofrecemos todo el abanico de rentas vitalicias y temporales con atractivas ventajas financiero-fiscales, además de cestas de inversión (Unit Linked) con tres perfiles de riesgo para quienes buscan asumir volatilidad. Nuestro propósito es acompañar a los clientes y a sus familias a lo largo de toda su vida para contribuir a una sociedad más justa e inclusiva.
"El límite deducible de 1.500 euros hace que el plan individual pierda atractivo"
P.- Ante el estancamiento del ahorro previsional voluntario en España, ¿qué medidas y reformas fiscales consideran indispensables para dinamizar la previsión a largo plazo?
R.- Existe una paradoja evidente en España: la gente ahorra, pero no ahorra para la jubilación. Los hogares españoles acumulan más de un billón de euros en depósitos y el ahorro finalista no consigue despegar. La medida de reducir el límite deducible a 1.500 euros hace que el plan individual pierda atractivo para casi todo el mundo. Desde Mutualidad planteamos cuatro acciones principales. En primer lugar, revisar los límites de aportación, haciéndolos suficientemente atractivos e indexarlos progresivamente a la inflación. En segundo lugar, equiparar a los autónomos: si los trabajadores asalariados disponen de un límite de aportación de 8.500 euros en planes de empleo, ¿por qué se topa a los autónomos, a través de los planes simplificados, a poder aportar como máximo 4.250 euros anuales? Es imprescindible equiparar ambos colectivos. Como tercera gran medida, planteamos incentivar el cobro del plan en forma de renta, acostumbrarnos a percibir la prestación como un complemento periódico a la pensión pública y no como un cobro único en capital. Y, en cuarto lugar, es necesario hacer mucha pedagogía y proporcionar información pública y transparente, como el famoso sobre naranja; es necesario que la Seguridad Social informe de forma fehaciente a cada ciudadano sobre qué pensión pública le va a quedar cuando se jubile. Cuando una persona es consciente del problema, busca la solución.
P.- La estabilidad regulatoria es también un requisito para convencer a los españoles de que ahorren...
R.- Por supuesto, exigimos estabilidad regulatoria. Quien se plantea la jubilación lo hace con un horizonte de 30 o 40 años; no se pueden modificar las reglas de juego permanentemente, porque eso desincentiva la planificación a largo plazo.
"9 de cada 10 mayores son propietarios, pero la vivienda es patrimonio, no es pensión"
P.- Gran parte del patrimonio de las personas mayores en España se concentra en la vivienda. ¿De qué manera se puede convertir ese ahorro inmobiliario en liquidez para la jubilación?
R.- Nueve de cada diez mayores en España son propietarios, pero la vivienda es patrimonio, no es pensión. El reto consiste en convertir ese patrimonio en renta. Soluciones como la hipoteca inversa son adecuadas para quien desea seguir viviendo en su casa y necesita liquidez, aunque en la práctica sigue siendo una opción muy minoritaria (apenas unas 500 operaciones al año en España) por su complejidad y por el componente de afectación a los herederos. Existen otras vías como la nuda propiedad o la movilización de segundas residencias: vender una segunda vivienda para constituir una renta vitalicia patrimonial permite eludir la plusvalía y disfrutar de importantes exenciones fiscales sobre los rendimientos. Desde Mutualidad estamos explorando caminos para convertir ese patrimonio en pensión, integrándolo además con un ecosistema de servicios de cuidado a la dependencia.
P.- Para concluir, ¿cuál es la reflexión esencial que traslada a los ahorradores de cara a su futuro financiero?
R.- La solución a la jubilación no pasa por un producto, sino por un plan. No podemos pensar en el retiro cuando ya es demasiado tarde; hay que empezar pronto, ser recurrente y consistente y tener claro cómo se quiere cobrar el día de mañana. Recuerdo una anécdota de mis inicios en banca en Almendralejo, cuando un director me decía: "Ángel, nunca te cases por el interés; cásate por el capital, que es lo que genera los intereses". El vehículo o producto es lo de menos; lo verdaderamente crucial es el compromiso de aportación y la planificación disciplinada para construir una jubilación digna.
