
Los mejores productos de ahorro para la jubilación: los expertos desvelan cómo completar la pensión
Debate 65YMÁS con Santander, Mapfre, Mutualidad y Univ. Carlos III: una fórmula para cada bolsillo

La mayor esperanza de vida y la creciente longevidad aceleran la necesidad de planificar con tiempo la situación económica para el momento de la jubilación, que se ha convertido en una necesidad fundamental para cualquier ciudadano. Mantener el nivel de vida que disfrutamos durante nuestra etapa laboral exige anticipación, calcular necesidades futuras y estructurar una estrategia de ahorro adecuada. Hoy en día, bancos y aseguradoras cuentan con una amplia gama de productos de ahorro para la jubilación. La clave reside en diversificar las aportaciones y elegir los instrumentos que mejor se adapten a cada edad, capacidad de ahorro y tolerancia al riesgo.
Para analizar en detalle el panorama de los productos de ahorro para la jubilación, 65YMÁS ha celebrado un debate especial, presentado por Ana Bedia (@AnaBedia), directora de 65YMÁS, con participación de Alfonsa Muñoz, directora de Previsión Colectiva en Santander Pensiones (@santander_es); José Manuel Daga, director de desarrollo del negocio de vida individual de Mapfre España (@MAPFRE_ES); Ángel Esteban Jimenez, director comercial de Mutualidad (@Mutualidad_es); y Pedro Serrano, profesor titular de Economía Financiera y Contabilidad de la Universidad Carlos III (@uc3m).
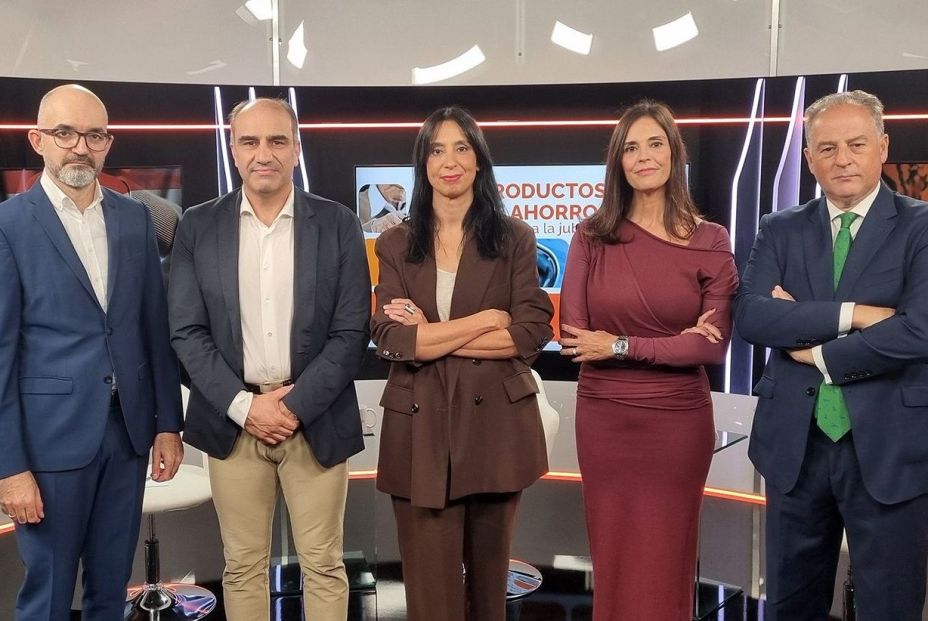
Durante este programa especial de 65YMÁS se ha aclarado el funcionamiento y las características fiscales de los planes de pensiones individuales y colectivos, los Planes de Previsión Asegurados (PPA), los seguros de ahorro o las rentas vitalicias. Asimismo, los expertos han abordado las causas del estancamiento del ahorro previsional en España y, entre las posibles soluciones, han abogado por potenciar los planes de empleo colectivos, revisar los límites fiscales de las aportaciones de ahorro, avanzar hacia los sistemas de adscripción automática (auto-enrollment) y aprovechar la liquidez del patrimonio inmobiliario mediante herramientas como la hipoteca inversa.
Así tributan los principales productos: aportaciones y rescate del dinero
Los expertos reunidos en el debate de 65YMÁS han proporcionado las grandes coordenadas para seleccionar el mejor vehículo de ahorro e inversión; depende en gran medida del tratamiento fiscal, tanto en el momento de realizar la aportación como al percibir la prestación.
- Planes de Pensiones y Planes de Previsión Asegurados (PPA)
- En la aportación. Ambos productos permiten reducir directamente la aportación anual de la base imponible del IRPF. Actualmente, el límite general en planes individuales es de 1.500 euros anuales, mientras que en el ámbito de los planes de empleo el límite adicional alcanza los 8.500 euros para asalariados y los 4.250 euros para autónomos en planes simplificados. Este incentivo no "ahorra" impuestos de forma definitiva, sino que los desplaza en el tiempo, "actuando como un préstamo a coste cero de la Hacienda Pública, lo que beneficia en mayor medida a las rentas altas con tipos marginales elevados durante su etapa activa", según ha señalado el profesor Pedro Serrano durante su intervención.
- En el momento del rescate, todas las prestaciones (ya se perciban en forma de capital, renta periódica o mixta) tributan íntegramente en el IRPF como rendimientos del trabajo. Como incentivo específico, las aportaciones y rendimientos anteriores al 31 de diciembre de 2006 disfrutan de una exención del 40% si el cobro se realiza de una sola vez en forma de capital, ha puesto de relieve José Manuel Daga.
- Seguros de Ahorro (SIALP, PIAS y Rentas Vitalicias).
- En la aportación no otorgan reducción o deducción en la base imponible del IRPF.
- En el rescate, en cambio, disfrutan de notables ventajas o exenciones fiscales en la tributación de sus rendimientos. Los SIALP están exentos de tributar por los rendimientos generados si la inversión se mantiene un mínimo de 5 años. Por su parte, los PIAS y las Rentas Vitalicias tributan como rendimiento del capital mobiliario con porcentajes de exención muy elevados en el IRPF cuando la prestación se percibe en forma de renta vitalicia, reduciéndose la carga impositiva conforme mayor es la edad del beneficiario.
- Soluciones de monetización inmobiliaria (hipoteca inversa y nuda propiedad).
- En el cobro de la liquidez. En el caso de la hipoteca inversa, los importes recibidos (sea en capital o disposición mensual) al tratarse del desembolso de un préstamo no constituyen renta y no tributan en el IRPF. Por otro lado, la venta de la vivienda habitual por personas mayores de 65 años o su transmisión para constituir una renta vitalicia patrimonial goza de exención fiscal por la ganancia patrimonial generada. Respecto al ahorro inmobiliario, tanto Alfonsa Muñoz como Ángel Esteban Jiménez han recalcado que los españoles poseen un elevado volumen de ahorro inmobiliario, una fuente aún poco utilizada para complementar la pensión, pero que comienza a despegar, y es de prever que se desarrolle más en el futuro, debido al creciente envejecimiento poblacional.
Alfonsa Muñoz: "La clave es adaptar la estrategia de inversión al ciclo vital del ahorrador"
La directora de Previsión Colectiva en Santander Pensiones, Alfonsa Muñoz, ha destacado la importancia de "adaptar la estrategia de inversión al ciclo vital del ahorrador", explicando que las estructuras de ciclo de vida comienzan con una mayor exposición a la renta variable durante la juventud, para maximizar la rentabilidad y poder asumir fluctuaciones del mercado, reduciendo este riesgo de forma automática hacia activos de renta fija a medida que se aproxima la jubilación.
Esta metodología resulta "especialmente valiosa en los planes de pensiones de empleo, al gestionar colectivos con edades heterogéneas", ha detallado durante su participación en el debate de 65YMÁS.
Al abordar el reducido despegue de estos vehículos de ahorro en España, Muñoz ha señalado tres barreras principales: en primer lugar, la barrera fiscal, con un límite de aportaciones a planes de pensiones individuales de tan solo 1.500 euros anuales; la barrera regulatoria, por la falta de productos flexibles; y la barrera cultural, derivada de la percepción de que la jubilación es un evento muy lejano.
Entre las posibles soluciones para impulsar el ahorro previsional y que los trabajadores puedan complementar la pensión pública, la directiva del Santander ha defendido articular "sistemas de aportación flexibles y automáticos", además de avanzar hacia la implantación de un modelo de adscripción automática a planes de empresa (autoenrolment), "que tan buenos resultados ha cosechado en el Reino Unido".
José M. Daga: "Planes de pensiones y PPA comparten fiscalidad y complementan la pensión"
Desde Mapfre España, su director de desarrollo del negocio de vida individual, José Manuel Daga, ha explicado las principales características que distinguen los planes de previsión asegurados (PPA) de los planes de pensiones individuales. "Ambos comparten fiscalidad y el objetivo de complementar la pensión pública, pero los PPA garantizan el capital y un rendimiento fijo al vencimiento, siendo ideales para perfiles de inversores prudentes, en tanto los planes de pensiones asumen un mayor riesgo".
Daga ha precisado que "nunca es demasiado pronto para empezar a ahorrar" y ha insistido en que la clave reside en constancia y aportaciones recurrentes. "Gracias al efecto de la capitalización compuesta, incluso con volúmenes de ahorro periódico modestos, se puede hacer crecer el patrimonio". Ha recordado que, en la desacumulación, el dinero que se retira de los planes y PPA tributa como rendimiento del trabajo y hay que tributar por él, motivo por el cual hay que "planificar la fórmula de rescate".
En cuanto al ahorro inmobiliario, ha defendido la hipoteca inversa desarrollada conjuntamente por Mapfre y Santander como "una alternativa para convertir el patrimonio en vivienda en ingresos recurrentes o rentas vitalicias, sin perder la propiedad del inmueble".
El directivo ha recordado que la tecnología ha facilitado enormemente la relación de los clientes con las entidades financieras y aseguradoras: "Hoy podemos consultar nuestros ahorros, realizar aportaciones o gestionar productos de manera rápida y sencilla. Pero hay algo que la tecnología no debe sustituir: la confianza y el asesoramiento personal. Cuando hablamos de decisiones importantes sobre nuestro patrimonio o nuestra jubilación, todos valoramos contar con un profesional que nos explique las alternativas. Por eso, en Mapfre apostamos por combinar lo mejor de ambos mundos".
Ángel Esteban Jiménez: "Es crucial informar al trabajador de cuál será su pensión futura"
En el debate de 65YMÁS, Ángel Esteban Jiménez, director comercial de Mutualidad, ha subrayado "la paradoja que se produce en España y es que la gente ahorra, pero no ahorra para la jubilación; los hogares tienen más de un billón de euros en depósitos".
A su juicio, es preciso revisar los límites de aportación anual a los vehículos de ahorro para la jubilación, vinculándolos a la inflación, así como "equiparar el tratamiento de los trabajadores autónomos (ahora tienen un tope de 4.250 € en planes simplificados) al de los asalariados (8.500 € en planes de empleo), para que los planes de pensiones de empleo corporativos despeguen como fórmula de previsión social".
Otra de las medidas propuestas por Jiménez para incentivar el ahorro finalista en España es "la absoluta transparencia de las administraciones, mediante la implantación definitiva del famoso sobre naranja, con información sobre la pensión pública futura de cada trabajador", así como incentivar el cobro de los planes y PPA en forma de renta.
Ángel Esteban Jiménez ha puesto en valor "el modelo sin ánimo de lucro de Mutualidad, que gestiona más de 11.000 millones de euros y revierte sus beneficios en los mutualistas". Y ha reclamado a los poderes públicos "estabilidad regulatoria para no modificar permanentemente las reglas de juego en compromisos de inversión previstos a 30 o 40 años vista".
Pedro Serrano: "Varios seguros de ahorro aportan liquidez en la jubilación"
A su vez, Pedro Serrano, profesor titular de Economía Financiera y Contabilidad de la Universidad Carlos III de Madrid, ha dibujado el marco conceptual sobre las funciones de inversión, cobertura de riesgos y financiación de los diferentes productos para la jubilación.
"Al hablar de inversión, encontramos los productos para acumular capital, como los fondos de inversión y los planes de pensiones. Por la parte de cobertura de riesgos, existe una familia de seguros que dotan de liquidez durante la jubilación: los Planes Individuales de Ahorro Sistemático (PIAS), los Seguros Individuales de Ahorro a Largo Plazo (SIALP), los Planes de Previsión Asegurados (PPA) y las rentas vitalicias. Y por la parte de financiación, encontramos la vivienda habitual, que hoy en día también se puede utilizar como un tercer activo para financiar el retiro".
Tras aclarar que "los planes de pensiones no ahorran impuestos, sino que los desplazan en el tiempo, actuando como un préstamo a coste cero de la Hacienda Pública que beneficia principalmente a las rentas altas", ha argumentado que los incentivos fiscales individuales solo logran "mover el dinero entre productos", mientras que el auténtico incremento del ahorro se genera a través del "ahorro inercial o pasivo, donde la aportación se realiza de forma automática".
Para Serrano, es decisivo entender que, más allá de esta estructura técnica, lo importante es "saber qué riesgo deseo afrontar y cuál no quiero tomar. Si el riesgo que se quiere evitar es quedarse sin liquidez durante lo que reste de vida, el producto idóneo es la renta vitalicia".
En cuanto al uso de la vivienda para financiar la jubilación, la ha definido como "el seguro de dependencia tradicional de las familias españolas" y ha respaldado "desbloquear ese patrimonio ilíquido mediante instrumentos como la hipoteca inversa".
