
El dinero prestado para vivienda crece casi tres veces más que la concesión de hipotecas
El capital prestado para comprar vivienda aumenta un 17,5%, frente al 6,6% de las operaciones

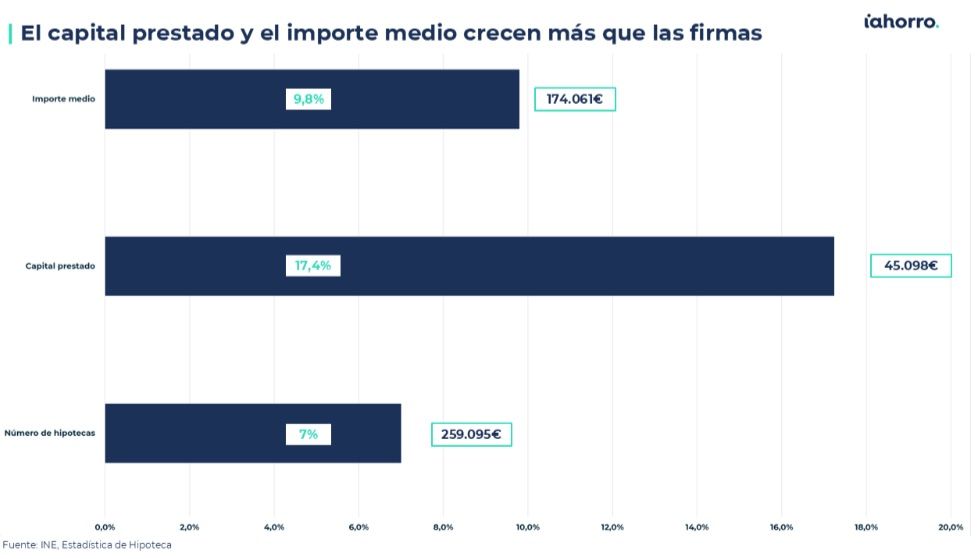
El mercado hipotecario evoluciona a dos velocidades. En los seis primeros meses de 2026 se constituyeron en España 259.684 hipotecas sobre viviendas, un 6,56% más que en el mismo periodo de 2025, cuando se registraron 242.655 operaciones, según los datos del Instituto Nacional de Estadística (INE). Sin embargo, el capital prestado por las entidades para financiar la compra de vivienda aumentó bastante más: alcanzó los 45.190 millones de euros, un 17,46% más. Así, el dinero destinado a las nuevas hipotecas crece a un ritmo superior al doble que el número de operaciones, casi tres veces más.
Esta diferencia se hizo todavía más evidente en junio. Ese mes se firmaron 45.907 hipotecas sobre viviendas, un 10,8% más que un año antes y la cifra más elevada para este mes desde 2010. La explicación está, en buena medida, en que el importe medio de cada préstamo es ahora mayor. De acuerdo con los datos del INE recogidos por el comparador y asesor hipotecario iAhorro, la cuantía media de los préstamos para vivienda ha pasado de 158.589 a 174.061 euros, lo que supone un incremento del 9,8%.
El esfuerzo de los hogares vuelve a aumentar
El crecimiento del mercado hipotecario viene acompañado también de un mayor esfuerzo económico para los hogares que tienen que afrontar estos préstamos. Al incremento de la cantidad financiada se suman unos plazos de devolución más largos y el aumento de los tipos de interés registrado en los últimos meses.
Los datos del Colegio de Registradores reflejan esta evolución. Durante el segundo trimestre de 2026, el endeudamiento hipotecario medio por vivienda llegó a los 176.453 euros, el máximo de toda la serie analizada. Además, el plazo medio para devolver estos préstamos se situó en 25,67 años, frente a los 25,58 años del último trimestre de 2025.
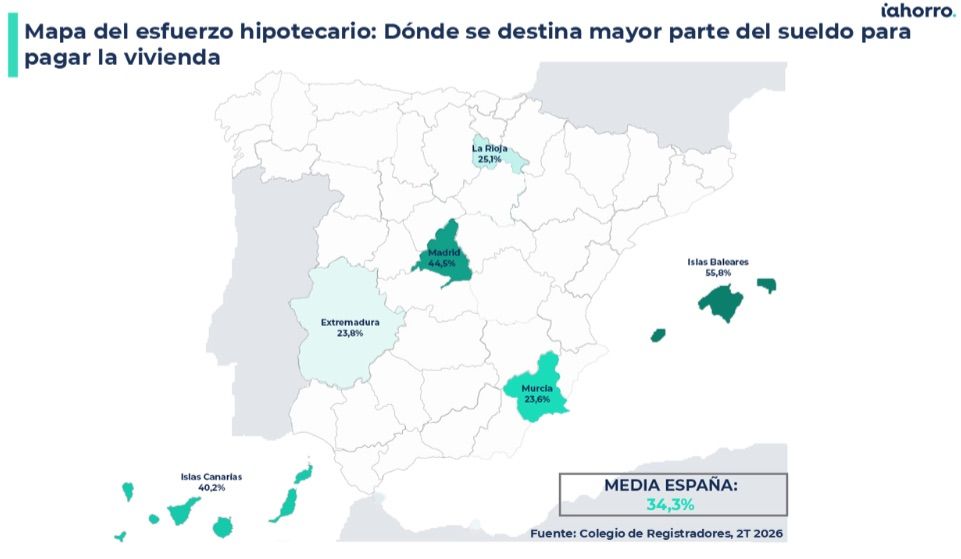
El tipo de interés medio de las hipotecas también se elevó, desde el 2,97% hasta el 3,03%. Como consecuencia, la cuota mensual media que afrontan los hipotecados en España subió hasta los 825 euros, frente a los 797 euros registrados en el cuarto trimestre de 2025. De esta forma, el porcentaje del coste salarial destinado al pago de la hipoteca pasó del 33,8% al 34,3%.
En la práctica, las familias están asumiendo préstamos de mayor cuantía, con cuotas mensuales más elevadas y durante periodos de tiempo más largos. Aunque cada uno de estos cambios pueda parecer moderado por separado, su efecto conjunto incrementa de forma significativa el esfuerzo que deben realizar los hogares.
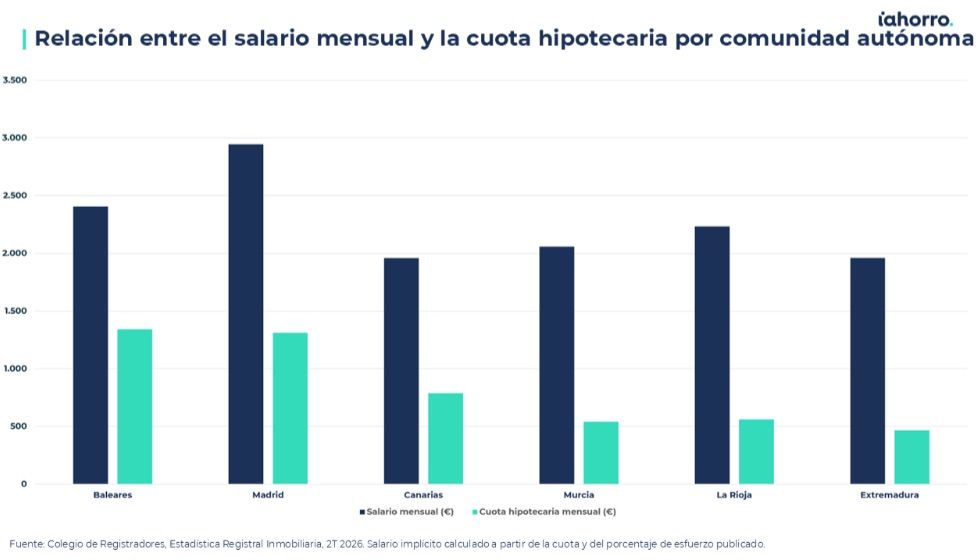
Además, la media nacional del 34,3% oculta importantes diferencias territoriales. En Baleares, la hipoteca absorbe el 55,8% del coste salarial, mientras que en Madrid representa el 44,5% y en Canarias el 40,2%. En el otro extremo se encuentran Extremadura, con un 23,8%; La Rioja, con un 25,1%, y Murcia, con un 26,3%.
La diferencia entre Baleares y Extremadura alcanza así los 32 puntos porcentuales. Es decir, los compradores de las islas destinan a pagar su hipoteca una proporción del salario que duplica ampliamente la de los hogares extremeños.
Laura Martínez, directora de comunicación de iAhorro, recuerda que, como referencia orientativa, el gasto destinado a la vivienda no debería superar aproximadamente el 35% de los ingresos. “Si el comprador gana 1.000 euros, no debería pagar más de 350 euros por hipoteca”, explica. Superar ese nivel, advierte, puede poner en tensión las finanzas familiares y llegar incluso a dificultar que el banco conceda el préstamo hipotecario.
Precio de la vivienda y salarios dibujan dos realidades
Las diferencias territoriales también se observan en el importe de las hipotecas. Sin embargo, una financiación más baja no significa necesariamente que el esfuerzo económico sea menor, ya que el salario disponible desempeña un papel fundamental.
Así, Baleares presenta una cuota hipotecaria mensual media de 1.342 euros y Madrid de 1.311 euros, frente a los 788 euros de Canarias. Pero el coste salarial implícito calculado a partir de los datos del Colegio de Registradores asciende a 2.945 euros en Madrid, mientras que en Canarias se sitúa en 1.959 euros. Por ello, aunque los préstamos medios canarios sean de menor cuantía, la cuota representa una de las proporciones más elevadas sobre los ingresos.
La diferencia se aprecia también al comparar Canarias y Extremadura. Los salarios de referencia se sitúan en torno a 1.959 euros en Canarias y 1.960 euros en Extremadura, pero las cuotas hipotecarias medias son muy distintas: 788 euros al mes en Canarias frente a 466 euros en Extremadura. El resultado es que el esfuerzo hipotecario alcanza el 40,2% del salario en Canarias, frente al 23,8% en Extremadura.
Por tanto, la capacidad de acceso a una vivienda no depende únicamente del importe necesario para financiarla, sino también de los ingresos disponibles para afrontar la cuota.
En este contexto, Laura Martínez destaca las dificultades específicas del mercado canario. “La condición insular limita las posibilidades de nueva construcción y vivienda en zonas protegidas, el mercado de segunda mano es más reducido y los salarios son más bajos”, señala. A estos factores suma la demanda residencial extranjera y la presencia de vivienda de lujo, elementos que, en su opinión, “dificultan especialmente el acceso a los jóvenes”.
Madrid y Cataluña concentran el 43,2% del capital prestado
El negocio hipotecario también presenta una elevada concentración territorial. Madrid y Cataluña acumularon el 43,2% del capital prestado durante el primer semestre de 2026, pese a representar el 33,8% del total de operaciones. Esto significa que su peso en el dinero concedido es considerablemente superior al que tienen en número de hipotecas firmadas.
Si a estas dos comunidades se suman Andalucía y la Comunitat Valenciana, las cuatro concentran el 65,4% de todas las operaciones realizadas durante el periodo.
Para Martínez, el precio de la vivienda explica buena parte de esta concentración. La directora de Comunicación de iAhorro apunta que “comprar en Madrid o Barcelona exige, en términos generales, una capacidad de ahorro y financiación diferente a la necesaria en otras capitales de provincia”. También señala que la oferta bancaria puede variar según el territorio: “En determinados mercados de menor importe, las cajas rurales pueden desempeñar un papel más destacado”.
El crecimiento, no obstante, tampoco es homogéneo entre las comunidades autónomas. Navarra registra uno de los mayores avances del primer semestre, con un incremento del 19,5% en el número de hipotecas y del 28,8% en el capital prestado. En Castilla-La Mancha, las operaciones aumentaron un 14,1% y el capital un 27,6%, mientras que Cataluña registró avances del 12,9% y del 22,3%, respectivamente. Madrid, por su parte, elevó un 11,5% el número de operaciones.
En el lado contrario se encuentra Baleares, donde las firmas hipotecarias descendieron un 10,1% y el capital prestado un 0,7%. Es la única comunidad autónoma en la que disminuyó el dinero concedido.
También cayó el número de hipotecas en Castilla y León (-4,7%), País Vasco (-3,3%) y Galicia (-3,2%). Si se analiza la intensidad de las operaciones en relación con la población, Cataluña registra 5,85 hipotecas por cada 1.000 habitantes y Andalucía 5,82. En el extremo opuesto se sitúan Galicia, con 3,39 operaciones por cada 1.000 habitantes, y Canarias, con 3,85, según los cálculos recogidos por iAhorro.
