
La OCDE avisa: España está a la cola en ahorro complementario para la jubilación
Falta ahorro para asegurar el bienestar de sociedades longevas, alerta el 'think tank' internacional

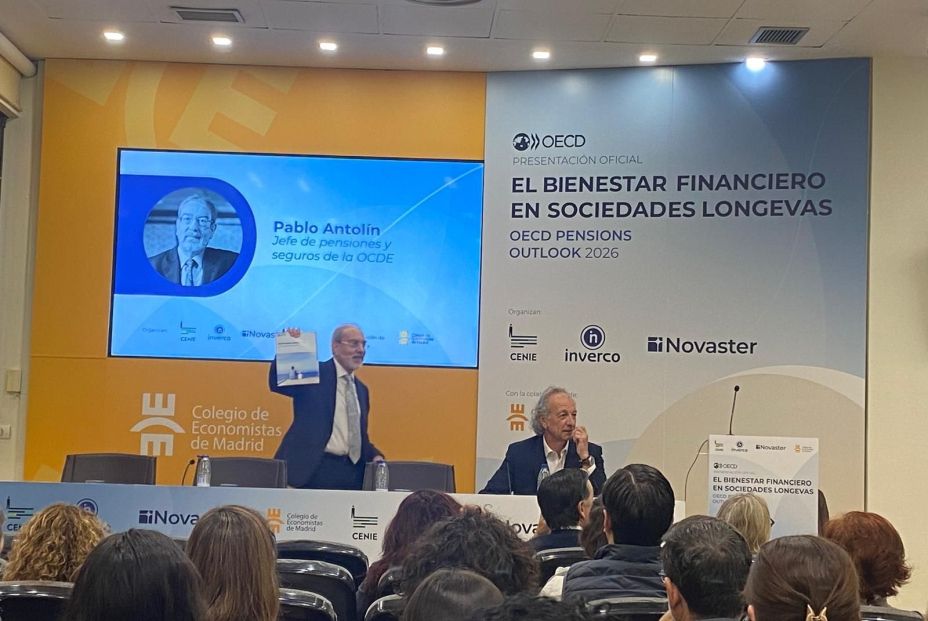
España se sitúa en el vagón de cola internacional en cuanto al volumen de activos depositados en productos de ahorro complementario para la jubilación: en torno al 10,4% del PIB y a años luz del 106% del promedio de los países miembros de la OCDE (Organización para la Cooperación y el Desarrollo Económico), según han puesto de relieve los expertos reunidos en la jornada El bienestar financiero en sociedades longevas, organizada por el Centro Internacional sobre el Envejecimiento (CENIE), Inverco y Novaster, con la colaboración del Colegio de Economistas de Madrid.
Nuestro país ocupa el puesto 28 de las 37 economías más grandes del mundo por ahorro complementario para el retiro. Por detrás, con menor proporción, tan solo se hallan Noruega (10,2%), República Checa (7,9%), Eslovenia (7,3%), Austria (7,2%), Alemania (6,2%), Hungría (4,8%), Turquía (3,4%), Luxemburgo (1,4%) y Grecia (1,3% del PIB).
En palabras de Pablo Antolín, jefe de Pensiones y Seguros de la OCDE, una de las causas del escaso ahorro privado en España es la elevada generosidad de la pensión pública (primer pilar de pensiones) y también influye la "voluntariedad" del modelo previsional español, donde el segundo y el tercer pilar (planes de pensiones colectivos e individuales) son completamente voluntarios. "Más de la mitad de las cuentas de ahorro en planes de empresa están congeladas y el 68% de las activas recibe menos de 900 euros anuales", ha detallado Antolín durante la presentación del informe de la OCDE Panorama de las pensiones en 2026.
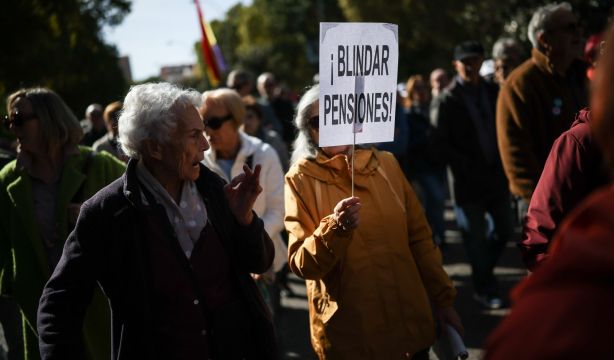
Este déficit de ahorro en planes privados choca de lleno con las fuertes tensiones que afrontarán las pensiones públicas en España en las próximas décadas: el gasto crecerá más de 3 puntos de PIB hasta 2050 (casi el triple que la media de la OCDE), en un contexto donde cotizaciones obligatorias superan el 25% del sueldo, según prevé el citado informe.
Alerta por la brecha de ahorro que sufren autónomos y mujeres
El jefe de Pensiones de la OCDE ha trazado el complicado panorama español con estas cifras: el valor de mercado de los activos acumulados en sistemas de capitalización y pensiones privadas en el conjunto de la OCDE alcanzó los 78 billones de dólares al cierre de 2025, lo que equivale al 106% del PIB. Sin embargo, esta solvencia agregada oculta una enorme disparidad geográfica, que sitúa a España en el grupo de cola internacional, con un ahorro previsional inferior al 10% del PIB.
La baja propensión al ahorro complementario individual en España responde en gran medida a la propia generosidad inicial de la pensión pública de reparto. "El sistema ofrece una tasa de cobertura y sustitución en torno al 80% para un asalariado de sueldo medio, superando holgadamente el umbral de referencia del 60% fijado en los ejercicios de la OCDE", ha expuesto Antolín, resaltando que "para los tramos medios de ingresos no se detecta sobre el papel una brecha inmediata entre la pensión esperada y el objetivo de ingresos tras la jubilación".
Sin embargo, este escenario tiene puntos ciegos, al decir de este experto: los trabajadores autónomos, quienes registran la mayor brecha de cotización y cobertura de todo el sistema, al presentar menores niveles de ahorro voluntario y bases de cotización reducidas. También las mujeres, las personas con rentas bajas y los jóvenes son colectivos que participan mucho menos en los sistemas de capitalización y aportan cuantías muy inferiores. Entre los factores que explican este menor ahorro y dificultad para planificar la jubilación se hallan la "falta de capacidad de ahorro derivada de salarios insuficientes, la presencia de otras urgencias económicas inmediatas y diversas barreras de acceso que dificultan mantener aportaciones continuadas a lo largo de la vida laboral".
Activos bajo mínimos, cuentas inactivas y sobrecarga de cotizaciones
El informe Panorama de las pensiones en 2026 de la OCDE aporta una batería de datos cuantitativos que radiografían la situación específica del mercado previsional español en comparación con el resto de las mayores economías desarrolladas:
- Poco PIB en activos de pensiones y Fondo de Reserva escaso. España figura de manera destacada en la lista de países cuyos fondos de pensiones acumulan activos por debajo del 20% del PIB (lejos de países como Dinamarca o Islandia, que superan el 200%). Asimismo, los activos de su Fondo de Reserva de la Seguridad Social representan menos del 5% del PIB, a gran distancia de otros fondos de reserva públicos de referencia. como los de Corea (55% del PIB), Japón (44%) o Finlandia (36%).
- Un 54% de cuentas de empleo sin aportaciones. En el ámbito de los planes de pensiones de empleo en España, el 54% de las cuentas de partícipes no registró ninguna aportación en 2024. Además, entre las cuentas que sí recibieron contribuciones, el 68% recibió un importe anual igual o inferior a los 900 euros.
- Elevadas comisiones sobre activos. En los planes individuales, donde las comisiones se aplican exclusivamente sobre los activos gestionados, España registró un coste medio del 1,2% del patrimonio en 2025 (frente al 1,3% de 2018), un nivel que duplica o triplica el aplicado en países como Costa Rica (0,3%), Lituania (0,4%) o México (0,5%).
- Cotizaciones obligatorias por encima del 25%. La tasa efectiva de cotización a los regímenes obligatorios de pensiones en España supera el 25% del salario medio (al igual que en Chequia, Francia, Grecia, Italia y Reino Unido), situándose muy por encima del promedio del 18,8% en la OCDE, lo que limita fuertemente la renta disponible para el ahorro voluntario complementario.
- Repunte moderado de aportaciones. Pese a la debilidad estructural histórica de las contribuciones en España, el flujo de aportaciones a fondos de pensiones ha registrado una recuperación con crecimientos del 9% en 2023, del 10,9% en 2024 y del 3,3% en 2025.
Altas comisiones y baja rentabilidad, lastres de los planes de pensiones
Otros lastres para el despegue de los planes de pensiones en España son el exceso de comisiones y las bajas rentabilidades, según deja entrever el informe de la OCDE 2026. En lo relativo a la gestión financiera de los fondos, la rentabilidad media obtenida por los planes se sitúa en un nivel intermedio dentro del contexto internacional. Más en detalle, a 10 años, los retornos anualizados se sitúan en torno al 2% real (neto de comisiones y descontada la inflación), ha confirmado Antolín durante su exposición.
Respecto a las comisiones que se pagan en los planes individuales, donde los costes se cobran exclusivamente sobre el patrimonio acumulado, España registra un promedio del 1,2% anual, que es un nivel sensiblemente más costoso que el de otros países como Australia (0,4%) o Lituania (0,4%). El organismo advierte de que "comisiones que pueden parecer pequeñas (por ejemplo, del 1% al 1,5% sobre los activos gestionados) tienen un impacto desproporcionado a largo plazo".
La OCDE expone, por ejemplo, que a lo largo de una carrera laboral completa (30 o 40 años), una diferencia de un solo punto porcentual en las comisiones de gestión puede llegar a reducir el saldo final acumulado y la pensión esperada entre un 20% y un 30%.
¿Por qué pincha el ahorro para la jubilación en España?
El análisis de la OCDE señala que los modelos con mayor implantación en el mundo son aquellos basados en la obligatoriedad o en esquemas de inscripción automática (auto-enrolment), que han demostrado un fuerte impulso en la masa de ahorro y afiliación en países como Nueva Zelanda o el Reino Unido. En contraste, el modelo español carece de obligatoriedad y de afiliación por defecto en el ámbito ocupacional, descansando casi en su totalidad en la adhesión voluntaria.
A ello se añade una notable desigualdad en el acceso dentro del tejido empresarial: mientras que las grandes compañías suelen disponer de planes de empleo para sus plantillas, las pymes no acceden a los sistemas de ahorro complementario.
La comparativa internacional realizada en este informe refleja tres realidades opuestas en la previsión social complementaria:
- Países líderes en capitalización. Existen 8 países de la OCDE con activos acumulados superiores al 100% del PIB —entre ellos Dinamarca, Países Bajos, Islandia, Suiza, Canadá, Estados Unidos y Australia—, caracterizados por sistemas mixtos donde el reparto y la capitalización conviven de forma consolidada.
- Bloque intermedio. Países como el Reino Unido, Chile, Francia o Israel acumulan un volumen de ahorro previsional situado entre el 50% y el 100% del PIB, a los que se suman otros nueve Estados con niveles de entre el 20% y el 50%.
- El vagón de cola. Prácticamente la mitad de los socios de la OCDE cuenta con un volumen de activos de pensiones por debajo del 20% del PIB y una decena, entre los que figura España, ronda el 10% o menos.
Inverco: "Hay 19 millones de trabajadores sin acceso a planes de empleo"
Durante la jornada El bienestar financiero en sociedades longevas, el presidente de Inverco, Ángel Martínez-Aldama, ha alertado asimismo de la escasa adopción de los planes de pensiones en España, detallando que existe un patrimonio total de 144.500 millones de euros, pero su tasa de cobertura es muy baja, ya que, por ejemplo, hay 19 millones de trabajadores sin plan de pensiones de empleo.
Para movilizar el ahorro de los trabajadores, ha instado a avanzar hacia el modelo británico de autoenrolment o adscripción automática a planes de empresa, es decir, que las compañías los ofrezcan por defecto a sus empleados, y que sean ellos quienes decidan salirse del plan, en caso de que no lo precisen o deseen.
Según los cálculos de Inverco, si la aportación ascendiese al 1% de los salarios de los trabajadores españoles, en 10 años, las cantidades acumuladas ascenderían a 75.000 millones de euros, casi el doble de lo ahorrado por planes de pensiones de empleo hasta la fecha. Y si esa tasa ascendiese al 5%, la cifra se elevaría a 350.000 millones de euros, según proyecciones de Inverco.
CENIE defiende "democratizar" el bienestar financiero
También presente en esta jornada, Juan Martín, director del Centro Internacional sobre el Envejecimiento (CENIE), ha defendido que el bienestar cotidiano, la salud y la seguridad económica están estrechamente interconectados: "Las decisiones adoptadas durante la etapa laboral activa condicionan de forma directa la independencia material en la vejez".
Por ello, ha reclamado "democratizar el bienestar financiero" para que la orientación profesional y el acompañamiento no sean un privilegio de los grandes patrimonios. Para las rentas modestas, el apoyo prioritario reside en ordenar gastos, gestionar deudas, consolidar un fondo de emergencia y planificar la jubilación con herramientas accesibles y adaptadas a su realidad.
Martín ha aludido a que el propio informe de la OCDE subraya esta carencia estructural: la renta y el patrimonio condicionan el acceso a la ayuda profesional, provocando que quienes cuentan con menor alfabetización financiera acudan menos a ella, a pesar de ser quienes más se beneficiarían de una orientación adaptada a sus recursos.
