
Alfonsa Muñoz (Santander): "La adhesión automática, clave para que los planes de empleo despeguen"
La directiva en Santander Pensiones reclama "sistemas de aportación flexibles y automáticos"

Cuando se habla de ahorro para la jubilación, las estrategias de ciclo de vida adaptan de forma automática el nivel de riesgo de las inversiones a la edad del partícipe, dando prioridad a la rentabilidad en la juventud y a la preservación del capital al aproximarse la jubilación. Son claves para poder asumir fluctuaciones del mercado en etapas jóvenes de la vida, reduciendo este riesgo de forma automática hacia activos de renta fija a medida que la persona se aproxima al retiro.
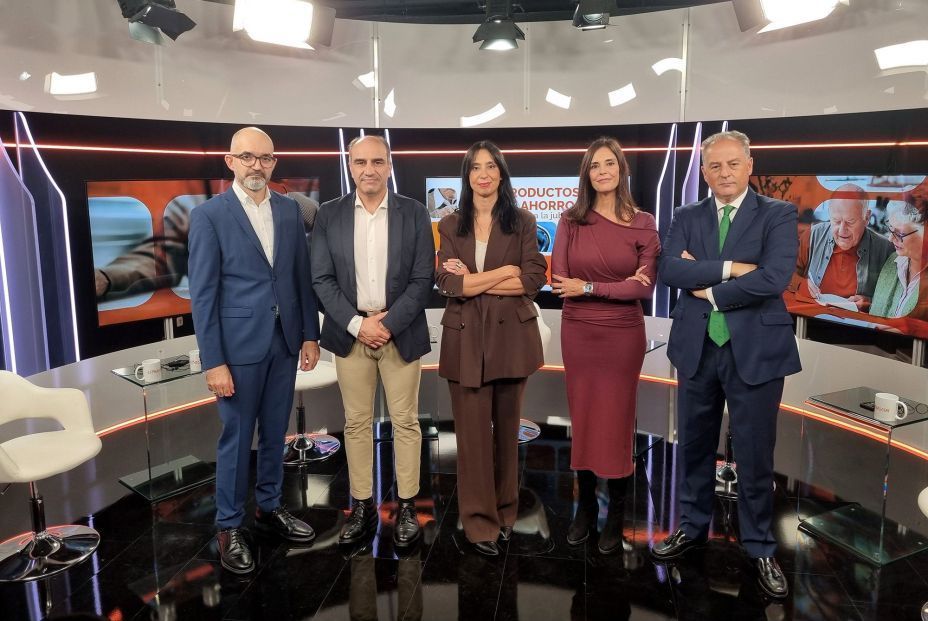
Así lo ha desvelado Alfonsa Muñoz, directora de Previsión Colectiva en Santander Pensiones (@santander_es), durante su intervención en un debate de 65YMÁS sobre productos de ahorro para la jubilación, presentado por Ana Bedia (@AnaBedia), directora de 65YMÁS. En este programa especial han participado Ángel Esteban Jimenez, director comercial de Mutualidad (@Mutualidad_es); Pedro Serrano, profesor titular de Economía Financiera de la Universidad Carlos III (@uc3m); y José Manuel Daga, director de desarrollo del negocio de vida individual de Mapfre España (@MAPFRE_ES).
Alfonsa Muñoz ha advertido que el tope de 1.500 euros anuales de aportación a los planes de pensiones individuales o a los planes de previsión asegurados (PPA) resulta insuficiente. Y ha realizado dos reflexiones principales. "La primera es la urgencia de educar y concienciar a los jóvenes para que entiendan que ahorrar para el retiro es algo que debe hacerse sí o sí", y la segunda es "el impulso definitivo del modelo de autoenrolment o adscripción automática en los planes de empleo".
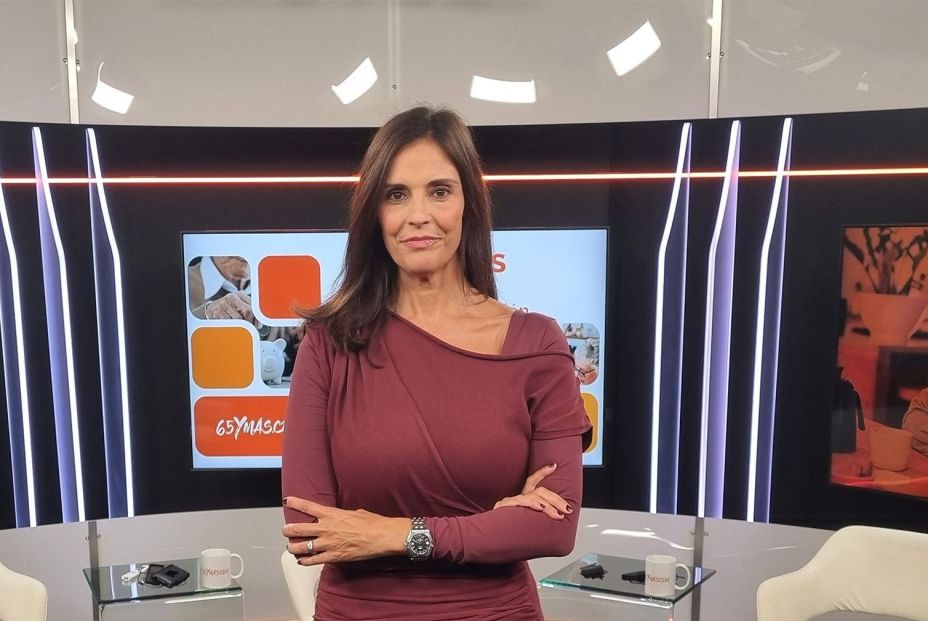
Alfonsa Muñoz, directora de Previsión Colectiva en Santander Pensiones.
Alfonsa Muñoz: "Es crucial adaptar el perfil de riesgo conforme la jubilación se aproxima"
PREGUNTA.- Desde Santander Pensiones hacen especial hincapié en adaptar la inversión al momento vital del cliente mediante estrategias de ciclo de vida. ¿En qué consiste esta metodología y qué valor aporta, tanto en planes individuales como en planes de empleo?
RESPUESTA.- Cuando hablamos de ahorro para la jubilación ligado al ciclo vital, debemos partir de una premisa clara: no es lo mismo empezar a ahorrar cuando te quedan 30 años para jubilarte que cuando te quedan 5. Aunque parece obvio, tiene implicaciones fundamentales. En Santander Pensiones aplicamos estas estructuras de ciclo de vida a través de la gama Protección en planes individuales y, sobre todo, en los planes de pensiones de empleo, donde aporta un valor extraordinario al gestionar colectivos con edades y necesidades heterogéneas dentro de las empresas. Básicamente, lo que hacen las estrategias de ciclo de vida es ir adaptando el perfil de riesgo conforme el partícipe se aproxima a la jubilación. A los 35 años, el horizonte temporal es amplio (25, 30 o 35 años), lo que permite mantener un porcentaje más elevado de la inversión en activos de mayor riesgo y rentabilidad, como la renta variable, ya que hay tiempo suficiente para atravesar ciclos económicos y asimilar posibles caídas del mercado. En cambio, a los 60 o 62 años, la preferencia pasa de la acumulación a la preservación del patrimonio. Las estructuras de ciclo de vida reducen progresivamente la renta variable y aumentan la renta fija. Además, este reequilibrio se ejecuta de forma sistemática y automática, sin que el partícipe tenga que preocuparse por tomar decisiones activas en cada etapa de su vida.
P:- Para aquellos clientes que muestran una alta aversión al riesgo o tienen un perfil muy determinado, ¿cómo estructuran su oferta de productos?
R.- Partimos de la base de que no existe una única estrategia válida para todo el mundo. La edad y el horizonte temporal son factores decisivos, pero también lo son la capacidad financiera, los conocimientos sobre mercados y la aversión al riesgo de cada persona. Por ello, disponemos de una oferta diversificada que abarca desde las soluciones más conservadoras —como los Planes de Previsión Asegurados (PPA) o los planes de pensiones con objetivo de rentabilidad garantizada— hasta estrategias mixtas, productos puros de renta variable para quienes asumen mayor exposición y gamas perfiladas donde el cliente elige la opción en la que se siente más cómodo en cada momento.
"Solo una cuarta parte de empresas ofrece plan de empleo a sus trabajadores"
P.- Existen planes individuales, de empleo y simplificados para autónomos, pero los planes de pensiones no terminan de despegar en España. ¿A qué se debe esta situación y qué cambios serían necesarios?
R.- Es una realidad que estos vehículos están en mínimos de aportación debido a los límites fiscales actuales y que solo una cuarta parte de las empresas de nuestro país ofrece este beneficio social a sus trabajadores. Al analizar por qué ocurre, identificamos dos barreras evidentes: la fiscal (límites de aportación reducidos) y la regulatoria (falta de productos suficientemente flexibles y automáticos). Sin embargo, existe una tercera barrera muy potente que es de carácter cultural: la idea de que "para la jubilación aún queda mucho". Las empresas priorizan en ocasiones otros incentivos a corto plazo y los propios empleados prefieren destinar su nómina a gastos inmediatos como la hipoteca o el ocio. Además, la tasa de sustitución del sistema público de pensiones en España es de las más altas de Europa, lo que dilata la decisión de ahorrar por vía privada.
"Los 1.500 euros de aportación anual a planes individuales son claramente insuficientes"
P.- Respecto a los límites de aportación a planes de pensiones individuales, ¿pasar de los 1.500 euros anuales a 8.000 o más euros resolvería el problema?
R.- Por sí solo, ampliar el tope de aportación anual no resolvería el problema, pero los 1.500 euros actuales se quedan claramente insuficientes para quien tiene capacidad y voluntad de ahorrar. La clave reside en diseñar sistemas de aportación flexibles, para que aporte más quien pueda, y también sistemas automáticos, para facilitar la entrada a quienes están fuera del sistema.
P.- ¿Cuál es el gran reto que deben afrontar el sector y la sociedad para consolidar el ahorro previsional de cara al futuro?
R.- Destacaría dos reflexiones principales. La primera es la urgencia de educar y concienciar a los jóvenes para que entiendan que ahorrar para el retiro es algo que debe hacerse sí o sí, superando la sensación de que es algo lejano o ajeno. Y la segunda es el impulso definitivo del modelo de autoenrolment o adscripción automática en los planes de empleo. La experiencia en países vecinos como el Reino Unido demuestra que la contratación de planes de empleo se disparó gracias a la adscripción automática. La Comisión Europea está muy pendiente de España para que avancemos en esta dirección y logremos que la ciudadanía se conciencie y participe de manera activa en el ahorro para su jubilación.
"La hipoteca inversa permite transformar la vivienda en liquidez"
P.- El ahorro de las familias españolas está concentrado mayoritariamente en la vivienda habitual. ¿Qué papel juega la hipoteca inversa y cómo valoran la monetización del patrimonio inmobiliario?
R.- En nuestro país, la mayor parte del ahorro se concentra en patrimonio inmobiliario y no en ahorro financiero líquido. Al llegar a la jubilación, la vivienda es un activo sólido que se revaloriza y protege frente a la inflación, pero plantea un problema de liquidez evidente si se necesita dinero de forma inmediata. Productos como la hipoteca inversa permiten transformar ese activo en liquidez en un momento determinado sin tener que vender la vivienda ni dejar de residir en ella. Es una herramienta más, pero no una solución universal. Cuando un cliente acude a informarse a una entidad, debe analizar con claridad los costes, las características del producto y las implicaciones a nivel patrimonial y sucesorio.
