
Alfonsa Muñoz (Santander): "El reto es planificar el ahorro para vivir 20-30 años como jubilados"
La directiva de Santander Pensiones participa en el debate 65YMÁS sobre jubilación flexible

La mayor longevidad, la creciente esperanza de vida y el retraso de la jubilación, con vidas laborales más extensas, hacen que la sociedad española se halle inmersa en un "cambio estructural que trasciende el marco regulatorio de la jubilación, transitando desde trayectorias laborales lineales hacia ciclos de vida flexibles donde se combinan el trabajo, el semirretiro y la jubilación completa", subraya Alfonsa Muñoz, directora de Previsión Colectiva en Santander Pensiones.
"Esto cambia sustancialmente la perspectiva del ahorro a largo plazo. El esquema tradicional de planificación —ahorrar mientras trabajas y desacumular el día que te jubilas— no casa con la realidad actual. Al introducir la jubilación flexible y otras modalidades, nos encontramos con etapas de semirretiro, jubilación completa o retornos puntuales al trabajo que exigen esquemas financieros distintos", ha concretado en el Debate 65YMÁS sobre la nueva jubilación flexible.
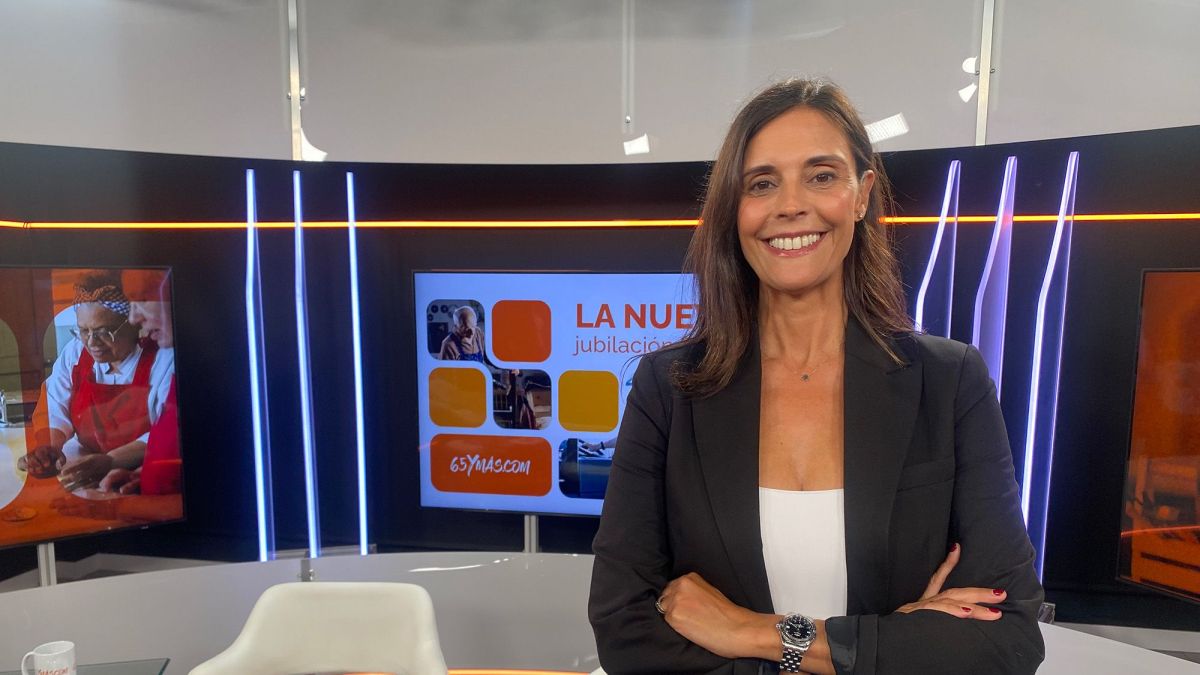
Durante su intervención en el programa especial de 65YMÁS, Muñoz ha destacado que, desde el punto de vista financiero, el alargamiento de la vida activa permite retrasar la desacumulación del patrimonio privado y combinar ingresos salariales con la prestación pública". Pero esta mayor flexibilidad requiere incrementar la información y el asesoramiento personalizado durante horizontes de planificación de 20 o 30 años.
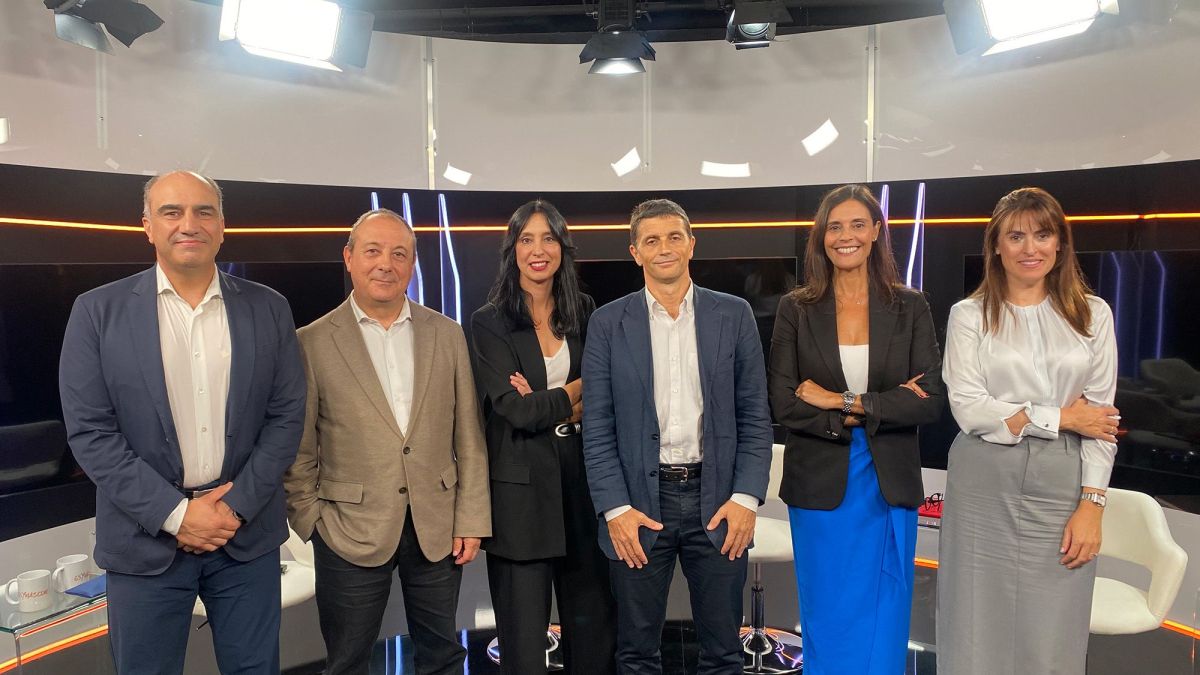
En este debate, presentado por Ana Bedia (@AnaBedia), directora de 65YMÁS, han participado Borja Suárez Corujo, secretario de Estado de Seguridad Social; José Manuel Daga, director de desarrollo del negocio de vida individual de Mapfre España (@MAPFRE_ES); Cristina Estévez, secretaria ejecutiva con responsabilidades en materia de Empleo y Seguridad Social de UGT (@UGT_Comunica) y Carlos Bravo, secretario confederal de Políticas Públicas y Protección Social de CCOO (@CCOO).
Alfonsa Muñoz: "Un cambio que va mucho más allá de la jubilación"
PREGUNTA.- Analizamos la nueva fórmula de la jubilación flexible, que impulsa el retorno laboral de personas jubiladas. ¿Qué beneficios puede tener recuperar parte de ese talento sénior jubilado?
RESPUESTA.- Un primer punto importante es entender que estamos ante un cambio que va mucho más allá de la propia regulación de la jubilación. Estamos evolucionando desde un modelo bastante lineal —en el que estudias, trabajas y te jubilas— hacia un esquema donde van a ir solapándose las distintas etapas del ciclo vital. Esto tiene pleno sentido en una sociedad donde la esperanza de vida es más alta y, por lo tanto, deberíamos tener todos un pequeño cambio de perspectiva. Cuando hablamos de retornar a la vida laboral, no deberíamos enfocarlo solo en cómo puede afectar a la sostenibilidad del sistema de pensiones. Hay valor en otras cuestiones, como recuperar talento, mejorar la productividad y aprovechar este capital humano. En España asistimos a una transformación demográfica relevante, con tasas de dependencia que se prevé pasarán del 30% a cerca del 39% hacia 2050, y tramos de población activa que alcanzarán su máximo a mediados de la próxima década. Ante estos cambios demográficos, que existan personas que quieran y puedan seguir aportando de manera flexible genera claros beneficios.
P.- ¿Podría detallar los principales beneficios de un eventual retorno laboral de jubilados?
R.- Destacaría principalmente tres tipos de beneficios, empezando por el económico. Contamos con una parte de la población que acumula experiencia, conocimiento y relaciones profesionales consolidadas. Incorporarla a la vida laboral ayuda a mantener la capacidad productiva. Además, esto permite a las empresas transferir conocimiento sénior a las generaciones más jóvenes de forma más dilatada. Por otro lado, una mayor participación laboral equivale a mayor renta y mayor consumo. Un segundo beneficio es el social y personal. Hay que tener en cuenta que en la sociedad actual no todas las personas quieren jubilarse de la misma manera ni en el mismo momento. Las fórmulas flexibles dejan de ser un "café para todos" y permiten tomar decisiones atendiendo a las particularidades de cada uno. Y un tercer gran beneficio tiene que ver con la planificación financiera: cada vez es más frecuente combinar el cobro de la pensión con el ingreso laboral, lo que permite administrar la acumulación de patrimonio de forma distinta y demorar la necesidad de liquidar y consumir ese patrimonio.
"Acompañar al cliente en decisiones para periodos de 20-30 años"
P.- ¿Y en cuanto a los retos para el ahorro y la planificación financiera, más allá incluso del momento de la jubilación?
R.- Entre los retos, diría que una mayor flexibilidad para jubilarnos y trabajar gusta a todos, pero debe ir acompañada siempre de mayor información y asesoramiento. Las entidades financieras, y en especial quienes nos dedicamos a la previsión, somos conscientes de que debemos cambiar la forma de pensar. No podemos centrarnos en ofrecer un producto determinado, sino en acompañar a los clientes en la toma de decisiones que impactarán periodos muy amplios, de 20 o 30 años. El reto está en ofrecer soluciones mucho más personalizadas y flexibles, y empezar a centrarnos de manera muy seria en cómo desacumular todo este patrimonio.
P.- ¿Poder trabajar después de jubilarse cambia la perspectiva de ahorro a largo plazo?
R.- Sí, desde luego, cambia la perspectiva de ahorro a largo plazo, y la cambia bastante. Venimos de un esquema de planificación financiera bastante sencillo: una primera etapa en la que trabajas y ahorras, y una segunda etapa en la que te jubilas en una fecha determinada y empiezas a desacumular ese patrimonio. Ese esquema no casa con la realidad que estamos viviendo. Al introducir la jubilación flexible y otras modalidades, nos encontramos a lo largo de la vida con distintas fases: etapas de semirretiro, jubilación completa o retornos a la vida laboral, las cuales requieren una planificación financiera distinta. Asimismo, el hecho de alargar la vida laboral no significa que se reduzca la necesidad de ahorro; al contrario, exige más planificación financiera. Con décadas de antelación es muy complicado saber si querremos utilizar alguna de las modalidades —sobre todo la jubilación flexible—, cómo llegaremos a esa edad y cuánto tiempo podremos hacer uso de ella.
"Otro reto es cómo transformar el patrimonio acumulado en renta"
P.- ¿Qué debemos tener en cuenta a la hora de planificar el futuro?
R.- La planificación debe llevarse a cabo basándose en tres principios básicos. El primero, empezar cuanto antes: hablando de horizontes de 20, 30 o 40 años, el tiempo es el gran aliado del ahorrador. Un segundo principio sería diversificar las fuentes de renta: aunque el primer pilar, la pensión pública, será el principal sustento de muchas familias en España en los próximos años, esto no implica que no haya que complementar con ahorro privado para garantizar una mayor capacidad de elección. En tercer lugar, es necesario planificar la conversión en renta, es decir, al planificar no hay que pensar exclusivamente en alcanzar una cifra de patrimonio a una fecha determinada, sino en cómo transformar ese patrimonio en renta. Dado que gran parte del ahorro familiar en España está concentrado en el sector inmobiliario, el reto de la planificación financiera es conseguir un patrimonio lo suficientemente diversificado y líquido para poder convertirlo en renta en el momento exacto en que se necesite.
P.- Para concluir, ¿con qué reflexión le gustaría cerrar su intervención en este debate?
R.- A mi juicio, cuantas más modalidades de jubilación y sistemas de compatibilidad y flexibilidad laboral existan, mucho mejor; pero siempre que esté todo bien estructurado.
