
Las críticas a la jubilación flexible: abre una nueva fórmula a los jubilados, pero se queda corta
Mayores y UGT exponen que este método de cobrar pensión y trabajar no beneficia a las rentas bajas

En los últimos años, el Gobierno, de acuerdo con sindicatos y patronal, ha ido configurando un sistema de jubilación a la carta, buscando un alargamiento voluntario de la vida laboral, mediante los modelos de jubilación parcial, activa y demorada. La última fórmula legal que se ha reformado, la jubilación flexible, echó a andar el 28 de agosto de 2026, y se dirige a personas jubiladas que deseen volver a trabajar a tiempo parcial, cobrando una parte de su pensión.
La nueva regulación ha arrancado entre críticas de pensionistas y de trabajadores autónomos, que argumentan que no se ha tenido en cuenta a las rentas más bajas ni a las pensiones más reducidas, por varios motivos: pérdida del complemento a mínimos, eliminación del recálculo general de la pensión final e incentivos modestos para autónomos de ingresos bajos.
Para examinar el nuevo panorama de la jubilación flexible, 65YMÁS ha celebrado un debate especial, con asistencia del secretario de Estado de Seguridad Social y Pensiones, Borja Suárez Corujo, que ha explicado que "hasta ahora, la jubilación flexible tenía una regulación muy rígida y restrictiva. Lo que hemos hecho es enriquecer el marco con incentivos evidentes desde el principio, para canalizar el deseo de muchos jubilados de seguir activos. No pretendemos que cambie radicalmente la realidad del sistema, porque es una medida relativamente pequeña, pero es coherente con la extensión de derechos para los jubilados que deseen desarrollar su proyecto vital".
Suárez hace hincapié en que la nueva jubilación "supone una extensión clara de derechos, especialmente para los trabajadores autónomos. Es una modalidad mejorada que se suma al resto (flexible, parcial, demorada) que tan buenos resultados están dando. Los trabajadores ahora tienen más opciones para elegir cómo quieren jubilarse y hacer la transición del empleo a la jubilación de una forma más paulatina".
Así lo ha subrayado en el Debate de 65YMÁS La nueva jubilación flexible, presentado por Ana Bedia (@AnaBedia), directora de 65YMÁS, donde también han participado Carlos Bravo, secretario confederal de Políticas Públicas y Protección Social de CCOO (@CCOO); Alfonsa Muñoz, directora de Previsión Colectiva en Santander Pensiones (@santander_es); José Manuel Daga, director de desarrollo del negocio de vida individual de Mapfre España (@MAPFRE_ES); y Cristina Estévez, secretaria ejecutiva con responsabilidades en materia de Empleo y Seguridad Social de UGT (@UGT_Comunica).
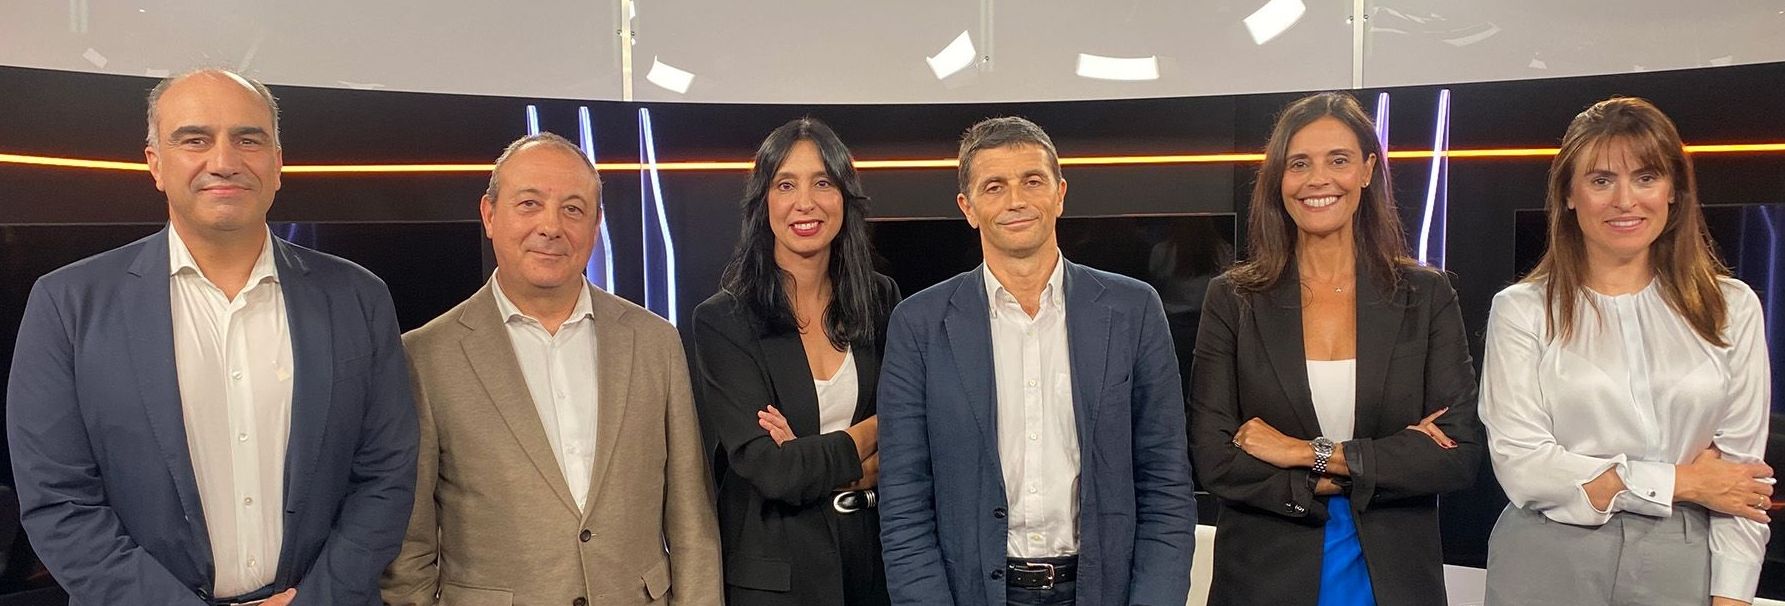
Debate 65YMÁS, con José M. Daga (Mapfre España), Carlos Bravo (CCOO), Ana Bedia (65YMÁS), Borja Suárez (secretario Estado), Alfonsa Muñoz (Santander) y Cristina Estévez (UGT).
En el transcurso del debate de 65YMÁS, el secretario de Estado ha defendido que "el nuevo sistema de incentivos inmediatos de la jubilación flexible —compatibilizar un 15%-25% más de pensión según la jornada, y posibilidad de trabajar como autónomo— es más beneficioso que el anterior esquema de recálculo de la pensión final". Ha explicado asimismo que, "al evaluar cómo funcionaba —o cómo no funcionaba— la anterior modalidad, vimos que tenía resultados realmente ridículos: apenas existían 4.000 situaciones de jubilación flexible, una gota en el océano de los 10 millones de pensiones que gestionamos. El problema era que el esquema anterior concentraba las ventajas al final: reducía la pensión de forma inversamente proporcional a la jornada y prometía un recálculo futuro".
Borja Suárez: "Los jubilados anticipados involuntarios tendrán recálculo de pensión"
Durante su intervención en el debate de este diario, Suárez ha asegurado: "Hemos aprendido de la experiencia con la jubilación activa y de la jubilación demorada —donde ya alcanzamos casi un 12% de altas— que los incentivos hay que ponerlos al principio, donde son visibles. Ahora el pensionista recibe su salario y parte de su pensión con un incentivo del 15% o del 25% más de compatibilidad según su jornada".
Además, para aquellas personas que proceden de una jubilación anticipada involuntaria, donde se aplicaron coeficientes reductores por una salida forzosa del mercado, "mantenemos un doble incentivo: se benefician del mayor porcentaje de compatibilidad desde el inicio y, al concluir la actividad laboral, sí se les mantiene el recálculo de la pensión para mejorar la cuantía final de su prestación".
Respecto a la previsión de cuántos jubilados se sumarán a este nuevo modelo para compatibilizar la pensión y el empleo, Suárez admite que "es complicado dar una cifra, pero confluyen varios factores favorables. Primero, un factor demográfico: la macrogeneración del baby boom está accediendo a la jubilación, por lo que hay un volumen mayor de potenciales interesados. En segundo lugar, contamos con un mercado de trabajo con una capacidad asombrosa para crear empleo y empleo de calidad, lo que genera oportunidades para la gente mayor que antes no existían. En tercer lugar, el diseño de incentivos es mucho más atractivo. Y cuarto, la experiencia previa con la jubilación demorada y la activa demuestra que cuando los incentivos se diseñan bien, dan muy buenos resultados".
¿Cómo encaja la jubilación flexible con el paro sénior y el edadismo empresarial?
En este programa especial de 65YMÁS se ha abordado también la realidad del desempleo en edades avanzadas y el debate sobre el edadismo en las empresas. En este panorama, ¿cómo encaja la jubilación flexible con la jubilación activa y la permanencia de los sénior?
Borja Suárez ha aportado un dato significativo: la población ocupada afiliada a la Seguridad Social mayor de 64 años ha pasado de no llegar a 200.000 personas antes de la pandemia a situarse en el entorno del medio millón en la actualidad, lo que a su juicio demuestra que "nuestro mercado de trabajo se está expandiendo y ofreciendo mayores oportunidades".
Al número dos de la Seguridad Social le parece fundamental que se ofrezca una panoplia diversa de mecanismos, porque "cada trabajador tiene prioridades distintas sobre cómo quiere vivir a partir de cierta edad. El orden de las reformas que hemos hecho no ha sido casual: primero reformamos la jubilación activa, para que quien está trabajando pueda reducir su actividad sin salir del mercado. Lo que nos quedaba por regular era el espacio de aquellas personas que ya habían salido del mercado y que, tiempo después, deseaban volver; ese es el espacio específico que cubre la jubilación flexible".
El Gobierno responde a las críticas de los mayores
En el curso del debate 65YMÁS, se ha escuchado también la voz de los mayores y pensionistas. En un vídeo, el presidente de Ceoma (@CEOMA_ong), José Luis Fernández Santillana, ha criticado las condiciones de la jubilación flexible recién reformada: "La pensión es un derecho adquirido a lo largo de toda la vida laboral mediante las cotizaciones realizadas. Por tanto, una vez que la has consolidado, no tiene ningún sentido que, si quieres volver a trabajar, te minoricen el valor de esa pensión. Creemos que con el valor de las pensiones actuales, donde la pensión más frecuente está en el entorno de los 850-900 euros, decir que hay que reducir a la mitad esa pensión para encontrar otro medio salario, que sería modesto, porque quienes cobran estas pensiones son personas habitualmente de baja cualificación con trabajos no muy altamente remunerados, estaríamos hablando de un salario de 1.300 euros. Con la rebaja de jornada, cobraría en torno a 650. Luego, al final, queda prácticamente comido por servido".
Además de esta crítica, el presidente de Ceoma ha planteado al secretario de Estado por qué no se ha consultado directamente a las organizaciones de personas mayores para reformar el retiro flexible y si, en relación a las rentas más bajas, habría margen de mejora.
En su respuesta, Borja Suárez ha celebrado el "espíritu crítico, siempre constructivo", pero puntualizando que en el Gobierno y el Ministerio de Inclusión y Seguridad Social "trabajamos siempre a través del diálogo social con los sindicatos y las organizaciones empresariales más representativas, que es el cauce que permite alcanzar acuerdos sólidos y duraderos en nuestra democracia. Además, la red de oficinas de la Seguridad Social en todo el territorio nos permite palpar directamente las inquietudes de los ciudadanos".
No obstante, el número dos de la Seguridad Social ha recordado que "el propio Real Decreto incluye una disposición que establece que, en el plazo de un año, nos sentaremos con la patronal y los sindicatos para evaluar los resultados de la reforma y estudiar si son recomendables nuevos cambios".
Con respecto a la crítica de Ceoma sobre que el nuevo modelo no beneficia en absoluto a las rentas más bajas, Suárez ha enfatizado: "La jubilación flexible es una pieza más dentro de un catálogo amplio de medidas donde cada una tiene mayor repercusión en determinados colectivos. Esta figura no se hace contra nadie ni perjudica a nadie; no perjudica a las rentas bajas; simplemente abre una oportunidad que antes no existía en términos tan atractivos".
Cristina Estévez: "Las rentas más bajas sufren desprotección al desaparecer el complemento a mínimos"
La secretaria ejecutiva de UGT, Cristina Estévez (@CrisEstevez_UGT), ha aclarado que la nueva jubilación flexible no busca forzar la prolongación de la vida laboral para sostener el sistema de Seguridad Social, sino ofrecer un mecanismo voluntario de flexibilidad para trabajar y cobrar pensión, "que coexiste con la exigencia sindical de reducir la edad de jubilación en profesiones con especial desgaste físico o psíquico".
"Los primeros beneficiarios del actual retiro flexible serían los autónomos que tienen capacidad de generar elevados ingresos y aquellos con pensiones altas a quienes la supresión del recálculo de pensión final no les afecta porque ya estaban en cantidades máximas", ha explicado. También resulta atractivo para profesionales cualificados sin gran desgaste físico que amplíen su jornada a tiempo parcial entre el 55% y el 80%, y los cotizantes con pensiones altas y carreras completas a quienes la eliminación del recálculo no les perjudica por estar ya en el tope.
Por el contrario, Estévez ha advertido de "la desprotección que sufren las rentas más bajas al desaparecer la garantía del complemento a mínimos mientras se compatibiliza pensión y salario". Asimismo, ha avisado del "impacto negativo sobre mujeres con carreras laborales discontinuas o interrumpidas por el cuidado de hijos o familiares dependientes, quienes pierden la oportunidad de mejorar su pensión mediante el recálculo, que sí permitía el marco anterior".
En relación a la queja de Ceoma de que el nuevo modelo flexible no se ha consultado con las organizaciones de mayores, Estévez ha detallado que sí participan en el diálogo social; de hecho, "dentro de UGT contamos con la Unión de Jubilados y Pensionistas, estructura con la que se coordinan de forma directa nuestras propuestas en materia de pensiones".
La secretaria ejecutiva de UGT ha subrayado que los representantes sindicales sentados en las mesas de negociación ostentan su "legitimidad porque cumplen con una serie de requisitos formales de representatividad acreditada".
Carlos Bravo: "La jubilación flexible mejora, pero tendrá un impacto marginal"
La fórmula de la jubilación flexible era "una medida marginal hasta ahora, y mi pronóstico es que va a seguir siéndolo, porque requiere salir del mercado laboral para volver a entrar, y eso exige un cambio cultural en el empresariado que hoy no es una realidad", ha puesto de relieve Carlos Bravo (@carlosbravofdez), secretario confederal de Políticas Públicas de CCOO.
A su juicio, el diseño normativo padece una falla estructural al exigir que el trabajador abandone primero el mercado laboral para volver a incorporarse posteriormente como jubilado, lo cual tropieza con los prejuicios sobre la edad y la falta de disposición del empresariado para contratar a personas de edad avanzada. Como alternativa, ha defendido que habría sido "mucho más eficaz articular un tránsito directo entre la jornada completa y la parcial sin romper el vínculo contractual previo".
El secretario confederal de CCOO ha contrapuesto el "impacto marginal de la jubilación flexible" con el éxito de la jubilación demorada o la caída drástica de la jubilación anticipada involuntaria, esta última favorecida por el escudo social desplegado durante la pandemia.
Bravo ha valorado especialmente que el modelo de compatibilidad español se base de forma estricta en la voluntariedad del trabajador y en el acuerdo alcanzado en el Pacto de Toledo y el diálogo social, marcando distancias frente a las reformas impuestas en otros países europeos.
Durante el debate de 65YMÁS, ha insistido en la necesidad de revisar los coeficientes reductores en las jubilaciones anticipadas forzosas para quienes acreditan carreras de cotización muy largas, alertando al mismo tiempo sobre la acusada brecha de género que aún persiste en los años cotizados por las mujeres.
Ai igual que Cristina Estévez, Carlos Bravo ha defendido que "los canales de consulta con los representantes de personas mayores y pensionistas son amplios y comienzan en la Comisión del Pacto de Toledo, donde comparecen multitud de entidades y colectivos de personas mayores". Y ha detallado que la propia Ceoma forma parte de la Plataforma de Mayores y Pensionistas (PMP), que agrupa a las principales organizaciones de mayores de España, "con la que los sindicatos mantenemos una relación fluida y enriquecedora".
Alfonsa Muñoz: "Vamos hacia ciclos de vida flexibles que combinan trabajo, semirretiro y jubilación completa"
Para Alfonsa Muñoz, directora de Previsión Colectiva en Santander Pensiones, la mayor longevidad y creciente esperanza de vida hacen que la sociedad se encuentre inmersa en un "cambio estructural que trasciende el marco regulatorio de la jubilación, transitando desde trayectorias laborales lineales hacia ciclos de vida flexibles donde se combinan el trabajo, el semirretiro y la jubilación completa".
"Esto cambia sustancialmente la perspectiva del ahorro a largo plazo. El esquema tradicional de planificación —ahorrar mientras trabajas y desacumular el día que te jubilas— no casa con la realidad actual. Al introducir la jubilación flexible y otras modalidades, nos encontramos con etapas de semirretiro, jubilación completa o retornos puntuales al trabajo que exigen esquemas financieros distintos", ha concretado.
Otra de las realidades palpables es que, ante la aceleración del envejecimiento demográfico y el aumento de las tasas de dependencia, "la economía no puede prescindir del conocimiento, la productividad y el capital humano que acumulan los profesionales sénior".
Durante su intervención en el programa especial de 65YMÁS, Muñoz ha destacado que, desde el punto de vista financiero, el alargamiento de la vida activa permite retrasar la desacumulación del patrimonio privado y combinar ingresos salariales con la prestación pública". No obstante, ha advertido de que una mayor flexibilidad requiere incrementar la información y el asesoramiento personalizado durante horizontes de planificación de 20 o 30 años.
Alfonsa Muñoz, Directora de Previsión Colectiva en Santander Pensiones.
La directiva de Santander Pensiones ha hecho hincapié en que el gran reto para el sector financiero radica en "abandonar el foco exclusivo en la fase de acumulación de ahorro para diseñar estrategias eficaces de desacumulación, orientadas a convertir el capital acumulado —especialmente el patrimonio inmobiliario e ilíquido— en rentas líquidas periódicas mediante la diversificación y la anticipación".
José Manuel Daga: "Los jubilados deben gestionar un horizonte temporal de vida y ahorro más amplio"
En el marco del debate sobre la nueva regulación de la jubilación flexible, José Manuel Daga, director de desarrollo del negocio de vida individual de Mapfre España, se ha referido al reto de las empresas para retener talento sénior, señalando medidas como "diseñar jornadas laborales más flexibles, trabajar por proyectos y gestionar la convivencia de hasta 5 generaciones que existe hoy día en grandes empresas. "En Mapfre España tenemos desde 2020 un proyecto para hacer convivir el talento senior con los jóvenes, con ambientes de convivencia para transferir el conocimiento sénior", ha detallado.
Daga ha hecho hincapié en que la actual generación de jubilados ha cambiado radicalmente respecto al pasado: disfrutan de un mejor estado de salud, tienen más inquietudes y van a gestionar un horizonte temporal mucho más amplio como pensionistas. En su faceta como consumidores y usuarios, "los clientes sénior rechazan los productos estandarizados o las soluciones únicas ("un café para todos") y demandan propuestas diseñadas a la medida de sus necesidades financieras y personales individuales", ha desvelado.
Entre los retos financieros de la longevidad extrema, ha señalado que existe el riesgo de que se llegue a un agotamiento prematuro del capital acumulado durante la vida activa. En este sentido, ha subrayado que el objetivo prioritario del sector asegurador es "ayudar a articular una planificación financiera rigurosa que organice el patrimonio del cliente, de tal manera que los ingresos y rentas periódicas duren toda la vida, independientemente de lo mucho que se prolongue su supervivencia".
José Manuel Daga, director de desarrollo del negocio de vida individual de Mapfre España.
Los grupos aseguradores y financieros desempeñan un papel clave en esta nueva España de jubilados cada vez más activos y longevos. Un país que afronta serios retos, como la atención a la dependencia, el impacto de la España vaciada o la deslocalización de las familias. Según expone José Manuel Daga, en la distancia geográfica, o ante situaciones de soledad, las empresas aseguradoras proporcionan "soluciones de cuidado, servicios de acompañamiento y protección asistencial que ayuden a suplir una eventual falta de cobertura familiar".
