
José M. Daga (Mapfre): "El reto de la longevidad es lograr que los ahorros sobrevivan a la persona"
El directivo de Mapfre España participa en el debate 65YMÁS sobre jubilación flexible

En el marco del debate sobre la nueva jubilación flexible, organizado por 65YMÁS, José Manuel Daga, director de desarrollo del negocio de vida individual de Mapfre España (@MAPFRE_ES), ha analizado las implicaciones del envejecimiento activo desde la perspectiva aseguradora y corporativa.
"El incremento de la longevidad constituye el mayor éxito social de nuestro tiempo", ha asegurado, además de hacer hincapié en que "la actual generación de jubilados ha cambiado radicalmente respecto al pasado: disfrutan de mejor estado de salud, tienen más inquietudes y van a gestionar un horizonte temporal como pensionistas mucho más amplio".
Durante su intervención en el debate de este diario, Daga ha urgido a las empresas a "evitar la salida abrupta del personal veterano mediante medidas adaptadas, como los modelos flexibles de mentoría o el trabajo por proyectos". Asimismo, ha enfatizado que uno de los retos del sector asegurador consiste en "ofrecer soluciones financieras casi individuales" que permitan planificar la salud, atender la dependencia —especialmente acusada en la España despoblada—, así como "garantizar que el ahorro privado acompañe y complemente a la pensión pública durante todo el retiro. Uno de los retos de la longevidad es lograr que los ahorros sobrevivan a la persona".
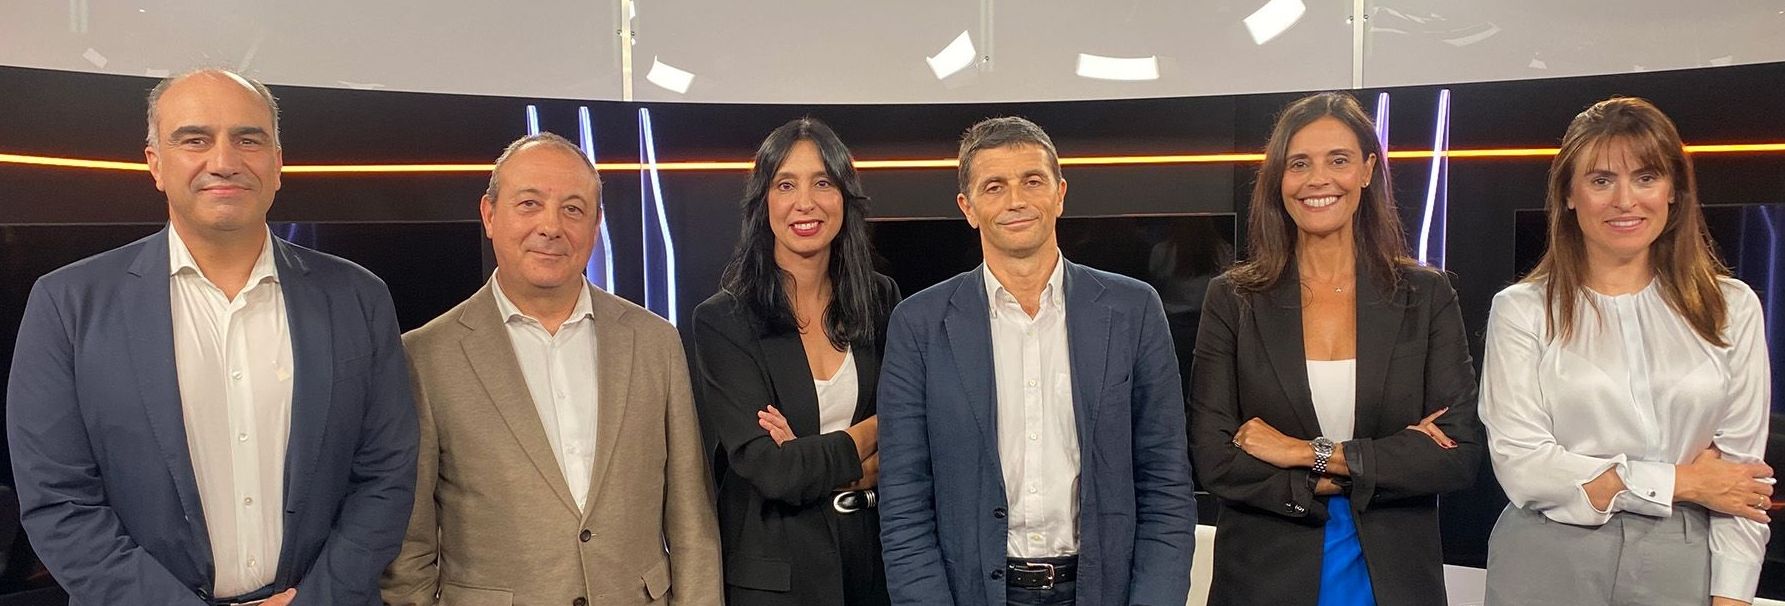
José Manuel Daga es uno de los participantes en el programa especial La nueva jubilación flexible, presentado por Ana Bedia (@AnaBedia), directora de 65YMÁS, con asistencia de Borja Suárez Corujo, secretario de Estado de Seguridad Social; Carlos Bravo, secretario confederal de Políticas Públicas y Protección Social de CCOO (@CCOO); Alfonsa Muñoz, directora de Previsión Colectiva en Santander Pensiones (@santander_es); y Cristina Estévez, secretaria ejecutiva con responsabilidades en Empleo y Seguridad Social de UGT (@UGT_Comunica).
Daga: "Perder talento sénior de forma abrupta es un lujo que las empresas no nos podemos permitir"
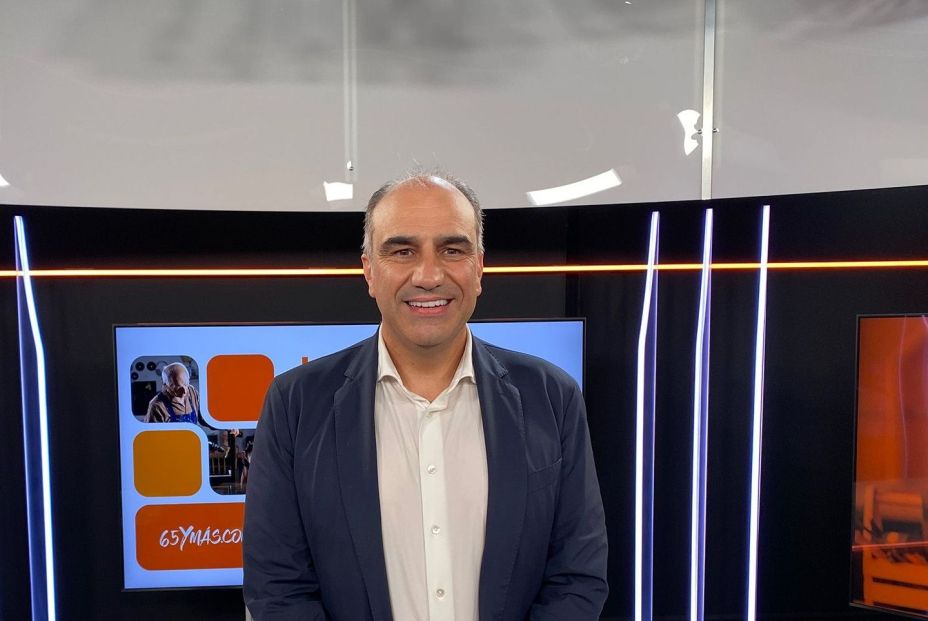
PREGUNTA.- La jubilación flexible es una fórmula que permite a personas jubiladas volver a trabajar a tiempo parcial, cobrando parte de la pensión. ¿Qué cambios podemos esperar en las empresas y en el ahorro a largo plazo si se generaliza tener a más jubilados trabajando?
RESPUESTA.- Considero que existe un doble enfoque. Por una parte, están los propios clientes que se encuentran en ese horizonte temporal con un talento sénior acumulado y que van a demandar soluciones cada vez más adaptadas y personalizadas. No puede haber una solución única para todos. Debemos tener en cuenta que los boomer, que están llegando a la jubilación ahora, son una generación con muchas más inquietudes que en el pasado, mejor estado de salud y, sobre todo, van a manejar como jubilados un horizonte temporal mucho mayor. Eso demanda soluciones más personalizadas y flexibles. Para el sector asegurador, esto representa un reto en todos los aspectos: acompañar su salud, ya que la dependencia es algo que está cada día más encima de la mesa y, como entidades aseguradoras, debemos dar soluciones con productos que aporten valor. Tengamos en cuenta que, sobre todo en la España despoblada, cada vez hay más deslocalización de los hijos y los padres se encuentran alejados; nosotros debemos dar respuestas para esas posibles situaciones de dependencia. Por otro lado, debemos ayudar y aportar para que los ahorros sobrevivan a la persona. Eso es fundamental, y la planificación cobra un peso todavía mayor para dar respuesta a esta necesidad, contando con personal cualificado que pueda ayudar a los clientes.
P.- ¿Cuáles son los desafíos de esa mayor longevidad y ese incremento del envejecimiento activo, desde la óptica de las empresas como empleadoras de talento sénior?
R.- En efecto, existe una perspectiva muy relevante, que es la del impacto en las empresas como empleadoras de talento sénior. Hasta ahora se daba la situación de pasar de manera abrupta de cliente activo a cliente pasivo, lo cual generaba una pérdida objetiva de gran parte del talento, la experiencia y el saber de situaciones previas. Esa salida abrupta del talento sénior es un lujo que las empresas no nos podemos permitir. Desde el año 2020, en Mapfre hemos implantado un programa para hacer convivir el talento sénior con las nuevas generaciones, uniendo la innovación de los jóvenes con la experiencia de la gente que está en esa situación, creando ambientes de convivencia para transferir ese conocimiento. Pero no hay que quedarse ahí: debemos ofrecer jornadas más flexibles para ese perfil de trabajador, trabajar por proyectos, fomentar la mentoría y propiciar este trasvase de conocimiento en un entorno donde puedan convivir ambos mundos. No se trata de una lucha entre jóvenes y talento sénior; actualmente pueden llegar a convivir hasta cinco generaciones en una gran empresa y nuestro deber es dar solución y hacer convivir a todos esos grupos.
"En Mapfre tenemos desde 2020 proyectos y políticas para gestionar el talento sénior"
P.- ¿Están preparadas las empresas para mantener y/o reintegrar a trabajadores sénior? ¿Qué iniciativas concretas están trabajando en Mapfre España?
R.- La implicación del talento sénior en la empresa es algo por lo que hemos tenido inquietud desde hace tiempo. Hay que entender la longevidad como el mayor éxito social de nuestro tiempo; nunca debe ser un problema, sino que tiene que ser una satisfacción. En Mapfre España, desde el año 2020 ya tenemos proyectos y políticas exclusivas precisamente para esa reintegración y para ese traslado de talento. Siempre ha sido un aspecto fundamental, pero ahora cada vez urge más ir hacia entornos de trabajo donde se pueda hacer mentoría. Para nosotros es algo clave: la transición no puede ser abrupta ni darse sin situaciones intermedias; sería un lujo demasiado grande para nosotros como empresa perder todo ese talento sénior.
P.- La solución pasa siempre por tener en cuenta al talento sénior, no desperdiciarlo...
R.- Por supuesto. Hay que tener en cuenta que las personas que están en torno a la edad de jubilación tienen diferentes situaciones y distintas inquietudes personales, profesionales e incluso familiares. Por ejemplo, cada vez se tienen los hijos más tarde. Por lo tanto, puede ser que un trabajador de edad avanzada siga teniendo que alargar la fase de acumulación de ahorro y patrimonio, y no tanto la fase de desacumulación. ¿Cuál es el reto, como entidad, de Mapfre? Elaborar soluciones personalizadas para cada una de las situaciones. Prácticamente no hay una sola solución; hay situaciones para cada persona. Este es nuestro gran reto y nuestro gran aporte social y como empresa, tanto para los clientes como para nuestros empleados. Tenga en cuenta este dato: el 31% de nuestra plantilla a nivel mundial —somos 35.000 empleados— tiene más de 50 años. Si eso lo localizamos en Iberia, en España y Portugal, probablemente alcanzaríamos más del 50%. Imagínese si no tuviéramos sensibilidad por ello.
"Hay que complementar la pensión pública con ahorro individual"
P.- Para concluir, ¿con qué reflexión le gustaría cerrar su intervención en este debate?
R.- Como resumen, creo que el nudo gordiano del reto que plantea el mayor periodo de vida tras la jubilación debe seguir siendo la pensión pública, sobre la que nos tenemos que apoyar. Pero precisamente por nuestra elevada longevidad —donde nos situamos en el top 15 a nivel mundial—, tenemos que complementarla con ahorro privado. Y es fundamental comenzar a ahorrar cuanto antes, incluso desde cantidades pequeñas, para aprovechar el efecto de la capitalización compuesta o efecto bola de nieve, así como la diversificación. Asimismo, las empresas deben facilitar la posibilidad de articular un ahorro colectivo. Todo ello aderezado con una planificación financiera que pueda ir cubriendo las necesidades crecientes de los clientes de esta generación sénior a lo largo de todo el horizonte temporal que les queda por delante.
