
La banca endurece las condiciones de las comisiones, que golpean de lleno a los mayores
Las cuentas pueden exigir pensión, recibos, tarjetas, seguros o hasta 25.000 euros en inversión

Mantener una cuenta, cuando no está bonificada, está por las nubes. Alcanza los 240 euros al año, y podría ser incluso superior. Para escapar de las comisiones, los bancos exigen importes mínimos para la pensión o la nómina, saldos en productos financieros de inversión, tener seguros contratados y otros productos vinculados, recibos domiciliados y un número mínimo de movimientos de tarjeta.
Pero esquivar es comisión cumpliendo las condiciones, no evita que podamos toparnos con otros cargos: sacar dinero en un cajero que no pertenece a tu entidad, quedar en descubierto, hacer operaciones en la ventanilla del banco en lugar de a través de la banca online… todo se traduce en más comisiones. Suma y sigue.
El colectivo de personas mayores está entre los más penalizados por las comisiones bancarias. Los motivos son diversos: carecer de habilidades digitales para operar en banca online, tener menos capacidad para desplazarse hasta una oficina o cajero determinado, usar efectivo en lugar de tarjeta o contar con pensiones bajas. “Los mayores afectados por la brecha digital, en general, tienen más difícil evita comisiones, porque la mayoría de las alternativas bancarias para no pagar comisiones son digitales”, asegura Javier Mezua, especialista bancario de HelpMyCash. “La oferta bancaria para los más mayores es mucho más limitada. Un joven pues puede tener una cuenta digital, pensar en neobancos, tiene más opciones, pero al final un mayor lo que necesita es su banco de toda la vida” señala Antonio Luis Gallardo, responsable de estudios de la Asociación de Usuarios Financieros, Asufin. Y eso, o está desapareciendo, o es muy caro.
“En un país tan bancarizado como España, en el el que el 95% de los mayores de 18 años tiene una cuenta, lo que muchas personas buscan en su banco, y ese es el caso de muchos clientes mayores, es gestionar sus ingresos y sus pagos. Pero el banco busca clientes rentables y por eso busca vincularlos y exigirles contrataciones cruzadas de otros productos. Productos que deberían ser independientes de la cuenta, pero desgraciadamente, no lo son”, añade Gallardo.
Mantener una cuenta: hasta 240 euros
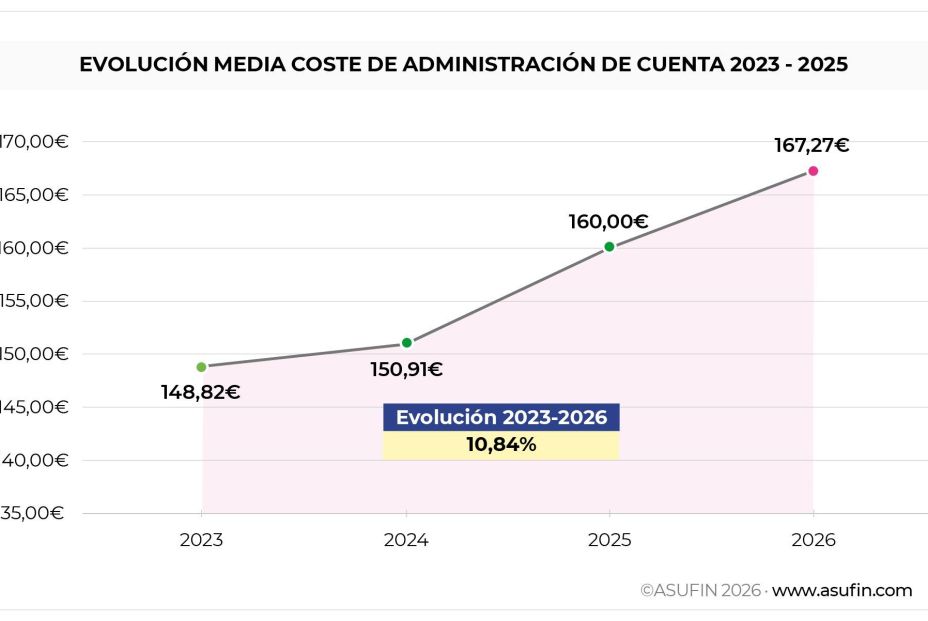
“Las cuentas bancarias tienen un coste muy variado”, advierte Antonio Luis Gallardo. La comisión media sin bonificaciones por mantenimiento de una cuenta corriente en una entidad española alcanzó, de media, los 167,27 euros este año, lo que supone un alza del 4,5% respecto al año pasado. Ahora bien, ese coste “Depende de la entidad, del producto que tenga contratado el cliente y de las operaciones que realice. El mantenimiento de una cuenta corriente estándar (excluyendo las online) en los principales bancos de España puede oscilar entre los 160 y los 240 euros anuales, aunque, de acuerdo con las cifras recogidas en los libros de tarifas, podría llegar a los 360 euros anuales”, advierte Javier Mezua. “Y a esa cifra habría que sumar el coste de las tarjetas y de las operaciones que lleve a cabo el cliente, como transferencias, reintegros, ingreso de cheques, etc”, añade.
Solo en tres años, la subida de precio en la comisión de manteneimiento de una cuenta corriente es del 10,84%, tal y como se desprende del VII Barómetro de comisiones bancarias elaborado por la Asociación de Usuarios Financieros, Asufin. De hecho, según la organización presidida por Patricia Suárez, desde que Asufin empezó a elaborar este barómetro, el ritmo ha sido imparable, de los 110 euros que pedían de media los principales bancos españoles en 2021, hasta los 167,27 euros que anotan este año, de media.
“El problema es que hay cuentas bonificadas, que es muy distinto a las cuentas gratis. Hay muchas personas que creen que sus cuentas bancarias son gratuitas, pero no lo son”, puntualiza Antonio Luis Gallardo. “Otras comisiones es cierto que han bajado, cada vez se usan menos los cheques, las comisiones por transferencias han bajado”.
Cada vez más condiciones
Mantener una cuenta corriente y administrar el uso de esa cuenta y de las tarjetas asociadas son los servicios por los que la entidad cobra esas comisiones. Costes que las entidades bonifica cuando se cumplen una serie de condiciones. “El servicio más básico, que es la tarjeta y la cuenta está sujeto a comisiones. Si cumples determinados requisitos, y esos requisitos dependen de cada banco, y además son cambiantes”, la cuenta es gratuita, señala Antonio Luis Gallardo. “El problema que tenemos es qué pasa cuando nos salimos de la bonificación”.
Cuando dejas de cumplir esas condiciones, comienzan a aplicarse comisiones. Y eso puede ocurrir en cualquier momento. Además, los expertos señalan que las condiciones, cada vez son más duras. “Las condiciones para mantener bonificación y gratuidad en las cuentas, son cada vez más y más exigentes. Ya no vale con domiciliar solo el ingreso de la pensión, sobre todo si es pequeña. Exigen además recibos domiciliados, uso de la tarjeta, que es una de las condiciones que pasas más desapercibidas para las personas mayores. Exigir tres operaciones con la tarjeta al mes para un joven no supone nada, puede que incluso haga esos movimientos en un día, pero para muchas personas mayores sí. Porque muchos mayores sacan el dinero en la ventanilla del banco y realizan sus pagos en efectivo, y el uso de la tarjeta es muy limitado”, explica el responsable de estudios de Asufin.
Pero hay otras condiciones: “También se estila tener ahorro en productos de inversión, a veces exigen tener 25.000 euros en saldos en productos de inversión”, advierte el experto. “Los bancos buscan un cliente rentable y buscan vincularse”, concluye Antonio Luis Gallardo.
Los mayores, los más perjudicados
La subida de las comisiones afecta a los consumidores que no tienen bonificaciones o que, por diferentes circunstancias, las pierden. Todos ellos tienen algo en común: son, precisamente, los más vulnerables. Quienes tienen ingresos más bajos, una pensión pequeña, quienes pierden un empleo, quienes apenas tienen ahorro, quienes registran un cambio de empleo, una reducción de jornada o la propia jubilación, si supone un descenso en los ingresos tal que pueda expulsarle de la gratuidad.
El colectivo de personas mayores está entre los más penalizados. Personas mayores que tienen pensiones bajas, que apenas usan la tarjeta, que requieren de la tradicional libreta de ahorros para gestionar sus finanzas, que no tienen otros productos de inversión, sin habilidades digitales y que no usan la banca online.
“Las comisiones de mantenimiento de las cuentas son una de las que pueden tener un mayor impacto en el bolsillo de los colectivos más vulnerables, ya que pueden alcanzar varias decenas de euros al trimestre. A ello se suman las comisiones asociadas a determinadas operaciones realizadas de forma presencial, que pueden afectar especialmente a quienes tienen mayores dificultades para utilizar los canales digitales”, confirma Javier Mezua. “En cualquier caso, algunos colectivos, como las personas mayores, gozan de cierto grado de protección: la ley prohíbe a los bancos cobrar a los mayores de 65 años y a las personas con un grado de discapacidad igual o superior al 33% al retirar efectivo en ventanilla. Algunos bancos pueden ampliar esta protección y no cobrar comisiones a ciertos colectivos al realizar otras operaciones en ventanilla, como transferencias”, señala el especialista bancario de HelpMyCash.
“Es cierto que para el colectivo de personas mayores están siendo algo más benévolos, la mayor parte de los bancos, con las exigencias par bonificar cuentas ligadas al ingreso de la pensión”, confirma Antonio Luis Gallardo. “En el sentido de que aunque la pensión sea baja mantienen la bonificación. Ahora bien, si no cumplimos el requisito de tener una pensión o una nómina domiciliada, las condiciones son más abusivas”.
Acudir a la sucursal, tiene un coste
Ser digital tiene premio, y acudir a las sucursales físicas para recibir atención presencial, está penalizado. Y eso impacta de lleno en aquellas personas con menos habilidades digitales. Es el caso de muchos de los clientes de mayor edad. “Los principales bancos de España ofrecen cuentas corrientes gratuitas a los nuevos clientes que se den de alta por Internet y realicen las principales operaciones por los canales virtuales. Sin embargo, abrir una cuenta corriente en una oficina en lugar de hacerlo por Internet o hacer operaciones en ventanilla suele tener un coste distinto”, señala Javier Mezua.
Con el cierre de sucursales y cajeros automáticos, a muchos mayores les cuesta realizar desplazamientos. “Si tienen un cajero muy lejos, y un mayor usa otro por ser más cercano, pues ahí tienen otra comisión, que es elevada”, advierte Antonio Luis Gallardo.
“El acceso al efectivo sigue teniendo múltiples barreras y una de ellas es el acceso gratuito por medio de cajeros. Los ciudadanos quieren pagar en efectivo, lo consideran seguro, privado y cómodo, pero ese derecho se ve limitado en la práctica de manera injustificada. Son necesarios más cajeros y que no se penalice por su uso”, señalan desde Denaria, la asociación española sin ánimo de lucro para defender el dinero en efectivo como un bien público.
Diferentes comisiones
Como hemos visto, la comisión media sin bonificaciones por mantenimiento de una cuenta corriente en en un banco español está, de media, en 167,27 euros este año. ¿Y qué hay del resto de comisiones? Pues bien, y de acuerdo con los cálculos de Asufin, la comisión anual por el mantenimiento de un tarjeta de débito está en 21,91 euros; la disposición de efectivo en cajeros nacionales o de la zona euro está en el 3,49%, con un mínimo de 2,91 euros de media; los descubiertos mantienen estable el tipo de interés de penalización en el 6,21%; el coste por ingresar cheques ha registrado una bajada relevante. Este año cuesta un 0,14% desde el 0,28% del año pasado. Y la unificación de tarifas entre transferencias ordinarias e inmediatas ha reducido el coste medio de éstas últimas con fuerza.
Comisión por descubierto
Pese a que el Tribunal Supremo declaró nula por abusiva una comisión por reclamación de posiciones deudoras o descubiertos bancarios, (Sentencia 566/2019), muchos bancos las siguen cobrando. La normativa solo permite aplicar comisiones o repercutir gastos por servicios solicitados en firme o aceptados expresamente por un cliente, y siempre que respondan a servicios efectivamente prestados o a gastos habidos. “Una comisión por reclamación de posición deudora es automática, no implica ninguna gestión efectiva”, nos dicen desde las asociaciones de consumidores. “Pero la siguen aplicando”.
Es además una de esas comisiones que perjudica especialmente a los clientes más vulnerables, a esos a los que les cuesta llegar a final de mes y, en ocasiones, se quedan en descubierto.
“Las malas prácticas existen, siguen existiendo, sobre todo a la hora de gestionar los números rojos. Un descubierto que puede darse durante un día, supone que se disparen las comisiones. Unos números de rojos de 15 euros nos pueden costar 10 céntimos en intereses y 36 euros en comisiones. Es uno de los puntos más conflictivos”, nos dice el responsable de estudios de la Asociación de Usuarios Financieros. “El agujero negro está en esas dos cosas, en lo más básico, que si no cumplimos condiciones por el mero hecho de tener una cuenta y una tarjeta, se nos puede disparar el el gasto y luego sobre todo las comisiones por por descubierto o por reclamarnos una deuda, que insisto que muchas veces no tenemos ni esa deuda cuando nos llega la reclamación. No nos queda otra en estos caso que ir al banco y reclamar que nos la devuelvan, porque es una comisión muy abusiva”.
España, el país con más problemas con comisiones y costes
Según un estudio coordinado por la Organización de Consumidores y Usuarios (OCU) junto a otras organizaciones de consumidores europeas, España es el país europeo donde más clientes aseguran haber tenido problemas con su banco durante el último año. Las comisiones, los cobros incorrectos, la atención recibida o la insistencia para contratar productos que no se necesitan se alzan como las principales quejas entre los usuarios. De hecho, un 31,7% de los usuarios españoles denuncia haber sufrido al menos una incidencia con su entidad financiera en los últimos doce meses.
Un 12,5% afirma haber pagado más gastos de los esperados por el mantenimiento o uso de su cuenta corriente. Y el 8,6% de los clientes asegura haber sufrido cobros incorrectos, un porcentaje que duplica e incluso triplica el registrado en el resto de países analizados.
Aunque la principal queja de los consumidores españoles está relacionada con la atención recibida. Casi uno de cada cinco encuestados (17,9%) afirma haber tenido dificultades para contactar con una persona que pudiera resolver adecuadamente una consulta o reclamación, lo que sitúa la atención al cliente como el principal punto débil de la banca en España.
Segundo motivo de reclamación
Así las cosas, según los datos de la última memoria de Reclamaciones del Banco de España, las quejas relacionadas con el cobro de comisiones y gastos son el segundo motivo de reclamación, tan solo por detrás de los fraudes y estafas financieras. En concreto, 2.580 de las 30.970 quejas versan sobre comisiones y gastos. Y de éstas,“en torno al 35% de las reclamaciones versaron sobre comisiones de mantenimiento de los productos bancarios, principalmente de cuentas y tarjetas”, señala el regulador en su informe. Y destaca que en un tercio de las reclamaciones por devolución de comisiones y gastos en cuentas y tarjetas, las entidades rectifican en favor del cliente, sin esperar a la resolución del Banco de España.
El cliente financiero necesita su ‘Defensor’
Las asociaciones de consumidores y de mayores que han urgido la creación del Defensor del Cliente Financiero durante toda la legislatura, y la anterior, y ahora lamentan que decaiga con el adelanto electoral, lo hacían porque “evitaría muchos atropellos”. Y el de las comisiones es uno de esos asuntos que evidencia lo necesario que es.
“Se siguen cobrando comisiones abusivas y en algunos casos indebidas, pero muchas entidades saben que la mayoría de los consumidores no reclamará, y por eso lo siguen haciendo”. En efecto, hay consumidores que desconocen sus derechos y no reclaman y otros que desisten por el camino. Primero el Servicio de Atención al Cliente de la propia entidad, que suele dar una negativa como respuesta, después acudir al Banco de España, con escritos, documentación y esperas de por medio. Y todo por un cobro indebido de, quizás, 30 euros.
Este es un tipo de reclamaciones en las que el defensor del cliente financiero actuaría, y con decisiones vinculantes.
Comisiones: un pilar fundamental del beneficio de la banca
La banca española cerró el ejercicio 2025 con un beneficio neto conjunto récord de 34.000 millones de euros entre las seis grandes entidades cotizadas, un 7% más que en 2024,
Las comisiones no son algo marginal, sino un elemento fundamental de los ingresos de la banca. El margen por intereses ascendió en 2025 a 86.568 millones de euros, y lo ingresos netos por comisiones sumaron un total de 115.632 millones de euros. Esto significa que el capítulo de comisiones representa el 25% del margen básico.
Como destacan desde Asufin “Los ingresos por comisiones ya no suben solo cuando los márgenes por intereses son reducidos por tipos de interés bajos, sino que lo hacen en cualquier circunstancia”.
