
Carlos San Juan denuncia que la banca dificulta a los mayores saber qué comisiones les cobra
El fin de las cartillas y las trabas presenciales reducen su capacidad para controlar sus gastos
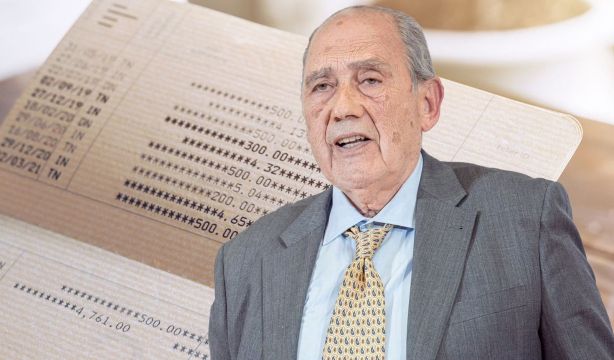

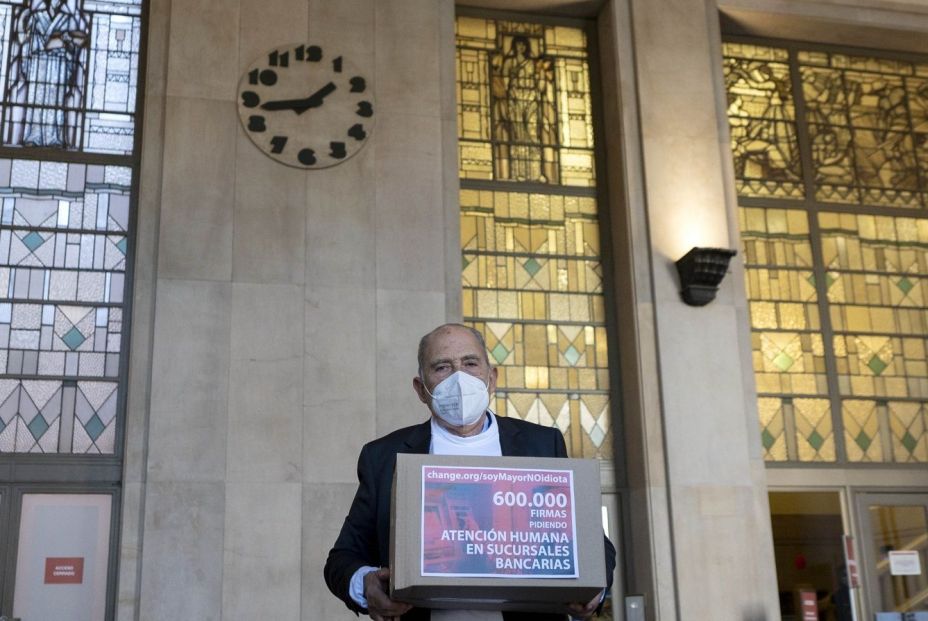
La banca no solo cobra comisiones a sus clientes, sino que cada vez pone más dificultades para que algunos de ellos puedan comprobar qué les está cobrando. Algo que sufren de manera muy especial las personas mayores. Es la denuncia lanzada en 65YMÁS por Carlos San Juan, el médico jubilado que impulsó la campaña 'Soy mayor, no idiota' y que no se da por satisfecho después del protocolo de buenas prácticas comprometido por la banca. Porque, en su opinión, se están olvidando de él, y será papel mojado sin el Defensor del Cliente Financiero, cuya aprobación ha vuelto a truncarse por la convocatoria adelantada de elecciones.
Carlos San Juan advierte de que las trabas para acceder a la atención presencial y para usar las cartillas o libretas de ahorro, que de facto están llevando a su desaparición, dejan a muchas personas mayores con menos herramientas para controlar sus ingresos y sus gastos y, por tanto, hacer seguimiento exacto de sus finanzas.
“Ya no es solo que haya comisiones, es que están eliminando las herramientas que usan los mayores para controlar esos pagos, esas comisiones. Y así no podamos defendernos de esas comisión”, sostiene San Juan.
Las cartillas, vitales para controlar los gastos
Para el impulsor de 'Soy mayor, no idiota', las libretas de ahorro siguen siendo una herramienta útil para conocer los movimientos de una cuenta y comprobar los cargos realizados por la entidad. Cada vez que se actualizan, explica, permiten consultar la información de forma detallada y detectar posibles cobros que el cliente quiera aclarar.
“Si tú vas a tu cajero y haces las operaciones que necesites, como sacar dinero o lo que sea, no tienes toda esa información”, señala. Por eso, alerta de las consecuencias de que las entidades dejen de emitir libretas nuevas, dificulten su renovación o las cobren. “Si eliminan la libreta para que usemos el plástico, como llaman a la tarjeta, podremos operar, evidentemente, sacar dinero, ingresar, pero perdemos la información pormenorizada que teníamos”, explica.
San Juan asegura que ha presenciado situaciones en las que las entidades tratan de convencer a los clientes para que abandonen este instrumento. “Cuando vas a renovar una cartilla, y yo he sido testigo, te dan todo un decálogo de los inconvenientes de esa cartilla. Intentan por todos los medios que abandones la libreta”, afirma.
La alternativa, advierte, pasa por acudir a una oficina para obtener información detallada de los movimientos, precisamente cuando la atención presencial es cada vez más difícil, por el cierre de sucursales y los recortes de personal. Por no hablar de que solicitar un extracto de la cuenta impreso en la ventanilla, tiene un coste elevado que puede estar entre los 2 y los 5 euros por folio o por documento.
“Ya no se trata de la comisión en sí, es que los clientes mayores tienen incluso dificultades para saber exactamente qué están pagando. Y esto es muy triste”, lamenta. Si el cliente puede ver el cargo en su cartilla, explica, tiene la posibilidad de acudir a la entidad para preguntar a qué corresponde. “Sin esa información, reclamar o pedir explicaciones puede resultar más complicado”.
Atención presencial: pocas oficinas y poco personal
Pero el problema no se queda solo en las comisiones y en las herramientas para consultar los movimientos bancarios. Según Carlos San Juan, también afecta a las condiciones de atención en las sucursales, donde denuncia que cada vez hay menos personal y menos recursos para ayudar a los clientes que necesitan realizar sus gestiones de forma presencial. “Cada vez hay menos personal en las sucursales. No hay personal suficiente para atender a los clientes”, afirma. A ello suma la reducción del mobiliario y la eliminación de asientos, que, a su juicio, contribuyen a disuadir a las personas de acudir físicamente a las oficinas. “Apenas hay personal, los que están no dan abasto y no te pueden acompañar fuera para ayudarte con el cajero; se forma mucha cola y no tienes dónde sentarte”, describe.
Esta situación afecta especialmente a quienes tienen dificultades para utilizar los canales digitales o prefieren gestionar sus cuentas en persona. San Juan considera que la transición hacia la banca digital no tiene en cuenta las distintas capacidades y necesidades de todos los clientes.
Ofertas sin comisiones, pero con condiciones
San Juan también cuestiona las ofertas con las que las entidades intentan atraer clientes hacia sus canales digitales. Según explica, algunos bancos ofrecen cuentas sin comisiones e incluso incentivos económicos por abrirlas, pero estas ventajas están sujetas a condiciones que no todo el mundo puede cumplir. “La banca te invita a irte claramente hacia lo digital. Ahora las ofertas apuntan a cuentas digitales, y no solo te ofrecen eliminar comisiones, sino que incluso te ofrecen un ingreso extra por abrir una cuenta con ellos, siempre que sea digital”.
El problema está en los requisitos que acompañan a esas promociones: operar exclusivamente por Internet, disponer de una pensión relativamente alta o renunciar a acudir a una oficina física. “Claro, no todas las personas, y menos muchas personas mayores, pueden cumplir con todo eso”, advierte.
Además, cambiar de banco para evitar las comisiones tampoco siempre es una decisión sencilla. Modificar los recibos domiciliados y trasladar las operaciones habituales puede convertirse en un obstáculo para algunos clientes. “Cambiar los recibos, cambiar las domiciliaciones, tener que cambiar todo es un lío para muchas personas, por eso la gente traga”, resume.
Servicio público y comisiones
El médico jubilado defiende desde hace tiempo el aspecto de servicio público que tiene la banca. A su juicio, la relación con los bancos no puede entenderse únicamente como una relación comercial entre una empresa privada y sus clientes. “La banca tiene un aspecto de servicio público. Yo puedo decidir si voy o no a un restaurante que pone su menú a 1.000 euros. Pero no puedo decidir si voy al banco o no. Estoy obligado a pasar por el banco, para cobrar la pensión, para pagar impuestos, pagar recibos, para todo. Y como servicio público debe haber un mínimo exigible para acercar ese servicio púbico a todo el mundo, y debe haber un control”, señala.
“La banca tiene una faceta de servicio público, creo que no se insiste lo suficiente en ello. Para cobrar la pensión, para hacer determinadas gestiones con la Administración pública, tienes que pasar obligatoriamente por el banco”, insiste. Por ello, considera que esa función debe estar sometida a supervisión pública. “No me sirve el argumento de que son entidades privadas y que están sometidas a la competencia. No en esa faceta de servicio público”, sostiene.
San Juan también pone el foco en el impacto económico de los cargos bancarios sobre quienes tienen ingresos reducidos. Una comisión que puede parecer pequeña puede desequilibrar el presupuesto de una persona que vive con una pensión baja.
“Hay personas con ingresos, con pensiones muy pequeñas, para las que 20 euros puede suponer un desequilibrio en la economía de su mes”, advierte. A su juicio, el encarecimiento de los productos básicos agrava esta situación: “La subida de la cesta de la compra se ha comido completamente la subida de las pensiones”.
Su conclusión resume el malestar que expresa sobre la evolución de la relación entre los bancos y sus clientes: “La banca cada vez da menos, pero exige más. Lo que tú pagas en relación a lo que recibes… es una pena”.
