
Piden la incompatibilidad parcial de la pensión de viudedad con las rentas del trabajo
Fedea plantea atajar el gasto del 30% que suponen las pensiones que no son de jubilación


Introducir una incompatibilidad parcial entre el cobro de la pensión de viudedad con las rentas del trabajo durante la vida activa del beneficiario es la última propuesta de Fedea (@socialfedea), dentro de un amplio estudio elaborado por el exsecretario de Estado de la Seguridad Social, Octavio Granado, con motivo de la II Jornada sobre el Sistema Público de Pensiones y Seguridad Social, que se celebrará el 25 de septiembre.
El informe cuestiona que el debate sobre el gasto y la sostenibilidad se centre solo en la pensión de jubilación, cuando el resto de las pagas (incapacidad, viudedad, orfandad y complementos a mínimo) suponen más del 30% del gasto total si se añaden las incapacidades "transformadas" en jubilaciones a partir de los 65 años.
En concreto, con la limitación de la viudedad pretenden que el ahorro resultante se use para garantizar un incremento mínimo en la prestación a aquellos viudos y viudas que sufren el tope máximo de las pensiones públicas al jubilarse.
Viudedad: "Generosa mientras se trabaja, penalizada al jubilarse"
El estudio denuncia que la de viudedad es una pensión "generosa mientras se trabaja, pero penalizada al jubilarse", debido a que durante la etapa laboral es compatible con cualquier ingreso del trabajo por elevado que sea, mientras que al llegar a la jubilación puede quedar anulada de facto debido al tope máximo de pensiones públicas o bien por su incompatibilidad con el complemento a mínimo.
El informe elaborado por el exsecretario de Estado expone este desajuste en las rentas bajas; por ejemplo, el caso de un matrimonio agrario en el que ambos perciben una pensión mínima de 12.441,80 euros anuales (tras aplicarse un complemento a mínimo de 3.341,80 euros sobre una base de 650 euros al mes). Al enviudar la persona y generar una pensión de viudedad de 4.732 euros al año, el solapamiento con el complemento a mínimo reduce la ganancia real neta a tan solo 99,35 euros al mes.
Fedea señala en su estudio asimismo el desequilibrio histórico entre viudedad y orfandad, cuya ratio de gasto fue de 13 a 1 en 2025 (frente a 14 a 1 en 2005), y plantea imponer una incompatibilidad parcial entre la pensión de viudedad y las rentas del trabajo durante la vida activa (a imagen del modelo alemán, cuya aplicación frenaron los sindicatos en 2007).
Asimismo, propone destinar los recursos liberados con dicha incompatibilidad a garantizar un aumento mínimo a los viudos y viudas hoy "topados"; reequilibrar las prestaciones elevando la orfandad y reduciendo proporcionalmente la viudedad, en la línea de lo solicitado por el Pacto de Toledo, y estudiar la progresiva sustitución del sistema actual por un régimen de seguro voluntario para parejas.
Analizar con lupa la jubilación anticipada con coeficiente reductor
Respecto a las jubilaciones anticipadas mediante coeficientes reductores, advierten de que existen determinados colectivos con alta capacidad de presión (maquinistas de tren, estibadores o pilotos) que mantienen edades de retiro vinculadas a condiciones laborales ya superadas y sin abonar en diversos casos una cotización recargada.
Analizar con lupa estas situaciones es una de las propuestas de Fedea. De hecho, el planteamiento de Granado pasa por generalizar esta sobrecotización y vincular todo coeficiente reductor a un proceso obligatorio de reciclaje profesional durante los últimos 10 años de vida laboral para facilitar la recolocación en la empresa o la Administración pública.
Computar la renta del hogar para el complemento de mínimos
Otro de los asuntos que aborda el estudio se refiere a los complementos de mínimos, cuyo gasto se ha disparado hasta los 8.718 millones en 2025, frente a los tan solo 1.397 millones de euros en 2005.
En este caso, no se cuestiona su importe (9.442 euros/año en 2026), sino el criterio de concesión, aseguran estos expertos, que denuncian que, al medirse de forma individual, sin considerar la unidad de convivencia, permite que cónyuges en separación de bienes con personas de rentas altas perciban el complemento, a diferencia de lo exigido en las pensiones no contributivas o el Ingreso Mínimo Vital. Por ello, se propone computar la renta del conjunto del hogar.
Castigo a empresas que disparen el gasto en incapacidad
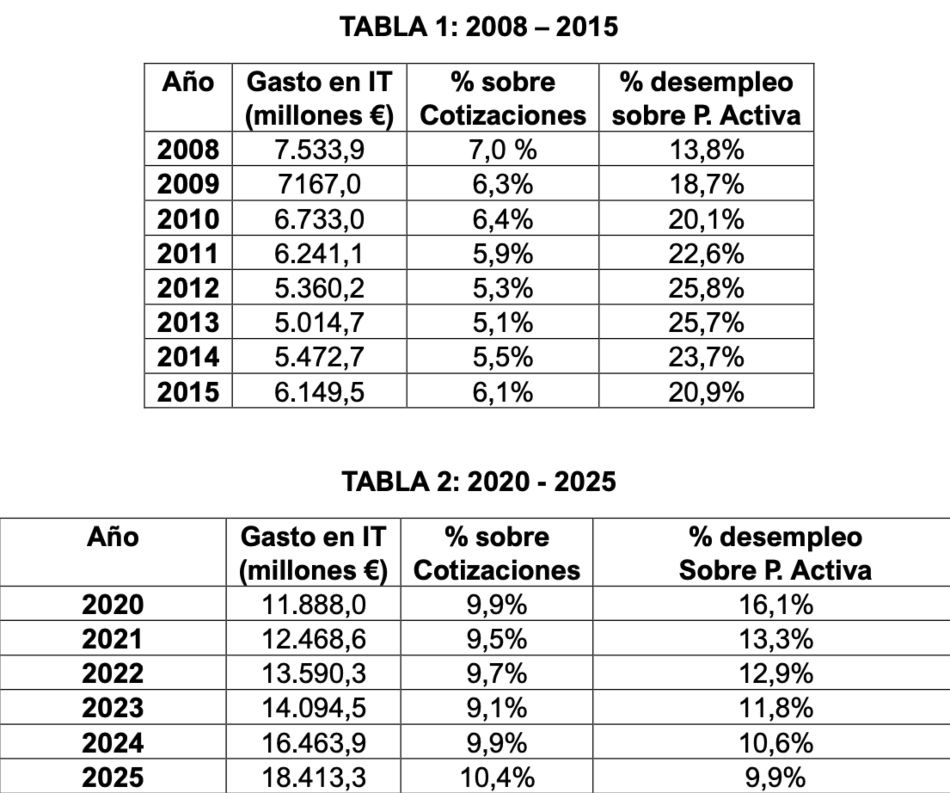
El informe de Fedea señala a la Incapacidad Temporal (IT) como el gasto que más preocupa en la actualidad, tras alcanzar 18.413 millones de euros en 2025 (un 10,4% de los ingresos por cotizaciones, máximo histórico).
EVOLUCIÓN DEL GASTO EN IT
Este estudio, realizado por el exsecretario de Estado de Seguridad Social Granado, formula 6 medidas:
- Homogeneizar los porcentajes de prestación entre contingencias comunes y profesionales.
- Permitir la compatibilidad parcial entre los procesos de recuperación y el trabajo.
- Derivar las bajas por salud mental de larga duración a especialistas y fijar rehabilitación obligatoria o concertada con mutuas.
- Capacitar a las mutuas colaboradoras para tratar procesos musculoesqueléticos si los servicios autonómicos de salud no conciertan prestaciones.
- Penalizar con mayor cotización a las empresas cuyos complementos convencionales por baja disparen el gasto sin control.
- Extender las políticas de recolocación por incapacidad profesional a la enfermedad común.
Riesgo de integrar colectivos mediante reglas 'ad hoc'
El informe advierte sobre el riesgo de alterar la proporcionalidad entre aportación y prestación al integrar colectivos mediante reglas ad hoc. Menciona la pasarela al RETA en tramitación para mutualidades profesionales, el precedente del clero católico (1978-1981), los estudiantes en prácticas o la situación de los deportistas.
En este punto, contrapone a los futbolistas (que recuperarán años no cotizados a cargo de su mutualidad) con el resto de deportistas (a cargo del erario público gestionado por el CSD), pidiendo regular estas cotizaciones ex post con criterios explícitos de equidad.
