
Fedea propone contar toda la vida laboral para la pensión, sin quitar los peores meses
El 'think tank' pide sustituir el Mecanismo de Equidad MEI por un recargo en el IRPF


Los expertos del instituto de análisis Fundación de Estudios de Economía Aplicada (Fedea @socialfedea) acaban de lanzar una batería de medidas con las que aseguran que se podría atajar el creciente desequilibrio del sistema público de pensiones, entre las que destaca extender el periodo de cálculo de la pensión a toda la vida laboral y sustituir el Mecanismo de Equidad Intergeneracional (MEI) y la cuota de solidaridad por un recargo proporcional sobre la cuota estatal del IRPF.
Así lo detallan en su última entrega de la serie Food for thought: Aportaciones al debate sobre políticas públicas, elaborada por los economistas Ángel de la Fuente, Miguel Ángel García Díaz y Alfonso R. Sánchez, quienes defienden la ampliación del periodo de cómputo a toda la vida laboral como una "medida central e ineludible para garantizar la viabilidad del sistema público de pensiones". Ponen de relieve que este cómputo completo debería aplicarse sin permitir el descarte de los meses con menores bases de cotización, corrigiendo lo que califican de "sesgo de generosidad del modelo español".
Asimismo, el documento plantea sustituir el actual MEI (Mecanismo de Equidad Intergeneracional) y la cuota de solidaridad por un recargo proporcional sobre la cuota estatal del IRPF, repartiendo "de forma transparente y equitativa el coste del sistema entre toda la sociedad, en lugar de recargar de forma exclusiva los costes laborales de la población ocupada", según explican los autores del informe.

Vincular la edad legal de jubilación a la esperanza de vida
Ángel de la Fuente, Miguel Ángel García y Alfonso R. Sánchez argumentan que el parámetro clave a corregir es el desequilibrio entre el tiempo de cotización y el periodo de cobro de la prestación. En la actualidad, la esperanza de vida tras la jubilación a los 65 años se sitúa en 21,2 años, y las proyecciones oficiales anticipan un incremento de 4,9 años adicionales para el año 2050.
Ante esta evolución demográfica y la elevada tasa de dependencia entre jubilados y trabajadores en activo, Fedea propone recuperar el Factor de Sostenibilidad o establecer una vinculación automática entre edad legal de jubilación y esperanza de vida en buena salud, una vez que se haya completado el tránsito a los 67 años, salvaguardando únicamente las profesiones de especial penosidad o dureza física.
A medio y largo plazo, los investigadores recomiendan acometer la transición hacia un modelo de cuentas nocionales individuales inspirado en el sistema sueco. En este esquema de reparto, la cuantía de la pensión inicial se calcula bajo un criterio actuarial estricto que capitaliza todas las cotizaciones reales del trabajador a lo largo de su vida laboral mediante una rentabilidad nocional ligada al crecimiento del PIB o de la masa salarial agregada. Puesto que la rentabilidad implícita actual de las cotizaciones en España supera la capacidad de crecimiento de la economía, una conversión actuarial pura supondría una rebaja del 12% en el valor de las pensiones.
Para evitar pérdidas bruscas de bienestar, los autores plantean una transición gradual durante varias décadas en la que las pensiones ya causadas se mantengan actualizadas con el IPC, combinando progresivamente el cálculo tradicional con el nuevo formato nocional, junto a la flexibilización de la compatibilidad entre el cobro de la pensión y el trabajo remunerado para retener el talento sénior.
Fedea alerta del déficit de la Seguridad Social...
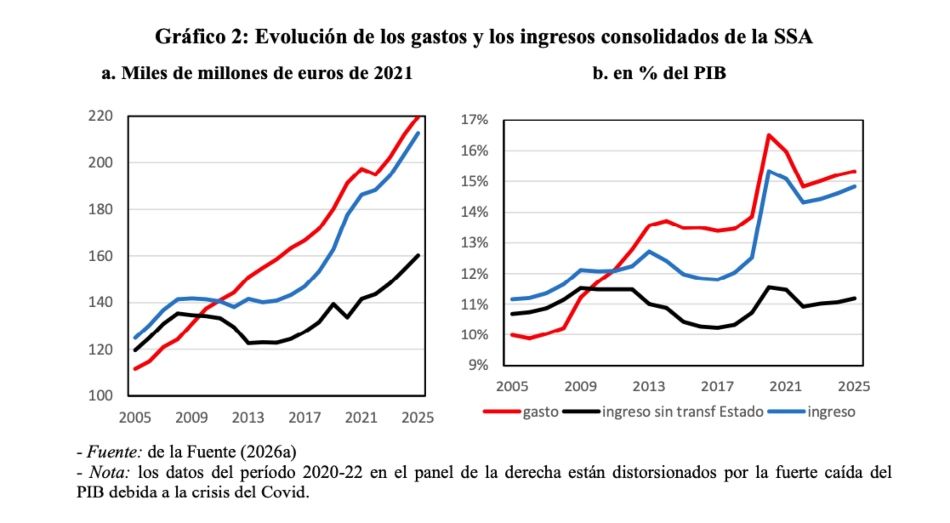
El análisis de Fedea aborda también el deterioro financiero de la Seguridad Social Ampliada (SSA), un agregado que consolida el régimen general de la Seguridad Social y el sistema de Clases Pasivas de los funcionarios. Detallan que, mientras que en 2005 el saldo contributivo de la SSA registraba un superávit de 13.100 millones de euros, en 2025 se ha transformado en un déficit contributivo de casi 64.000 millones (equivalente al 3,8% del PIB).
Los autores del informe exponen que, si se analiza el déficit básico del sistema (el saldo previo a las transferencias de la caja general del Estado), la brecha se ha ensanchado en 67.300 millones constantes (casi 5 puntos porcentuales de PIB) entre 2005 y 2025.
... y del impacto de la jubilación de los boomer
De acuerdo con los modelos de simulación de equilibrio general de Fedea (MSSP-OLG), la proyección del think tank es que el proceso de envejecimiento y la jubilación masiva de la generación del baby boom incrementarán el déficit básico en 2,3 puntos adicionales de PIB entre 2025 y 2050.
Como consecuencia de esta deriva, la Hacienda del Estado tendrá que inyectar, vía impuestos, transferencias anuales de entre 5 y algo más de 6 puntos de PIB hacia mitad de siglo para cubrir los números rojos del sistema contributivo, avisan estos expertos.
Los economistas advierten asimismo de que la cláusula de salvaguarda del MEI (Real Decreto-ley 2/2023) reposa sobre una regla de evaluación defectuosa —anclada en un umbral del 13,3% del PIB de gasto neto que no recoge el saldo real del sistema—, por lo que "no garantiza de forma efectiva la sostenibilidad financiera del resto del Estado del Bienestar".
"Generosidad del sistema público", con 77% de tasa de reposición
Fedea rechaza continuar elevando las cotizaciones sociales mediante figuras como el propio MEI o la cuota de solidaridad, por considerar que funcionan como impuestos puros sobre los salarios, sin generar derechos futuros de cobro. De ahí la citada propuesta de eliminar el MEI y en su lugar imponer un recargo en el IRPF, lo que permitiría "repartir la financiación entre perceptores de todo tipo de rentas y visibilizar ante la opinión pública el coste de oportunidad que supone destinar ingresos generales a las pensiones".
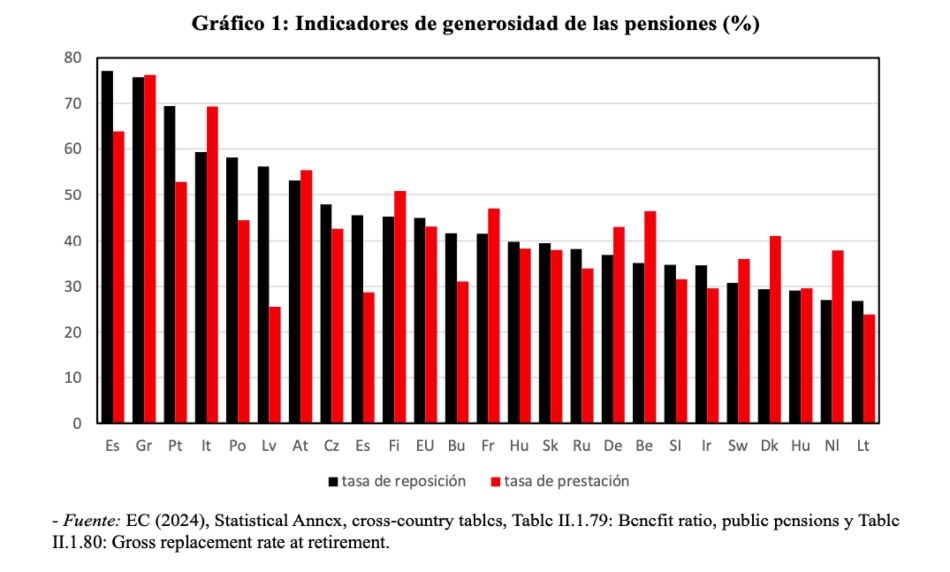
El informe recuerda que España presenta actualmente una tasa de reposición del 77% (el porcentaje del último sueldo que cubre la primera pensión), frente a la media del 45% en la Unión Europea, y una tasa de prestación del 64% sobre el salario medio nacional. Una "acusada diferencia en la generosidad relativa de las prestaciones", que lleva a estos investigadores a insistir en la necesidad de "converger paulatinamente hacia los estándares europeos mediante un control riguroso del gasto, en lugar de continuar extendiendo transferencias no vinculadas al rendimiento de las cotizaciones".
