
Jubilación anticipada, parcial, activa o flexible: ¿cuál te conviene más?
Las cuatro modalidades permiten afrontar la jubilación de forma diferente según cada situación

La jubilación no tiene por qué implicar dejar de trabajar de un día para otro. El sistema de la Seguridad Social contempla distintas modalidades que permiten adelantar la retirada, reducir progresivamente la jornada o compatibilizar el trabajo con el cobro de una parte de la pensión, dependiendo de las circunstancias de cada persona.
La edad, los años cotizados, la situación laboral, las necesidades económicas y las preferencias personales son algunos de los factores que pueden influir en la elección. Según BBVA Mi Jubilación, el portal de BBVA especializado en información sobre jubilación, pensiones y planificación para esta etapa, no existe una modalidad que sea mejor para todo el mundo, sino que la opción depende de las prioridades de cada trabajador.
Jubilación anticipada: dejar de trabajar antes de la edad ordinaria
La jubilación anticipada puede ser una alternativa para quienes quieren abandonar su actividad laboral antes de alcanzar la edad legal. Su principal inconveniente es que la pensión se reduce de forma permanente mediante coeficientes reductores, cuya aplicación depende, entre otros factores, del tiempo que se adelante el retiro.
Como ejemplo, se plantea el caso de una persona con 38 años cotizados y una pensión de partida de 2.000 euros. Si accediera a la jubilación anticipada voluntaria 24 meses antes de la edad legal, su pensión podría reducirse hasta unos 1.580 euros mensuales. Si el adelanto fuera de 20 meses, sería de unos 1.780 euros. Es decir, cuatro meses de diferencia supondría 200 euros menos al mes de forma permanente.
También existe la jubilación anticipada involuntaria, para determinados casos en los que la salida del mercado laboral se produce por causas ajenas al trabajador, como algunos despidos colectivos o por causas objetivas. En estos supuestos es posible acceder hasta 48 meses antes de la edad legal ordinaria, siempre que se cumplan los requisitos establecidos, entre ellos haber permanecido inscrito como demandante de empleo en el SEPE durante al menos seis meses antes de solicitar la jubilación. Además, sus coeficientes reductores son menos penalizadores que los de la modalidad voluntaria.
Jubilación parcial: reducir la jornada de forma progresiva
La jubilación parcial está pensada para quienes quieren reducir su actividad laboral antes de retirarse por completo. En la modalidad con contrato de relevo se exige, entre otros requisitos, una antigüedad de al menos seis años en la empresa.
La reducción de jornada suele situarse entre el 25% y el 75%. Cuando se accede a esta modalidad con contrato de relevo con más de dos años de antelación respecto a la edad ordinaria, aunque es posible hacerlo hasta tres años antes, durante el primer año la reducción queda limitada a entre el 20% y el 33%.
Además, la empresa debe contratar a un trabajador relevista mediante un contrato indefinido y a tiempo completo. De esta manera, esta modalidad permite reducir la carga de trabajo y cobrar parte de la pensión mientras se produce el relevo laboral.
Jubilación activa: seguir trabajando y cobrar parte de la pensión
La jubilación activa está dirigida a quienes han alcanzado la edad legal de jubilación pero quieren continuar trabajando y compatibilizar esa actividad con parte de su pensión.
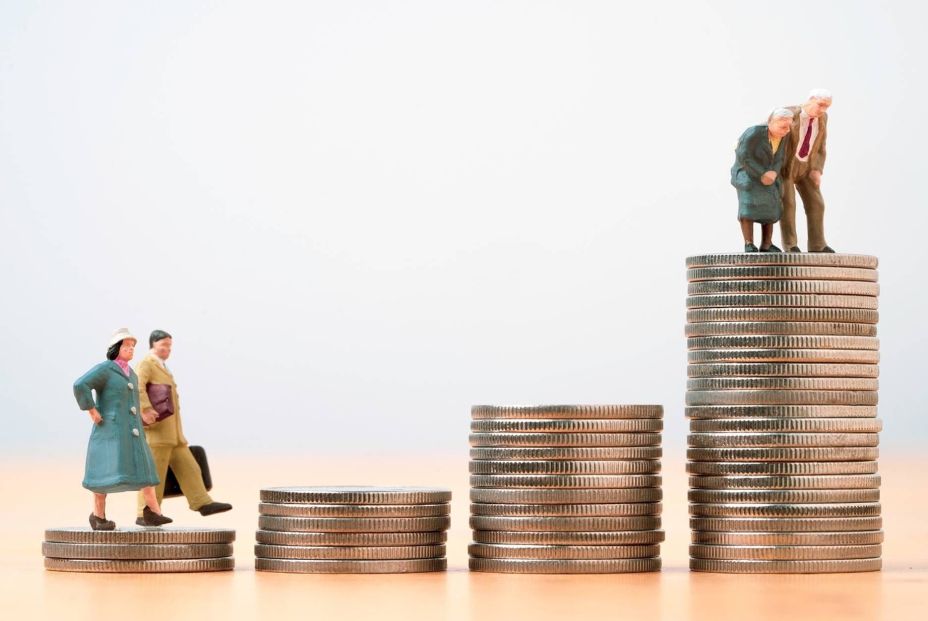
El porcentaje de pensión compatible aumenta cuanto más se retrasa el acceso a esta modalidad. Según BBVA Mi Jubilación, con un año de demora se puede cobrar el 45% de la pensión, con dos años el 55%, con tres años el 65%, con cuatro años el 80% y con cinco años o más el 100%. Durante la jubilación activa, la pensión continúa revalorizándose con la inflación y, cuando finaliza el trabajo compatible, se recupera automáticamente el importe íntegro.
Esta modalidad se aplica al trabajo en el sector privado, tanto por cuenta ajena como por cuenta propia, mientras que los puestos del sector público quedan excluidos. Además, es necesario haberse jubilado previamente y estar cobrando la pensión para poder acceder a ella.
Jubilación flexible: volver a trabajar después de jubilarse
La jubilación flexible parte de una situación diferente: la persona ya se ha jubilado y cobra su pensión, pero posteriormente decide volver a trabajar a tiempo parcial.
En este caso, la pensión se reduce en proporción inversa a la jornada laboral. Esta puede situarse entre el 33% y el 80% de la jornada completa. Por ejemplo, quien trabaje el 60% de una jornada completa cobraría el 40% de su pensión mientras mantenga esa actividad.
La reforma de 2026 incorporó nuevos incentivos. Si la reincorporación al trabajo se produce al menos seis meses después de la jubilación y la jornada está entre el 55% y el 80%, puede obtenerse un complemento adicional del 25% sobre la pensión original. Si la jornada se sitúa entre el 33% y el 55%, el complemento es del 15%.
¿Cómo saber qué modalidad me conviene?
Las cuatro opciones responden a situaciones diferentes. La jubilación anticipada está vinculada a la decisión de retirarse antes de la edad ordinaria, aunque con una reducción permanente de la pensión. La parcial permite reducir progresivamente la jornada; la activa combina trabajo y pensión después de alcanzar la edad legal, y la flexible permite retomar una actividad a tiempo parcial después de haberse jubilado.
Antes de decidir, BBVA Mi Jubilación aconseja calcular la diferencia de pensión que supondría retrasar unos meses el acceso a la jubilación y comparar los ingresos totales obtenidos al sumar salario y pensión cuando exista compatibilidad.
En particular, cuando falta menos de un año para alcanzar la edad legal, el portal señala que el beneficio económico de esperar unos meses puede ser superior al que supondría adelantar la jubilación. Por ello, además de valorar las preferencias personales, conviene tener en cuenta cómo afecta cada alternativa a los ingresos y a la cuantía futura de la pensión.
