
Más de la mitad de los mayores de la España rural denuncia falta de atención especial en su banco
Tres de cada cuatro personas del medio rural ya usan la banca online

Pese a los prometidos esfuerzos de la banca por mejorar la inclusión financiera en los municipios pequeños y de entorno rural, y pese al avance en el uso de las herramientas digitales los mayores siguen sufriendo exclusión y carencias de atención presencial y personalizada. Más de la mitad de los mayores de 65 años del medio rural denuncia falta de atención especial en su banco y los mayores de 75 años están en riesgo de exclusión financiera. Son algunas de las principales conclusiones del Estudio del Centro de Investigaciones Sociológicas (CIS) ‘Inclusión Financiera en el medio rural’, encargado por el Ministerio de Economía, Comercio y Empresa, en el marco del Foro de Inclusión Financiera, que reúne a las patronales bancarias con el ministro Carlos Cuerpo, Banco de España, Defensor del Pueblo, asociaciones de consumidores, de mayores y el impulsor de la campaña ‘Soy Mayor, no idota’, Carlos San Juan.
Con este estudio, que se basa en 1.597 entrevistas telefónicas realizadas entre el 19 y el 29 de mayo de 2026, el CIS ofrece, por primera vez, una fotografía detallada de la relación de la población rural con los servicios financieros. El estudio detecta que las personas mayores son el colectivo en el que confluyen la menor capacidad digital y la mayor dependencia de la oficina.

Falta de atención especial y desconocimiento
Más de la mitad de las personas mayores de 65 años residente en municipios con menos de 5.000 habitantes señala que en su banco no tiene atención preferencial ni tampoco personal específico para su atención.
Entre los mayores de 65 años que acuden a su oficina, la ayuda informal que prestan las entidades parece funcionar: el 82,9% afirma que un empleado le acompaña al cajero automático si lo necesita. Sin embargo, los participantes en la encuesta desconocen algunos servicios comprometidos por las entidades: en torno al 30% que acude a la oficina no sabe si esta ofrece servicio de caja con horario ampliado para mayores, tiene atención preferencial o personal destinado para mayores de 65 años, o cajeros automáticos adaptados. Como excepción el 83% afirma que su sucursal ofrece acompañamiento de un empleado al cajero automático si es necesario.
Brecha digital y mayores en riesgo de exclusión
Según este estudio, la mayoría de la población rural dispone de productos bancarios básicos (el 94,2% tiene tarjeta de débito o crédito) y la banca online es ya el canal habitual para tres de cada cuatro personas (76,9%). Los pagos digitales se han generalizado y casi la mitad de la población (48,8%) usa Bizum con mucha o bastante frecuencia, prácticamente al mismo nivel que la retirada de efectivo (52,6%).
Ahora bien, el CIS detecta brecha digital que afecta a la población de más edad. El uso de servicios digitales desciende con fuerza entre las personas de mayor edad. El uso habitual de la banca online se mantiene por encima del 75% en los grupos de edad hasta los 64 años, pero desciende hasta el 62,2% entre los 65 y los 74 años. El uso de la banca online cae en las personas con 75 años y más y hasta el 29,2%.
En el caso de Bizum, la brecha generacional es mayor: lo usa habitualmente el 92,7% de los jóvenes de 18 a 24 años frente al 10,9% de los mayores de 75.
Según el CIS, el problema no es de acceso, sino de capacidad para usar el canal digital con autonomía. Casi siete de cada diez personas (69,2%) califican de buena o muy buena la conexión a Internet de su zona, pero el 31% declara poca o nula habilidad para realizar gestiones bancarias por Internet y el 55,7% reconoce un nivel bajo o muy bajo de conocimientos financieros. La falta de habilidad digital crece de forma casi lineal con la edad: del 8% entre los jóvenes al 36% entre quienes tienen entre 55 y 64 años. Sube hasta el 50,3% entre los de 65 a 74 años; para alcanzar el 70,4% entre los mayores de 75 años.
Entre quienes no utilizan la banca online (el 23,1% de la población), las razones son de preferencia y de confianza, ya que el 39% prefiere acudir al banco o hablar con un empleado, el 25,1% alega inseguridad o miedo al fraude y el 19% no sabe cómo usarla. La falta de dispositivo (1,1%) o de conexión (1,7%) es residual.
El medio rural sufre los cierres de oficinas
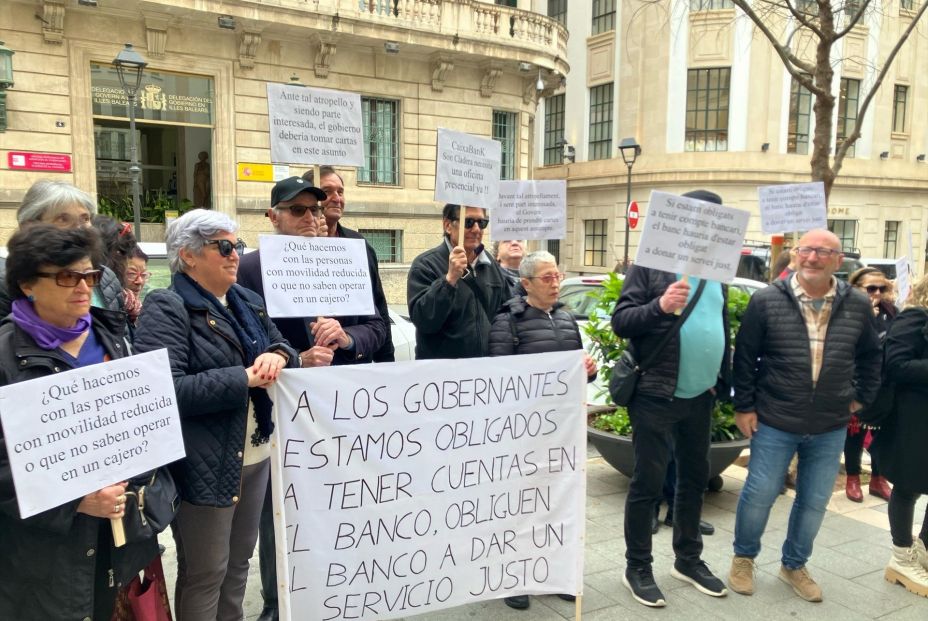
Solo uno de cada tres residentes en el medio rural (31,8%) acude habitualmente a su oficina bancaria. Entre quienes acuden a la oficina, siguen constatándose algunas fricciones: una de cada cuatro (25,9%) indica que su oficina no abre algunos días laborables, una de cada cinco (21,6%) ha tenido que cambiar de sucursal por el cierre de la anterior y una proporción similar (20,6%) necesita pedir cita previa para ser atendida.
Quienes no acuden a la oficina lo atribuyen sobre todo al uso de otros canales, ya sea porque realizan los trámites online (33,2%) o porque retiran el dinero en el cajero (19,4%). Sin embargo, hay también una parte relevante que lo atribuye a la ausencia de oficinas cercanas (19,1%) o a pocas facilidades de la oficina en términos por ejemplo de horarios, esperas o cita previa (8,5%). En este sentido, una de cada cuatro personas señala que tiene la oficina a más de diez kilómetros.
Tal y como denunciaba recientemente 65YMÁS, el proceso de cierres de oficinas bancarias y cajeros automáticos no solo continua, sino que incluso se acelera. Solo entre 2021 y 2024 se han cerrado 1.637 sucursales, hasta situarse en 17.377, con una preocupante tendencia al alza, según datos del Informe de Inclusión financiera 2025 del Banco de España.
Ir al banco para hacer una gestión en persona se está convirtiendo en toda una odisea, lo que para las personas de mayor edad residentes en pequeñas poblaciones puede llegar a ser un auténtico drama. “Hay menos sucursales, por lo que se dificulta la atención presencial. Y esto se agrava mucho más en el mundo rural”, reconocen a 65YMÁS fuentes de la Asociación de Usuarios Financieros, Asufin.
Los cajeros, claves en el medio rural, también desaparecen
El uso de efectivo sigue siendo central en la vida cotidiana del medio rural, ya que algo más de la mitad de la población (52,6%) retira dinero con mucha o bastante frecuencia. El cajero automático juega un papel crucial para posibilitar estas operaciones, al ser el medio habitual de retirada de efectivo para el 84,9% y el preferido para el 79,2%, frente a la oficina bancaria (12,9% habitual y 18,9% preferida).
Casi siete de cada diez personas (68,9%) utilizan habitualmente el cajero. Entre quienes no lo hacen, el motivo dominante es que ya no manejan efectivo (40,9%) o que prefieren la ventanilla (17,0%). La falta de cajeros cercanos es el motivo principal para un 14,3% de los no usuarios, mientras que el desconocimiento de su manejo es minoritario (4,2%).
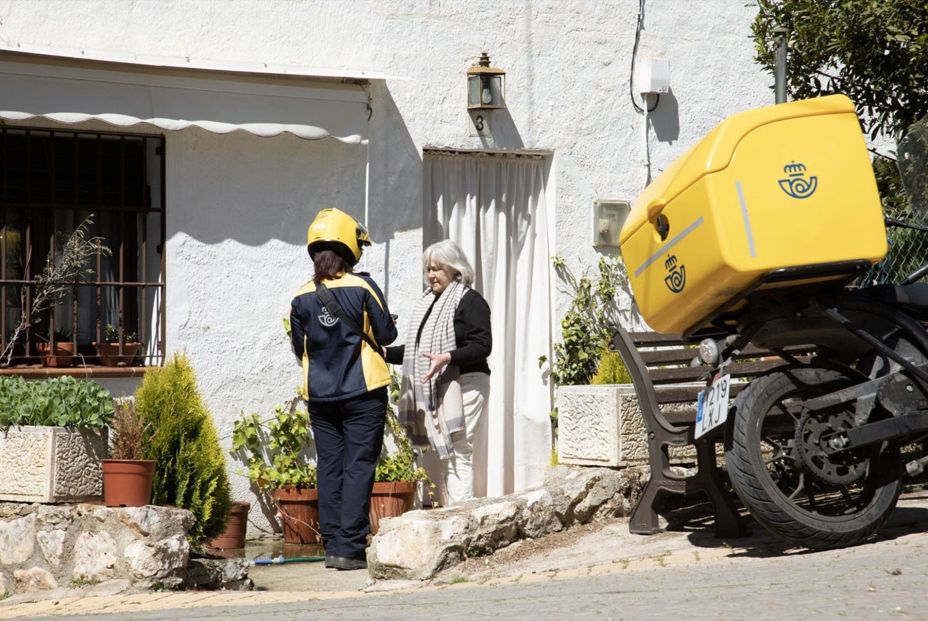
El fracaso de las medidas alternativas
El estudio de CIS señala que “los canales alternativos, como Correos Cash o las oficinas móviles, tienen todavía un uso testimonial”.
“Los canales alternativos desplegados para mejorar la accesibilidad tienen un grado de utilización bajo, de en torno al 3% en el mejor de los casos y de apenas el 1,5% en el conjunto de municipios sin oficina bancaria”, reconocía también el Banco de España hace ahora un año, en su ‘Informe de Inclusión Financiera 2025’.
“En el mundo rural están fracasando medidas como lo de sacar dinero en las tiendas o el tema de Correos. Las personas van a la sucursal móvil, cuando se la llevan, o se organizan, familia, vecinos para ir juntos a otro pueblo a principio de mes cuando han cobrado la pensión. Se tienen que mover y sacan dinero para todo el mes, en lugar de utilizar otros medios alternativos”, nos dicen desde Asufin.
