
Cristina Estévez: "La jubilación flexible desprotege a rentas bajas y mujeres de carrera irregular"
La secretaria ejecutiva de UGT participa en el debate de 65YMÁS sobre la última reforma de pensiones

La nueva jubilación flexible "no busca forzar la prolongación de la vida laboral para sostener el sistema de Seguridad Social, sino ofrecer un mecanismo voluntario de flexibilidad para jubilados que deseen volver a trabajar y compatibilizar el empleo a tiempo parcial con parte de su pensión", aclara Cristina Estévez (@CrisEstevez_UGT), secretaria ejecutiva de UGT con responsabilidades en materia de Empleo y Seguridad Social (@UGT_Comunica). Y remacha: "Es una fórmula que coexiste perfectamente con la exigencia sindical de reducir la edad de jubilación en profesiones con especial desgaste físico o psíquico".
Durante su intervención en el debate de 65YMÁS La nueva jubilación flexible, presentado por la directora del diario, Ana Bedia (@AnaBedia), Estévez ha asegurado que "los primeros beneficiarios serían los autónomos que tengan capacidad de generar elevados ingresos y también personas con pensiones altas, a quienes la supresión del recálculo de pensión final no les afecta porque ya estaban en cantidades máximas". También es una modalidad atractiva para profesionales cualificados sin gran desgaste físico que amplíen su jornada a tiempo parcial entre el 55% y el 80%, y para cotizantes con pensiones altas y carreras completas, a quienes la eliminación del recálculo no les perjudica por estar ya en el tope.
Por el contrario, Estévez ha advertido de "la desprotección que sufren las rentas más bajas al desaparecer la garantía del complemento a mínimos mientras se compatibiliza pensión y salario". Asimismo, ha avisado del "impacto negativo sobre mujeres con carreras laborales discontinuas o interrumpidas por el cuidado de hijos o familiares dependientes".
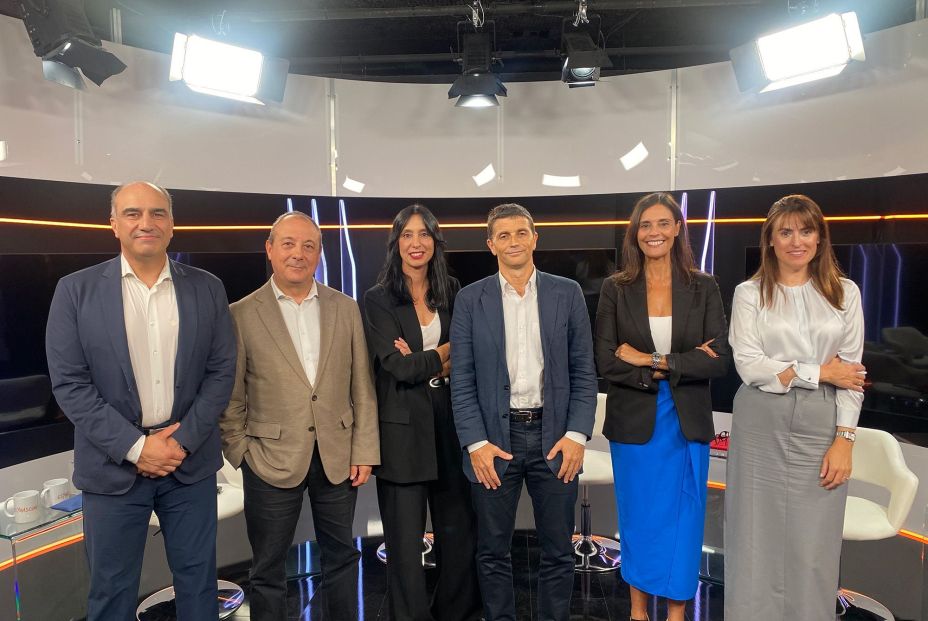
Así lo ha desvelado en el programa especial de 65YMÁS, donde han participado también el secretario de Estado de Seguridad Social y Pensiones, Borja Suárez Corujo, además de Carlos Bravo, secretario confederal de Políticas Públicas y Protección Social de CCOO (@CCOO); Alfonsa Muñoz, directora de Previsión Colectiva en Santander Pensiones (@santander_es); y José Manuel Daga, director de desarrollo del negocio de vida individual de Mapfre España (@MAPFRE_ES).
Estévez: "Profesiones muy cualificadas y rentas y pensiones altas salen ganando"
PREGUNTA.- ¿Qué perfil de jubilados logrará mayores beneficios si vuelve a trabajar a tiempo parcial?
RESPUESTA.- Existe una clarísima diferenciación en función de las rentas que obtengan los posibles destinatarios de este modelo de retiro. Los primeros beneficiarios de la nueva jubilación flexible, regulada en el Real Decreto 416/2026, de 27 de mayo, serían los autónomos que tengan capacidad de generar elevados ingresos, esos que van a tener un 25% adicional a su pensión independientemente de cuál sea el resultado de su actividad profesional; por lo tanto, estarían en la cúspide de la pirámide. Después estarían aquellos que van a poder ampliar la jornada entre un 55% y un 55%-80%. En esos casos, esa ampliación de la jornada es muy beneficiosa, pero se va a limitar a profesiones muy cualificadas, sobre todo aquellas que no supongan un desgaste físico importante. Y el tercer grupo dentro de los beneficiarios sería el de aquellos que tienen pensiones altas y carreras de cotización completas, en los que el mayor cambio que introduce esta figura de la jubilación flexible —que es el no recálculo de la pensión— no les afecta porque ya están en pensiones máximas.
P.- ¿Y quiénes podrían salir perdiendo con la nueva regulación de la jubilación flexible?
R.- La otra cara de la moneda es ver a quién no beneficia y quiénes salen perdiendo con esta reforma. Ahí nos encontramos, en primer lugar, las pensiones más bajas, porque desaparece el complemento a mínimos mientras se compatibiliza pensión y trabajo. También aquellas carreras que han sido irregulares o incompletas; tenemos el ejemplo —y no es un colectivo pequeño— de las mujeres que han visto interrumpida su vida profesional por el cuidado de mayores o de niños. Esas personas, esas mujeres, tenían la capacidad de recuperar una pensión mayor con el recálculo que ahora ha desaparecido. Y luego también hay autónomos, los que generan pocos ingresos, a los que no les va a valer la pena porque cobrar el 25% de la pensión es irrisorio. Pensemos en la diferencia que hay todavía entre la pensión media de un autónomo, que está en 880 euros, y la pensión media de un trabajador por cuenta ajena, que está en torno a los 1.500 euros.
"Los mayores sí participan directamente del diálogo social: UGT lo coordina con la UJP"
P.- Asociaciones de mayores y pensionistas critican las condiciones de la jubilación flexible, y el presidente de Ceoma (@CEOMA_ong), José Luis Fernández Santillana, lamenta que la reforma se haya hecho "sin escuchar a los jubilados".
R.- Las personas mayores sí participan directamente del diálogo social. En la UGT tenemos una organización, la Unión de Jubilados y Pensionistas, y nuestras políticas en materia de pensiones de Seguridad Social están construidas sobre las bases de la coordinación con esa organización. Por lo tanto, sí existen esos canales directos dentro de esta estructura del diálogo social que tenemos en el país. Sería una locura de diálogo social si juntáramos a todas las asociaciones, organizaciones o plataformas; sería algo inviable. Los representantes que estamos en las mesas de diálogo social lo somos porque cumplimos con una serie de requisitos, y los canales en este caso están abiertos para que estas personas puedan participar.
"Mejorar los coeficientes reductores y analizar el equilibrio contributivo en carreras largas"
P.- Como excepción, los jubilados anticipados involuntarios que se acojan a la modalidad de retiro flexible sí tendrán recálculo de la pensión final para mejorarla...
R.- En efecto, a las personas que hubieran accedido a la jubilación anticipada por causa no imputable al trabajador sí que se les calculará de nuevo la base reguladora de su pensión final, una vez concluido su trabajo compatible, porque la salida del mercado laboral fue involuntaria. Sobre la modalidad de la jubilación anticipada forzosa, me gustaría realizar un apunte. En UGT creemos que tenemos que abordar otra vez —darle otra vuelta, porque ya lo hicimos en 2021— el tema de los coeficientes reductores de las cuantías de las pensiones. El edadismo que existe en estos momentos, absolutamente globalizado, hace que los parados mayores de 52 y 55 años tengan serios problemas para integrarse dentro del mercado laboral. Por lo tanto, tendríamos que seguir explorando vías para aquellas carreras largas y muy largas de cotización. Se producen situaciones que son totalmente incomprensibles, de personas que pueden haber cotizado 44 años en su carrera de cotizaciones, pero que, como se han visto expulsadas de su puesto de trabajo en los últimos años y no han podido reengancharse ni tan siquiera con la jubilación flexible, van a tener una reducción en la pensión que otros, habiendo cotizado mucho menos —38 años y medio, por ejemplo— y con 65 años, van a cobrar el 100%. En consecuencia, debemos seguir analizando los coeficientes reductores y el equilibrio contributivo: hasta qué momento se tiene que mantener ese coeficiente reductor y cuándo se equilibra el gasto con respecto a la cotización.
"La jubilación flexible no busca alargar la edad de jubilación ni sostener el sistema"
P.- Para concluir, ¿qué mensaje o reflexión final le gustaría trasladar sobre el sentido de las últimas reformas en pensiones, para desterrar posibles temores entre los trabajadores?
R.- Quería dedicar dos minutos a desterrar un mito, una crítica que los sindicatos escuchamos entre los mayores constantemente: la idea de que estas reformas de la jubilación que estamos pactando en la mesa de diálogo social no son sino una manera encubierta de alargar la edad de retiro de los españoles. Ese bulo se oye muchas veces, pero hay que dejar claro que figuras como la jubilación flexible no van a tener apenas impacto en la sostenibilidad del sistema ni en la suficiencia de las pensiones, precisamente porque es una figura muy residual. En las reformas de 2021 y de 2023 ya se pusieron los pilares para la fortaleza del sistema público de pensiones. Con las posteriores reformas de la jubilación activa, parcial o flexible, lo que hacemos es extender derechos, para que cada trabajador, según sus circunstancias, pase a ser jubilado con flexibilidad. Porque de la misma manera que trabajamos en poder alargar voluntariamente la vida de muchos profesionales, también hemos trabajado en la línea contraria: rebajar la edad de jubilación en aquellas profesiones que tienen un desgaste especialmente físico o psíquico que hace inviable que puedan llegar en condiciones a la edad ordinaria de jubilación. Por tanto, desterremos ese mito: las nuevas figuras o modalidades de jubilación no son ni para sostener el sistema ni para alargar la edad de jubilación.
